
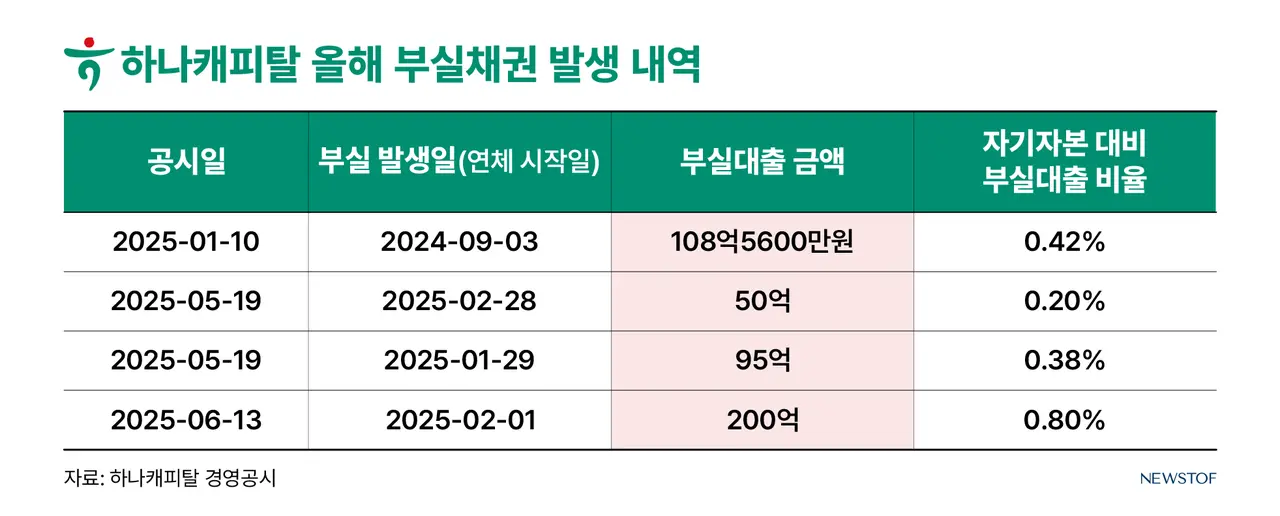
하나캐피탈이 올해 상반기 동안 공시한 신규 부실채권 규모가 지난 한 해 연간 액수를 넘어섰다. 이는 최근 들어 부동산PF(프로젝트파이낸싱) 대출 외에도 일반 부동산 담보대출과 기업대출 건전성이 저하되고 있기 때문으로 나타났다.
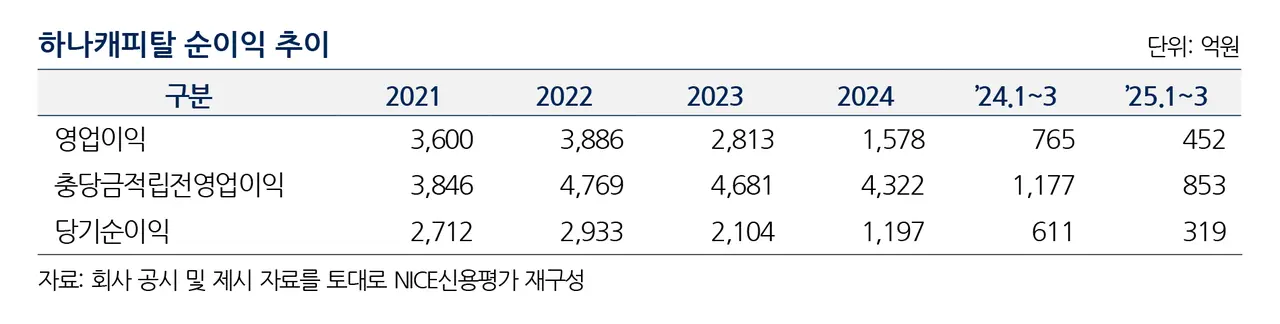
이에 하나캐피탈은 수익성 저하를 방어하고 금융당국의 레버리지배율 규제를 맞추기 위해 자본확충 움직임에 속도를 내고 있다. 올해 최대 3500억원 규모의 신종자본증권을 발행한다는 계획이다.
◆ 올 1분기 기업대출·가계대출 등 연체율 2.3% 육박
3일 하나캐피탈의 경영공시 자료에 따르면 올 4월말 기준 신규 부실채권 금액은 총 453억5600억원에 달했다. 2024년 공시된 연간 액수보다 약 173억원이 많다. 월별로 1월 약 108억원, 5월 145억원, 6월 200억원어치의 부실채권이 발생했다. 여전사들은 여신전문금융업 감독 규정에 따라 50억원 이상 또는 전월 말 현재 자기자본의 100분의 10을 초과하는 부실채권이 발생하면 이를 공시해야 한다.
이처럼 하나캐피탈은 올해 부실대출 금액 증가 속도에 빨간불이 켜진 상황이다. 고정이하여신(부실채권) 규모 추이를 보면 2023년 1613억원, 2024년 2439억원, 2025년 1분기 2894억원으로 급증세에 있다. 올 1분기 기준으로만 보면 국내 캐피탈사의 평균 액수인 1546억원을 대폭 웃도는 수준이다. 추가 부실채권 발생에 대비해 하나캐피탈이 쌓아놓은 대손충당금 액수도 올 1분기 기준 2822억원에 달한다.
하나캐피탈의 부실채권액이 급증한 건 올 들어 부동산PF 사업장(약 8000억원 규모)에서의 대손부담이 높은 수준을 나타내고 있기 때문이다. 회사는 부동산PF 사업 비중을 줄이고 기업금융 등으로 사업을 다각화하고 있지만 브릿지론, 비수도권·비주거용 사업장 비중이 각각 45.7%, 54.0%에 달하는 등 고위험 부동산PF 비중이 여전히 높다.
올 3월 말 기준 6조6900억원에 달하고 있는 기업금융의 요주의이하자산비율도 높은 수준을 기록 중이다. 여기에 기업대출과 가계대출의 연체율이 모두 상승 곡선을 그리며 하나캐피탈의 올 1분기 기준 연체율이 동종 업계 평균을 넘어서는 2.3%를 나타냈다.
◆ 자본확충에 분주…신종자본증권 최대 3500억 발행
이런 상황에서 수익성 저하를 방어하고 금융당국의 레버리지배율 규제를 맞추기 위한 자본확충 움직임은 분주하게 진행되고 있다. 하나캐피탈은 이날 최대 3500억원 규모의 신종자본증권 발행을 위한 기관투자자 대상의 수요예측을 진행 중에 있다.
해당 신종자본증권(신용등급 A, 안정적)은 5년 후 발행사가 조기상환 가능한 콜옵션이 붙었다. 콜옵션 미행사 시 발행사가 사전에 신고서에 명시한 수준의 개별민평 대비 2.00%의 스텝업(금리 상승)이 이뤄지게 돼 사실상 5년 만기 채권으로 여겨진다.
하나캐피탈이 오는 11일 최대 2000억원어치의 신종자본증권을 발행하게 되면 올 들어 발행한 신종자본증권 액수는 총 3500억원에 이르게 된다. 회계상 자본으로 인정되는 신종자본증권을 발행해 외형을 확장하고 동시에 올 12월이면 본격 시행될 캐피탈 업계에 대한 레버리지 규제에 선제적으로 대응한다는 방침이다.
새 규제에 따라 캐피탈사들은 레버리지 배수(자기자본 대비 총 자산)를 10배 이하로 유지해야 한다. 하나캐피탈의 레버리지 배수는 지난해말 기준 12.4배에서 올 1분기 기준 7.4배로 떨어졌다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기