
연말 기업공개(IPO) 시장이 예비 상장 기업들로 북새통을 이룬 가운데, 스팩(SPAC·기업인수목적회사) 합병을 통한 상장도 활기를 띠고 있다. 기술특례상장을 노리는 비상장기업의 경우 기술성 평가 변동성, 재무요건 등으로 상장 일정이 지연되는 사례가 늘면서 스팩이 대안 경로로 부각되는 모습이다.
28일 금융감독원 공시에 따르면, 상장을 추진 중인 하나36호기업인수목적회사의 발기주주 구성에서 IPO·M&A 전문 투자사인 에이씨피씨(ACPC)가 94.59%의 지분을 확보하며 최대주주로 나섰다. 미래에셋증권, 라이프자산운용, 수성에셋인베스트먼트, 하나증권이 각각 1.35%씩 참여했다.
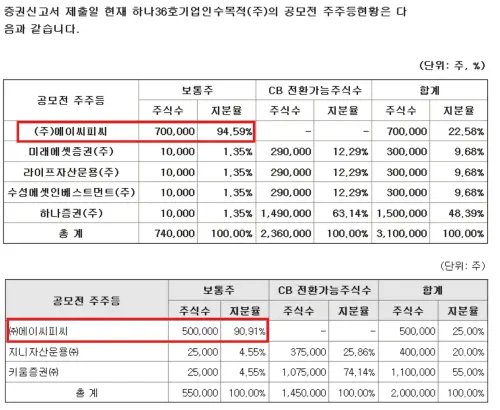
키움히어로제1호기업인수목적회사에서도 ACPC는 90.91% 지분을 확보하며 최대주주로 자리 잡았다. 해당 스팩의 잔여 지분은 지니자산운용과 키움증권이 각각 4.55%씩 보유하고 있다. 올해 초 상장한 신한16호기업인수목적회사에서도 ACPC는 97%에 육박하는 지분율로 이름을 올린 바 있다. ACPC는 올해 신규 상장을 추진한 스팩 3곳에서 핵심 역할을 맡고 있다.
ACPC는 투자은행(IB) 출신 등 전문 인력으로 구성된 IPO·M&A 특화 투자사다. 스팩 딜 발굴과 기술기업 매칭 역량을 갖추고 있다. 스팩이 처음 도입된 2010년대부터 스팩 발기주주 등으로 활동해왔다.
스팩 제도 자체는 2010년 국내에 도입됐지만, 스팩이 소멸하고 비상장 합병대상 기업이 존속 상장하는 ‘스팩 소멸합병’ 방식은 2021년 금융당국의 상장규정 개정으로 허용됐다. 이후 2022년부터 기준가격 산정 등 세부 시행세칙이 정비되며 제도가 본격적으로 작동하기 시작했다. 기술특례상장 대비 상장 속도와 밸류에이션 협상 측면에서 유연성이 높다는 점도 스팩 선호를 키우는 배경이다.
스팩은 비상장 유망기업을 인수·합병(M&A)하기 위해 설립된 특수목적회사다. 투자자들로부터 자금을 모아 상장 후 3년 이내에 합병 대상 기업을 찾아 합병상장(우회상장)을 완성하는 방식이다.
공모자금 별도 예치 및 합병 무산 시 원금 반환, 상장 후 최대주주 보호예수(6개월~1년), 합병가액 산정 기준 명확화 등 투자자 보호 장치도 마련돼 있다.
다만, 합병 기대감이 주가에 선반영되는 과정에서 급등락이 나타나는 등 변동성이 커질 수 있다. 적절한 합병 대상을 확보하지 못할 경우 상장폐지·청산 절차가 진행되는 등 투자 손익이 불확실하다는 점도 위험요인으로 꼽힌다.
금융투자업계 관계자는 “비상장 기업 입장에서는 스팩 합병을 통해 상장 준비 기간을 1~2년 이상 단축하고 시장 불확실성을 일정 부분 헤지할 수 있다는 강점이 있다”며 “전문 투자사의 참여가 이어지면서 스팩이 코스닥 상장 채널로서 위상이 강화되고 기술·성장성 중심의 합병도 확대될 것”이라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기