
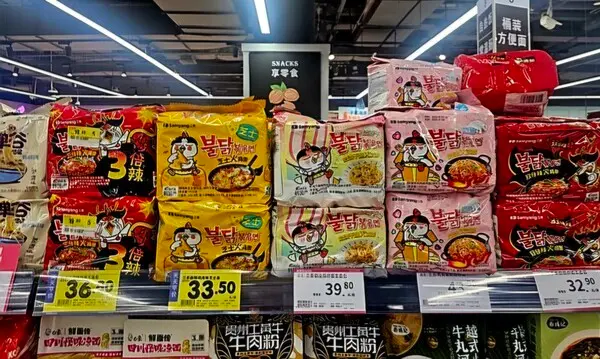
국내 신용평가사가 삼양식품의 신용등급 전망을 상향 조정하면서, 수익성에 대한 선결 조건을 사실상 제시하지 않았다. 삼양식품이 현금 창출력 측면에서 최우량인 AAA등급 기준을 충족하는 등 현재 등급 수준을 크게 웃도는 이익률을 기록하고 있어서다. 불닭볶음면은 해외에서 국내보다 비싼 가격에 불티나게 팔리고 있다.
17일 나이스신용평가와 한국기업평가는 지난 12일 삼양식품의 무보증사채 신용등급 전망을 A+(안정적)에서 A+(긍정적)으로 올렸다. 그러면서 삼양식품의 신용등급이 한 단계 위인 AA-(안정적)으로 재평가 되기 위한 트리거를 제시했다. 신용등급 트리거는 기업의 신용등급이 하락 또는 상승될 수 있음을 알리는 재무·경영 지표상의 특정 조건을 의미한다.
재무 건전성 측면에서 나신평은 ‘연결 기준 부채비율 50% 미만’, 한기평은 ‘차입금의존도 20% 이하’라는 정량적이고 구체적인 지표를 내세웠다. 반면 수익성 측면에서 나신평은 사업 기반 강화, 한기평은 시장점유율 상승 등 정성적이고 일반적인 내용만 언급했다. 두 신용평가사는 사실상 수익성 트리거를 생략한 것이다.
이는 삼양식품이 수익성 측면에서 이미 상향 기준을 충족하고 있어서다. 수익성을 가늠하는 지표 중 하나인 상각전영업이익률(EBITDA마진율)은 최우량 등급 수준이다. 나신평·한기평은 식품·음식료 부문에서 AAA등급이 되기 위한 기준 중 하나로 EBITDA마진율 15%를 제시하는 데, 삼양식품은 올해 1~3분기 기준 25%를 기록했다.
한 신용평가 연구원은 “식품 또는 음식료 기업의 경우 수익성을 가늠할 때 매출 규모와 교섭력, 현금 창출력 등 다양한 지표를 본다”며 “여기서 현금 창출력과 직결되는 EBITDA마진율만 놓고 보면 삼양식품은 AAA등급 수준”이라고 말했다.
삼양식품의 핵심 제품인 ‘불닭볶음면’이 해외 시장에서 탄탄한 입지를 구축하고 있어 이 같은 이익이 창출되는 것으로 분석된다. 불닭볶음면에 대한 수요가 견조하고 브랜드 가치는 높다 보니, 국내보다 가격을 비싸게 책정해도 더 잘 팔리고 있다. 이는 높은 마진율로 이어진다.
심지어 삼양식품은 관세 인상 같은 외풍에도 좀처럼 흔들리지 않는다. 올해 트럼프 행정부가 한국산 라면에 대한 관세를 15%로 올리자, 삼양식품은 미국 내 불닭볶음면의 소매 판매 가격을 7% 올려 대응했다. 현재 아마존 온라인에서 불닭볶음면 5개 묶음은 7.48달러(한화 약 1만1076원)에 팔리고 있다.
마진율이 높다 보니 자본시장에서는 삼양식품의 재무 건전성이 빠르게 개선될 것으로 내다보고 있다. 삼양식품은 투자 목적으로 차입금을 조달했고, 올해 투자를 얼추 마쳤다. 수출 전용 공장을 지었고, 더 많은 인력을 채용하기 위한 신사옥을 매입했다. 현재 중국에 2027년 준공을 목표로 공장을 짓고 있다.
달리 말해 삼양식품은 내년부터 자본적지출(Capex)을 이전 대비 줄이고, 동시에 현금은 더 많이 벌어들이게 됐다. 그만큼 빚을 갚을 능력이 향상되는 것이다. 에프앤가이드에 집계된 삼양식품의 실적 전망치는 2026년 영업이익 7088억원, 2027년 8630억원이다. 올해 전망치보다 각각 32%, 61% 많은 수치다.
정진원 나이스신용평가 선임연구원은 “삼양식품은 신규 설비 생산 효율화 및 해외사업 확장을 통해 회사의 EBITDA 창출 규모를 늘릴 것으로 전망된다”고 말했다. 김경훈 한국기업평가 선임연구원은 “삼양식품은 생산능력 개선을 위한 투자 부담에도 불구하고 제고된 현금창출력을 기반으로 재무구조 개선 추세를 이어갈 것으로 본다”고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기