
국내 사모펀드(PEF) 운용사 VIG파트너스가 인수한 이스타항공이 2100억원의 자금 수혈로 자본잠식을 해소하고 기업가치 제고를 위한 궤도에 들어섰다. VIG는 조기 회수보다 내실 다지기에 집중하며 외형 확장과 수익성 개선을 동시에 추진한다는 전략을 구체화하고 있다.
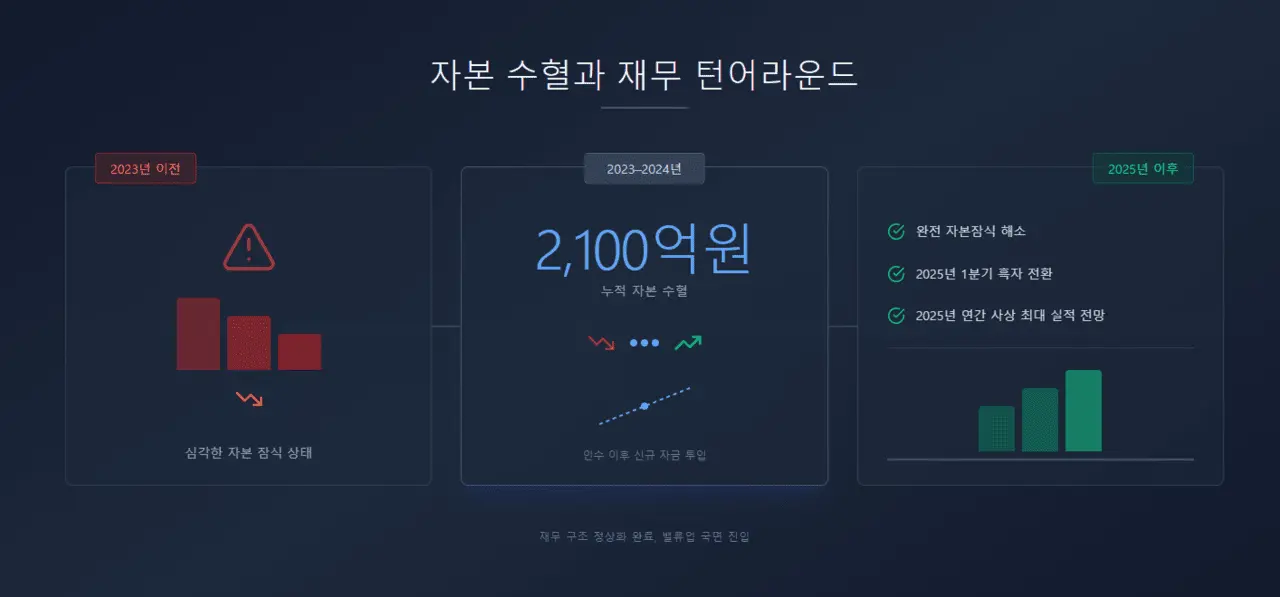
29일 투자은행(IB) 업계에 따르면 이스타항공은 2025년 1분기 영업이익 기준 흑자 전환에 성공했다. 연간 실적 또한 역대 최대치 경신이 가시화되고 있다. 재무 정상화와 기단 확충을 통해 상장 논의가 가능한 수준의 펀더멘털을 확보했다는 평가가 자본시장 안팎에서 나오고 있다.
◆ 차세대 기단 중심 수익성 극대화
VIG는 질적 차별화를 통해 밸류에이션 프리미엄을 조준하고 있다. 노후 기체가 많은 경쟁사와 달리, 기령 5년 미만의 차세대 항공기 비중을 대폭 늘려 연료 효율과 수익성을 극대화한 것이 핵심이다. 2026년까지 기단을 27대로 확대해 흑자 폭을 키우고 높은 멀티플을 입증할 방침이다.
PEF 운용사가 매각 대신 기업공개(IPO)를 검토하는 배경에는 출자자 수익률 극대화가 자리 잡고 있다. 경영권 매각은 협상 결과에 따라 가격이 결정되지만, IPO는 시장의 객관적 평가를 받을 수 있다. 상장 이후 잔여 지분을 블록딜 등으로 순차 매각하면 엑시트 시점을 저울질할 수 있는 유연성이 확보된다.
다만 8000억원대 기업가치를 정당화하려면 최근 위축된 저비용항공사(LCC) 업황 지표를 극복해야 한다. 제주항공과 티웨이항공 등 피어 그룹 시가총액이 5000억원대를 하회하고 있어, 업계 평균 멀티플을 단순 적용하기엔 한계가 있다는 분석이다. 이에 VIG는 실적 차별화를 입증해 밸류에이션 리레이팅으로 승부수를 띄운다는 구상이다.
하우스 관계자는 “투자자로서 다양한 투자 회수(엑시트) 방안을 검토하고 있으나, 지금은 특정 주관사와 구체적인 타임라인을 논의할 단계는 아니다”라며 “노선 확장과 매출 증대 등 사업 외연을 넓히고 내실을 강화해 기업가치를 극대화하는 시점에 맞춰 엑시트 효과를 노리는 중”이라고 설명했다.
◆ 재무 건전성 확보와 시장 재편 대응
VIG는 2023년 인수 당시 구주 대금 외에 1100억원의 유상증자를 단행하는 등 누적 2100억원을 투입해 재무구조 개선에 총력을 기울였다. 선제적 자본 확충으로 턴어라운드 발판을 마련한 만큼, 내실 성과가 확인될수록 시장 지위는 더욱 공고해질 전망이다.
사모펀드가 인수해 체질 개선에 성공한 턴어라운드 기업은 시장의 기대 수치가 실제 경영 타임라인을 앞서가는 경향이 있다. 하우스는 이러한 기대에 부응하면서도 실질적인 이익 성장을 증명하는 데 주력하고 있다.
대한항공과 아시아나항공의 합병에 따른 LCC 시장 재편 환경도 기회 요인이다. 향후 확보할 신규 슬롯의 가치 또한 몸값 산정의 핵심이 될 전망이다. 일각에선 자본시장의 풍부한 유동성과 하우스의 운영 노하우를 발판 삼아 업계의 ‘메기’로 거듭나고 있다는 시각도 제기된다.
IB 업계 한 관계자는 “이스타항공의 가치는 확대될 기단 운영 효율성과 신규 노선 점유율에 좌우될 것”이라며 “VIG 주도의 체질 개선으로 실적 개선세가 뚜렷해진 만큼, 시장 평가도 점차 우호적으로 변하며 재편 국면의 실질적인 수혜자가 될 것으로 분석된다”고 내다봤다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기