
국제 구리 가격이 사상 최고치를 경신하고 있지만, 대창그룹 상장사들의 주가는 좀처럼 반응하지 않고 있다. 업황과 실적이라는 명확한 호재에도 주가는 박스권에 갇혀 있다. 시장에서는 이 같은 ‘침묵’의 배경으로 오너 일가의 지분 승계 이슈를 지목한다. 2021년 불거졌던 ‘저점 승계’ 논란이 다시 반복되는 것 아니냐는 분석이다.
◆ 실적은 사상 최대, 주가는 역주행…2021년 ‘성장의 배신’은 어떻게 시작됐나
2021년은 대창그룹에 기록적인 한 해였다. 국제 구리 가격이 톤(t)당 1만 달러를 돌파하며 이른바 ‘슈퍼사이클’에 진입했다. 주력 계열사 대창의 매출은 1조2776억원으로 창사 이래 최대치를 경신했다. 지배구조의 정점에 있는 서원 역시 영업이익이 전년 대비 두 배 가까이 늘어난 151억원을 기록하며 비철금속 업황의 정점을 입증했다.
주가는 실적과 정반대의 흐름을 보였다. 당시 구리값 급등 국면에서 반짝 상승했던 주가는 실적 가시성이 높아지던 하반기로 접어들수록 힘을 잃고 하락세로 전환됐다. 사상 최대 실적이 확인되는 시점에서 주가가 오히려 후퇴하는 이례적 흐름이 발생한 것이다. 당시 자본시장에서는 오너가의 승계 일정이 주가를 억누르고 있다는 의구심이 제기되기도 했다.
실적은 우상향하는데 주가는 하향 곡선을 그리는 이른바 ‘성장의 배신’이 이때부터 본격화됐다는 평가다. 시장에서는 이 같은 주가 정체를 단순한 수급 문제로 보지 않았다. 실적이 좋을수록 주가가 오르지 않는 구조는 상속·증여를 앞둔 오너가에게서 주로 나타난다는 점에서 거버넌스 리스크가 핵심 원인이라는 분석이 우세했다.
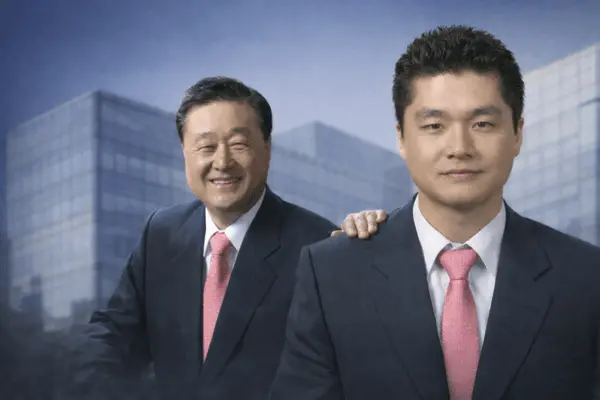
시장의 의혹은 2021년 7월 구체화됐다. 조시영 회장이 장남 조경호 부회장에게 서원 지분 6.95%(330만주)를 증여하면서다. 증여가액 산정 기준이 되는 전후 2개월 주가는 실적 호조에도 5월 고점 대비 크게 낮아진 상태였다. 결과적으로 조 부회장은 기업 가치가 상대적으로 저평가된 시점에 지분을 넘겨받으며 증여세 부담을 대폭 줄이는 효과를 얻었다.
이 증여로 조 부회장의 서원 지분율은 0.21%에서 7.16%로 급증했다. 단숨에 그룹 내 2대 주주이자 공식 후계자로 자리매김한 셈이다. 오너 입장에서는 주가가 낮은 상황에서 지분을 증여해 상속세를 낮춘 '신의 한 수'였으나, 시장에서는 승계를 위해 의도적으로 주가를 낮춘 것은 아니냐는 의심이 나오기도 했다.
당시 진행된 조 부회장으로의 장자 승계는 대창그룹 지배구조 역사에서 ‘불투명한 승계’의 분기점으로 남았다. 이 사례는 현재 진행 중인 잔여 지분 승계 국면에서도 유사하게 나타나고 있다. 당시와 마찬가지로 구리값은 다시 고점을 향하고 있지만, 주가는 여전히 바닥권을 맴도는 상황이 되풀이되고 있어서다.
◆ 반복되는 승계 공식…지분 증여 여부 관심
최근 구리가격 및 대창 주가는 '우연하게도' 지난 2021년과 유사한 흐름이 이어지고 있다. 이달 기준 런던금속거래소(LME)에서는 구리 가격이 톤당 1만3000달러를 넘어서며 사상 최고치를 경신했다. 인공지능(AI), 데이터센터, 전기차 등 친환경 산업 수요 폭증과 미국 관세 불확실성에 따른 사재기 수요가 맞물린 영향이다.
대창은 구리값 상승의 수혜를 직접적으로 누리며 상당한 경영실적 개선을 이룰 것으로 전망된다. 매출도 사상 최고치를 기록할 것이라는 전망도 있다. 반면 주가는 구리 가격의 흐름을 따라가지 못하고 있다. 대창의 26일 종가는 1394원이다. 지난 7일 장중 최대 1621원을 기록하기도 했으나 재차 하락한 뒤 횡보하고 있다.
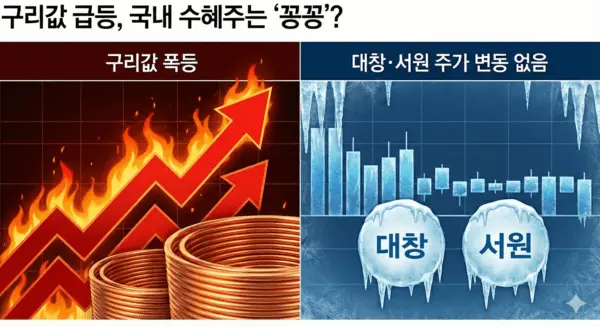
그룹 지배구조 최상단에 있는 서원의 사정도 마찬가지다. 지난 19일 장중 최고 1441원까지 상승했으나 이후 지속해서 하락세에 있다. 전날 종가는 1242원이다. 대창과 흐름이 유사하다. 구리값 상승세와 비교해 지지부진한 수준이다.
상황이 이렇다 보니 조 회장이 잔여 서원 지분 23.86%를 자녀들에게 또다시 증여할지가 관심거리로 떠오르고 있다. 2021년 조 회장의 '기막힌 타이밍'이 이번에도 반복될 것인지에 대한 의문이다. 단순히 승계만 생각한다면 지금이 최적의 타이밍이라는 의견이다.
2021년과 주변 환경이 달라졌다는 점은 부담이다. 정부의 밸류업 정책과 상법 개정 논의로 주주 권리 의식이 높아졌다. 오너 일가가 의도적으로 주가를 낮게 관리했다는 의혹만 불거져도 시장의 비판을 피하기 어렵다. 앞서 서원이 배당 대신 유보금을 투입해 오너의 지배력을 공고히 한 사례 역시 당국의 정밀 검증 대상이 될 가능성이 높다는 분석이 많다.
김효준 부회장 영입 등 외부 인사를 통한 전문경영인 체제 표방도 진정성을 의심받고 있다. 실질적인 거버넌스 개선과 주주 환원책이 뒤따르지 않는 인사는 승계 과정의 부담을 희석하기 위한 ‘상징적 조치’에 그칠 수 있다는 평가다.
업계 한 관계자는 "승계만을 우선하는 경영이 지속된다면 시장은 규제 리스크라는 형태로 응답할 가능성이 높다"며 "기업 가치를 정면으로 평가받고 성과를 주주와 공유하는 투명한 거버넌스만이 대창그룹의 유일한 선택지가 될 것"이라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기