
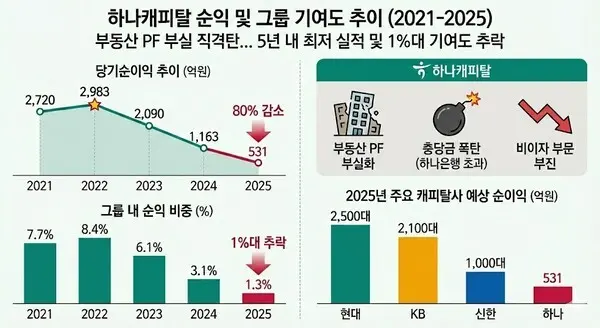
하나캐피탈의 당기순이익이 최근 3년 새 80% 이상 급감하며 하나금융그룹 내 입지가 크게 위축됐다. 한때 은행 다음의 효자 노릇을 했으나, PF 리스크와 충당금 부담에 기여도는 1%대로 떨어졌다. 지난해에는 하나은행보다도 더 많은 충당금을 쌓은 것으로 나타났다.
◆ 지난해 충당금 840억원, 하나은행보다 더 많이 쌓아
3일 업계에 따르면 하나금융그룹의 사상 첫 ‘4조 클럽’ 입성에도 불구하고 핵심 비은행 계열사인 하나캐피탈은 작년 531억원의 당기순이익을 기록하며 전년 대비 54.4% 감소한 실적을 냈다.
그룹 내 기여도는 5년 전인 2021년 7.7%와 비교해 1% 대로 급락했다. 2022년 약 2983억원으로 그룹 내 순익 비중 8.3%를 차지했던 하나캐피탈은 이후 2023년 2090억원, 2024년 1163억원으로 매년 급격한 감익을 기록했다. 그룹 내 자본 효율성(ROE) 기여도 또한 5년 내 최저 수준을 기록했다.
실적 악화의 주된 요인은 부동산 경기 침체에 따른 PF·브릿지론 부실화와 이에 따른 선제적 충당금 적립 부담이다. 지난해 대손충당금 전입액만 2800억원을 상회하며 수익성을 짓누르는 직접적인 원인으로 작용했다. 고정이하여신(NPL) 잔액 역시 3000억원에 육박하는 등 경고등이 켜졌다.
해외 상업용 부동산 대체투자 자산에 대한 평가손실 확대와 배당수익 축소 등 비이자 부문의 부진도 뼈아팠다. 기타영업이익이 적자 전환하며 본업 외 수익 기반마저 흔들려 그룹 내 순익 순위는 2위에서 4위권으로 밀려났다.
회사 측은 김용석 대표 주도로 기업 및 개인금융 유의 자산을 정리하는 강도 높은 구조조정을 단행하고 있다. 부실 자산을 상·매각하며 건전성 지표 관리에 총력을 기울이고 있으나 이 과정에서 발생하는 대규모 처분 손실이 실적 하락을 견인하기도 한 것이다.
특히 부실채권 방어력을 나타내는 NPL 커버리지 적립률은 2025년 3분기 기준 80.79%까지 떨어졌다. 2024년 말 113%를 기록했던 것과 비교하면 1년 사이에 손실 흡수 능력이 30%포인트(p) 이상 급락하며 기초 체력이 크게 약화된 것으로 풀이된다.
업계 한 관계자는 "하나캐피탈은 자산솔루션 부서를 신설해 부실 채권 정리에 속도를 내고 있지만 시장 상황이 녹록지 않다"며 "본업인 오토금융에서도 조달 비용 상승으로 마진이 줄어든 상황이라 건전성 회복에는 상당한 시간이 소요될 것"이라고 내다봤다.
◆ 멀어지는 '빅3'…수익성 기반 붕괴 가속화
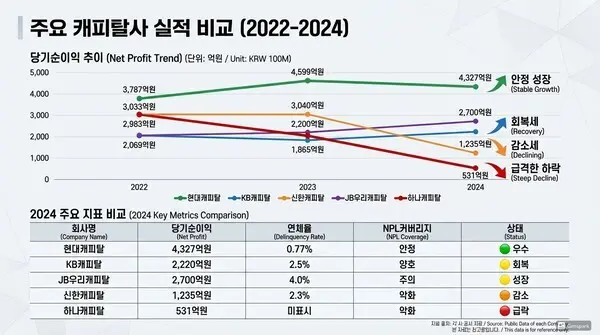
하나캐피탈의 실적 부진은 경쟁사와의 격차 확대로 이어지고 있다. 업계 1위인 현대캐피탈과 2위 KB캐피탈이 견고한 오토금융 기반으로 순이익을 방어하고 있는 사이 하나캐피탈 순이익 방어에 어려움을 겪고 있다.
기업금융 및 IB 부문에 강점이 있는 신한캐피탈은 2025년 PF 리스크로 순익이 감소했으나 1000억원 안팎의 실적을 낼 것으로 보여 하나캐피탈을 앞지를 것으로 관측된다. 하나캐피탈은 사실상 상위권 캐피탈사 중 가장 가파른 이익 하향 곡선을 그리고 있다.
자산 규모 측면에서도 성장이 정체된 상황이다. 보수적인 대출 취급 기조로 총여신 잔액이 감소세로 돌아섰으며 고금리 상황 속에서 우량 자산 확보 경쟁마저 밀리고 있다.
금융권 한 관계는 "하나캐피탈은 현재 수익보다는 생존과 건전성 확보가 우선인 '긴축 경영' 단계에 진입했다"라며 "향후 부동산 시장 회복 여부에 따라 실적 반등 시점이 결정되겠지만 경쟁사 대비 늦은 회복 속도가 시장 점유율 하락으로 이어질 수 있다"고 지적했다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기