
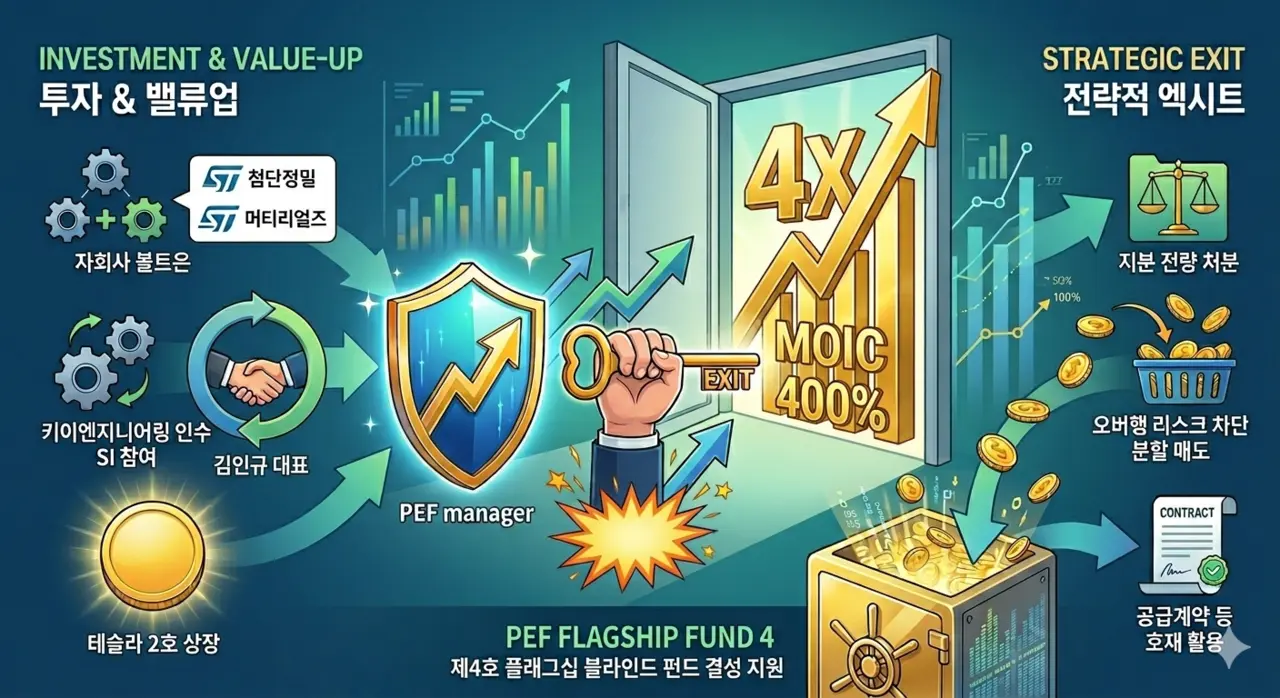
국내 사모펀드(PEF) 운용사 파라투스인베스트먼트가 코스닥 상장사 아이티켐 지분을 전량 처분하며 원금 대비 4배 투자 수익을 냈다. 신규 전환사채(CB) 발행을 앞두고 지분 희석 리스크를 피한 전략적인 엑시트(투자금 회수)로 평가받고 있다.
4일 투자은행(IB) 업계에 따르면 파라투스인베스트먼트는 지난달 25일 아이티켐 잔여 주식 11만주를 매각했다. 초기 55억원 투자로 확보한 약 95만6500여주의 보유 지분을 분할 매각해 왔다. 이번 매각은 주당 4만원대로 진행되며 최종적으로 200억원 이상의 현금을 회수한 것으로 전해진다.
파라투스인베스트먼트는 2020년 주당 5750원에 김인규 아이티켐 대표와 경영권을 공동 인수했다. 당시 김 대표의 경영권 인수에 파라투스가 재무적 지원군으로 나서 딜 구조를 짰다. 김 대표가 최대주주이자 전략적투자자(SI)로, 파라투스가 재무적투자자(FI)로서 2대 주주 지위를 확보하는 방식이었다.
하우스는 이 같은 딜 구조를 바탕으로 단일 투자 기준 원금 대비 400%에 달하는 자본회수배수(MOIC)를 기록했다. 일각에선 운용사가 아이티켐에 100억원 규모 후속 투자를 단행했다는 주장도 있었지만, 추가 자본 투입 없이 초기 펀딩만으로 거둔 순수 성과인 것으로 확인됐다.
이번 엑시트는 지난달 27일 이뤄진 400억원 규모 제1회 사모 CB 납입일 직전에 이뤄졌다. 해당 CB는 전액 신공장 등 시설자금 용도로 발행됐다. 전환가 조정(리픽싱) 한도를 80%로 묶고, 최대 30%(120억원) 규모 매도청구권(콜옵션) 조건을 부여해 시장 충격을 일부 방어한 것이 특징이다. 대규모 메자닌 발행에 따른 9.30% 수준의 지분 희석 부담이 본격적으로 반영되기 전 선제적으로 고점 매도에 나선 것으로 분석된다.
앞서 아이티켐의 또 다른 FI인 오큘러스프라이빗에쿼티(PE)는 지난해 12월 1일 50만주를 주당 4만3617원에 시간외매매(블록딜)로 선도 매각했다. 이어 같은 달 4일 상장 주관사 KB증권도 공모가 1만6100원 수준의 신주인수권 20만주를 행사하며 일찍이 차익 실현에 나섰다.
반면 파라투스인베스트먼트는 할인율이 적용되는 블록딜 대신, 기업의 추가 성장성을 확신하며 락업 해제 시점마다 장내 분할 매도를 택했다. 매각을 앞둔 시점의 보유 지분이 5.45%에 달했으나, 5% 이상 대량 매매 공시에 따른 시장의 오버행 패닉을 차단하기 위해 장내에서 물량을 분할 소화했다.
잔여 물량 역시 타임폴리오자산운용, 라이프자산운용, 글로벌 수소펀드 HY24 등 대형 기관이 참여한 400억원 규모의 사모 CB 발행 결정 공시와 NH투자증권 주관 기업설명회(IR) 개최 직후 시장의 수급이 가장 몰린 구간을 공략, 시장 충격을 최소화하며 처분한 것이란 분석이다.
이 같은 자금 회수 배경에는 기업 펀더멘털(기초 체력)을 끌어올린 볼트온(Bolt-on) 전략이 꼽힌다. 운용사는 2020년 투자 이후 에스티첨단정밀, 에스티머티리얼즈 등 자회사에 자본을 투입해 외형을 키웠다. 지난해 9월 키이엔지니어링 인수 당시 아이티켐을 SI로 참여시키며 바이아웃(Buy-out) 파트너로 격상시켰다.
까다로운 거래소 심사를 돌파해 2018년 ‘카페24’ 이후 3~4년 만에 처음으로 거래소 문턱을 넘은 ‘테슬라 2호’ 상장에 성공한 점은 호산테크를 잇는 대표적인 밸류업 모범 사례로 평가받는다.
IB 업계 한 관계자는 “주로 메자닌과 바이오 섹터에 강점을 보이던 파라투스인베스트먼트가 이례적으로 단행한 바이아웃 딜에서 400%라는 뛰어난 성과를 증명해 냈다”며 “이번 트랙레코드를 바탕으로 운용사가 하반기 제4호 플래그십 블라인드 펀드 결성을 위한 출자 사업에서 유리한 고지를 점할 것으로 기대된다”고 말했다.
이어 “아이티켐이 자본 투입을 통해 성장한 뒤 다른 기업 인수에 SI로 동참할 만큼 체력이 강화된 것은 주목할 만한 지점”이라며 “단순 투자를 넘어 피투자사와 운용사가 함께 밸류업 결실을 나누는 선순환 구조를 증명해낸 사례로 평가된다”고 덧붙였다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기