
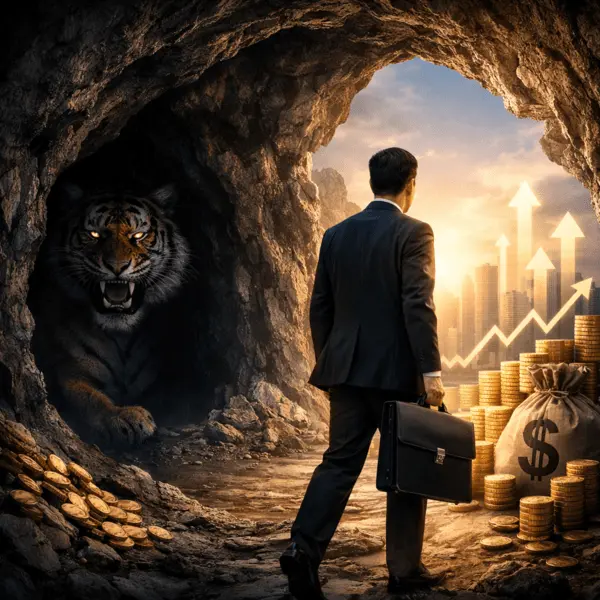
“호랑이 굴에 들어가야 호랑이 새끼를 잡는다.”
사마천의 ‘사기’에 등장하는 ‘불입호혈 언득호자(不入虎穴 焉得虎子)’라는 말이다. 위험을 감수하지 않고서는 큰 성과를 얻을 수 없다는 의미다. 벤처투자를 흔히 ‘모험자본’이라 부르는 이유도 이와 다르지 않다. 불확실성을 감수하고 새로운 기술과 시장에 베팅하는 자본이기 때문이다.
그러나 최근 국내 벤처투자 흐름을 들여다보면 이 표현이 여전히 유효한지 의문이 든다. 위험을 감수해야 할 자본이 오히려 안전을 찾고 있다는 지적이 나오고 있어서다.
최근 벤처투자종합포털(VCS)에 따르면 국내 벤처투자 가운데 업력 7년을 초과한 후기 기업 투자 비중은 45.1%로 가장 높았다. 반면 창업 3년 이하 초기 기업 투자 비중은 14%에 그쳤다. 투자금의 절반 가까이가 이미 성장 궤도에 오른 기업으로 향하고 있는 셈이다.
이 같은 흐름은 언뜻 보면 자연스러워 보인다. 상장 가능성이 높은 기업에 투자하면 회수 가능성도 높아지기 때문이다. 특히 최근 자본시장 환경은 벤처캐피탈에게 더욱 보수적인 선택을 요구하고 있다.
기술특례 및 이익미실현 상장 심사가 한층 까다로워졌고 IPO 시장 분위기도 이전과 달라졌다. 파두 사태 이후 테슬라 요건 상장 심사가 장기화되면서 예비심사를 청구했던 크몽은 결국 자진 철회를 택했다. 채비는 최근 예심을 통과했지만 긴 시간을 소요했다. 여기에 펀드 만기 도래와 투자 회수 지연까지 겹치면서 벤처캐피탈은 수익률 관리라는 현실적인 압박에 직면해 있다.
문제는 이런 흐름이 길어질 경우 벤처투자의 본질 자체가 흔들릴 수 있다는 점이다. 벤처투자의 핵심 역할은 아직 검증되지 않은 기술과 시장에 자본을 공급하는 데 있다. 초기 단계 기업에 대한 투자는 실패 확률이 높지만, 그 과정에서 새로운 산업과 기업이 탄생한다.
실제로 글로벌 벤처 생태계에서도 초기 투자는 혁신의 출발점으로 평가된다. 오늘날 세계 시장을 주도하는 기업들 역시 대부분 창업 초기 단계에서 과감한 투자를 받아 성장 기반을 마련했다. 초기 투자가 줄어들면 미래 혁신의 씨앗 자체가 줄어드는 구조다.
하지만 현재 국내 시장에서는 벤처투자가 점차 후기 단계로 이동하는 모습이 뚜렷하다. 이미 시장 검증을 마친 기업에 투자하는 방식은 안정적인 수익을 기대할 수 있지만, 이는 동시에 벤처투자의 위험 감수 기능이 약화되고 있음을 의미하기도 한다.
이러한 변화는 당장에는 큰 문제가 없어 보일 수 있다. 이미 성장한 기업에 투자하면 성과도 비교적 빠르게 나타나기 때문이다. 하지만 시간이 지나면 다른 문제가 나타날 가능성이 크다.
초기 기업 투자가 줄어들면 5년 뒤, 10년 뒤 자본시장에 등장할 새로운 기업 후보군도 줄어들 수밖에 없다. 오늘의 투자 구조가 미래 성장기업의 공백으로 이어질 수 있다는 의미다.
벤처투자는 본래 ‘위험을 관리하는 자본’이 아니라 ‘위험을 감수하는 자본’에서 출발했다. 안정적인 투자만을 추구하는 순간, 벤처투자는 더 이상 벤처투자가 아닐지도 모른다. 현재 국내 벤처투자는 과연 모험을 하고 있는가. 아니면 모험이라는 이름 아래 점점 더 안전한 길을 선택하고 있는 것일까. 벤처 생태계가 스스로에게 던져야 할 질문이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기