
인터넷전문은행 케이뱅크가 오늘(5일) 코스피 시장에 상장한다. 올해 첫 유가증권(코스피) 시장 기업공개(IPO)이자 '대어급 공모주'로 꼽히면서 개인 투자자들의 관심도 높다. 공모주 시장에서는 흔히 "코스피 공모주는 상장만 하면 돈을 번다"는 이른바 '대어 불패론'이 반복된다.
하지만 실제 데이터에서도 이런 주장처럼 코스피 IPO가 안정적인 수익을 보장할까. 이에 뉴스톱은 최근 약 5년간 코스피에 신규 상장한 36개 기업의 공모가 대비 주가 흐름을 전수 분석해 '대어 불패론'의 실체를 짚어봤다.
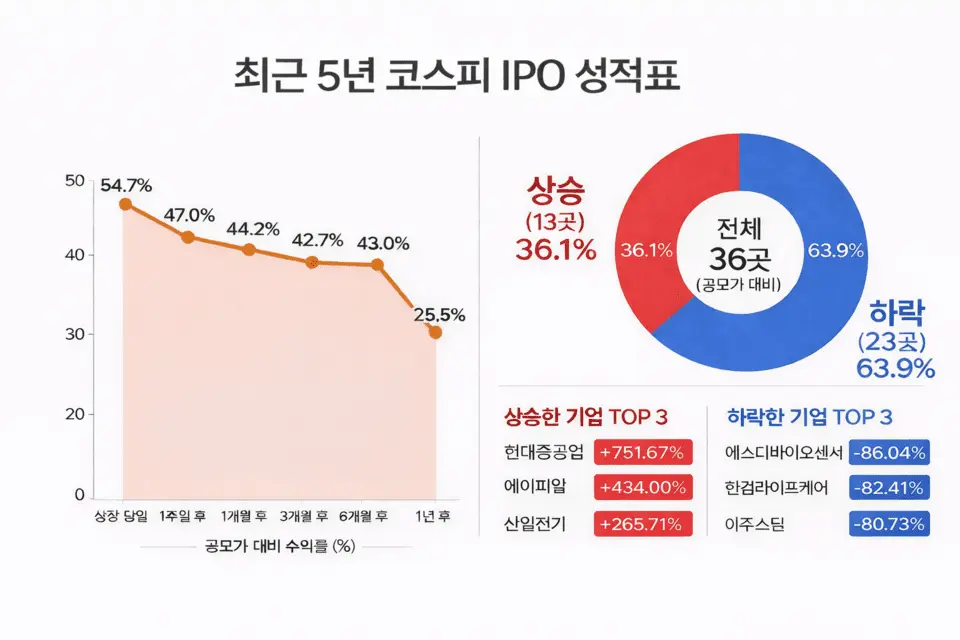
분석 결과 상장일 종가 기준 평균 수익률은 54.7%로 나타났다. 공모가 대비 절반 이상 상승한 셈이다. 상장 이후 1주일 평균 수익률도 47.0%로 견조한 흐름을 유지했다. 상장 직후 투자자 관심과 유동성이 집중되면서 공모주 투자 초기에 거두는 단기 수익 가능성은 실제 데이터로 확인된다.
하지만 시간이 흐를수록 수익률은 우하향 곡선을 그렸다. 공모가 대비 평균 수익률을 기간별로 보면 ▲상장 1개월 후 44.2% ▲상장 3개월 후 42.7% ▲상장 6개월 후 43.0% ▲상장 1년 후 25.5%로 확인된다. 초기 급등 이후 기업 가치에 따른 재평가가 이뤄지며 거품이 빠진 셈이다. 대어 상장은 장기 투자자에게 안정적인 수익을 약속하는 보증수표가 아님이 확인됐다.
현재 주가 기준으로 보면 종목 간 편차는 더욱 극명하다. 4일 종가 기준 가장 높은 수익률을 기록 중인 종목은 현대중공업(+751.67%)과 에이피알(+434.00%), 산일전기(+265.71%) 등이다. 이들 소수 종목이 기록한 압도적인 성과가 전체 평균 수익률(37.6%)을 지탱하고 있는 셈이다.
하지만 실제 성적표는 냉혹하다. 최근 5년간 코스피 신규 상장 기업 36곳 중 공모가보다 높은 가격에 거래되는 기업은 13곳에 불과했다. 나머지 23곳(약 64%)은 모두 공모가를 하회하고 있다. 특히 에스디바이오센서(-86.04%), 한컴라이프케어(-82.41%), 아주스틸(-80.73%) 등은 공모가를 크게 밑돌고 있다.
단순 계산하면 대어 IPO의 장기 상승 비율은 약 36% 수준이다. 평균 수익률만 보면 플러스지만 실제 투자 결과는 소수의 고수익 종목이 평균을 끌어올린 구조라는 의미다. 상장 당시의 열기가 장기적인 주가 안정성이나 우상향으로 이어지지 않았음을 보여주는 지표다.
케이뱅크와 가장 자주 비교되는 사례는 카카오뱅크다. 같은 인터넷전문은행이라는 점에서 상장 이후 주가 흐름이 유사한 경로를 보일 가능성이 있다는 분석도 나온다.
카카오뱅크는 2021년 상장 당시 플랫폼 금융 성장 기대 속에서 큰 관심을 받았다. 상장 첫날 종가는 6만9800원으로 공모가 3만9000원 대비 약 79% 상승했다. 상장 직후 시가총액은 33조 1620억원으로 주요 금융지주를 넘어설 정도로 높은 평가를 받으며 대표적인 대어 IPO 사례로 꼽혔다.
하지만 이후 금리 상승과 플랫폼 기업 밸류에이션 조정이 겹치면서 주가는 상당 기간 공모가 아래로 내려가기도 했다. 이후 주가는 2만원대까지 내려가 공모가 대비 약 40% 이상 하락하기도 했다. 상장 당시 제기됐던 고평가 논란이 현실화됐다는 평가도 나왔다. 플랫폼 기반 금융 기업이 상장 초기 높은 기대를 받더라도 시간이 지나면서 기업 가치 재평가가 이뤄질 수 있다는 지적이 나오는 이유다.
종합하면 코스피 상장 직후 단기 수익률은 평균적으로 높게 나타나지만 시간이 지나면서 상승폭이 둔화되거나 손실로 전환될 확률이 높았다. 장기 성과는 종목별 편차가 매우 커 36곳 중 13곳만 공모가보다 높은 가격에 거래되고 있는 것으로 나타났다.
코스피 대어 IPO는 수익 보증수표라는 주장은 과장된 측면이 있다. 케이뱅크 역시 상장 첫날 투자자들의 높은 관심을 받을 가능성은 있지만 장기적인 성공 여부는 결국 실적 성장과 시장 평가에 달려있다. 투자자들은 통계적 데이터가 보여주는 대형 IPO의 이면을 직시하고 신중하게 접근할 필요가 있다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기