
최근 2년간 당기순손실을 낸 비트맥스가 무상감자 직후 대규모 전환사채(CB) 발행과 소규모 제3자배정 유상증자를 병행하며 자본 재편에 속도를 내고 있다. 다만 이번 조달은 신규 유입 자금이 아닌 기존 부채의 만기 연장 성격이 강한 것으로 풀이된다.
29일 금융감독원 전자공시에 따르면 코스닥 상장사 비트맥스는 616억5000만원 규모의 제6회차 무기명식 이권부 무보증 사모 CB 발행을 결정했다. 표면·만기이자율은 각각 3%, 만기는 2029년 5월 7일이다. 전환가액은 2612원이며 전환청구는 2027년 5월부터 가능하다.
이번 CB는 전액 채무상환 목적이다. 특히 기존 2·3·4회차 CB 608억5000만원을 상계 처리하고 현금 8억원을 더하는 구조로 설계되면서 사실상 차환 발행이다. 단기 상환 부담을 덜고 만기를 뒤로 미루는 효과는 있지만, 외부에서 유입되는 신규 현금은 제한적이다.
◆ 현물출자 기반 CB 차환…신규 자금 유입 제한적
이번 비트맥스 6회차 CB는 단순 차환을 넘어 ‘현물출자(대용납입)를 활용한 메자닌 재편’ 성격이 뚜렷하다. 인수인은 납입기일에 기존 보유 중인 2회차 CB 118억5000만원, 3회차 CB 143억원, 4회차 CB 347억원 등 총 608억5000만원 규모의 전환사채를 현물로 출자하고, 여기에 현금 8억원을 더해 신종 CB를 인수하는 구조다.
이 가운데 비트맥스의 CB 투자자 내역에 주로 드러난 이름은 버덴트아우룸2호투자조합, 라르고스브릿지2호투자조합이다. 비트맥스가 발행하는 CB의 최다 출자자로 이름을 올리고 있다.
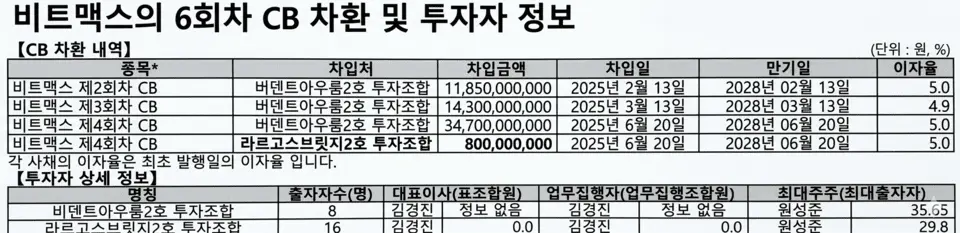
비트맥스의 6회차 CB 발행 건은 발행사가 현금을 들여 상환하는 통상적 차환과 달리, 기존 메자닌 투자자가 보유 채권을 그대로 롤오버(roll-over)하는 방식이다. 즉 투자자가 들고 있던 옛 CB를 회사에 넘기고 그 대신 새로 발행되는 CB를 받아가는 방식이다. 돈이 실제로 새로 들어오기보다는 기존 채권을 연장·교체하는 개념이다.
결과적으로 회사는 단기적인 현금 유출 부담 없이 만기 구조를 뒤로 미루는 효과를 얻는 반면, 투자자 입장에선 기존 CB를 신종 CB로 교체하며 조건 변경이나 리픽싱(주가 하락시 전환 주식 수 증가) 구조 재설정 등을 기대할 수 있다.
앞서 회사는 4대1 무상감자를 단행해 자본 구조를 정리했다. 총 발행주식수는 4277만주에서 1069만주 수준으로 축소됐고 자본금도 4분의 1로 줄었다. 감자를 통해 결손금을 보전하고 자본잠식 부담을 일부 완화한 뒤 부채 측면에선 CB 차환을 통해 부담을 재배치하는 모습이다.
동시에 진행되는 제3자배정 유상증자는 약 50억원 규모로 "타법인 증권 취득 자금 마련"이 목적이라고 공시했다. 투자자는 최요셉·이준구 씨가 각각 25억원씩 출자한 에스밸류투자조합으로, 신주 전량에 1년 보호예수가 설정됐다. CB와 달리 유증은 실질적인 현금 유입이라는 점에서 성격이 구분된다.
즉, 감자를 통해 자본을 정리하고 CB 차환으로 부채 만기를 조정하는 한편, 유증으로 50억원의 투자 재원을 확보하는 구조다. 다만 핵심 축인 CB가 차환 성격이라는 점에서 재무구조 개선의 실질성은 제한적이다.
회사의 연결 기준 지난해 매출은 272억원으로 전년 대비 27% 줄어든 가운데 당기순손실은 964억원로 전년(270억원) 대비 손실 폭이 257% 늘었다. 2024년부터 작년까지 최근 2년간 비트맥스의 당기순손실 규모만 1234억원으로 자본 훼손이 빠르게 진행됐다.
◆ 감자 후 자본 재편…희석 부담·재무개선 과제
특히 잠재적 지분 희석 부담은 크게 확대됐다. 이번 CB가 전량 주식으로 전환될 경우 발행 가능 주식수는 약 2360만주로, 감자 이후 기준 발행주식 대비 60% 후반 수준에 달한다. 향후 주가 흐름에 따라 기존 주주의 지분가치 훼손 가능성이 큰 실정이다.
과거 자금조달 이력도 시장의 시선을 끄는 대목이다. 최대주주는 메타플랫폼투자조합으로 김병진 회장이 소유한 사토시홀딩스와 비상장 법인 플레이크가 출자한 조합이다. 그는 경남제약, 라이브플랙스, 클라우드에어 등을 인수·매각해 차익을 거둔 M&A 업계의 큰손으로 꼽힌다. 이후 비트맥스 인수 뒤 회사는 총 4차례에 걸쳐 약 1400억원 규모의 CB를 발행했다.
결국 이번 자금조달은 단기 유동성 리스크 완화와 재무구조 재정렬이라는 목적은 분명하지만 차환 중심 구조와 반복된 메자닌 조달 이력, 그리고 확대된 잠재 희석 부담까지 감안할 때 ‘재무 정상화 초기 단계’로 보는 시각이 우세하다. 향후 실적 개선이나 추가 자금 조달 구조에 따라 평가가 달라질 것으로 보인다.
한편, 비트맥스는 이달 15일 무상감자를 완료함에 따라 앞서 7일부터 거래정지됐다. 주가는 626원(시가총액 268억원)까지 쪼그라든 상태다. 지난해 6월 52주 최고가인 7420원을 기록한 뒤 대략 1년 간 주가가 내리막길을 걸었다. 같은 기간 코스닥 지수가 700선에서 1200선까지 2배 가까이 상승한 것과 대비되는 흐름이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기