
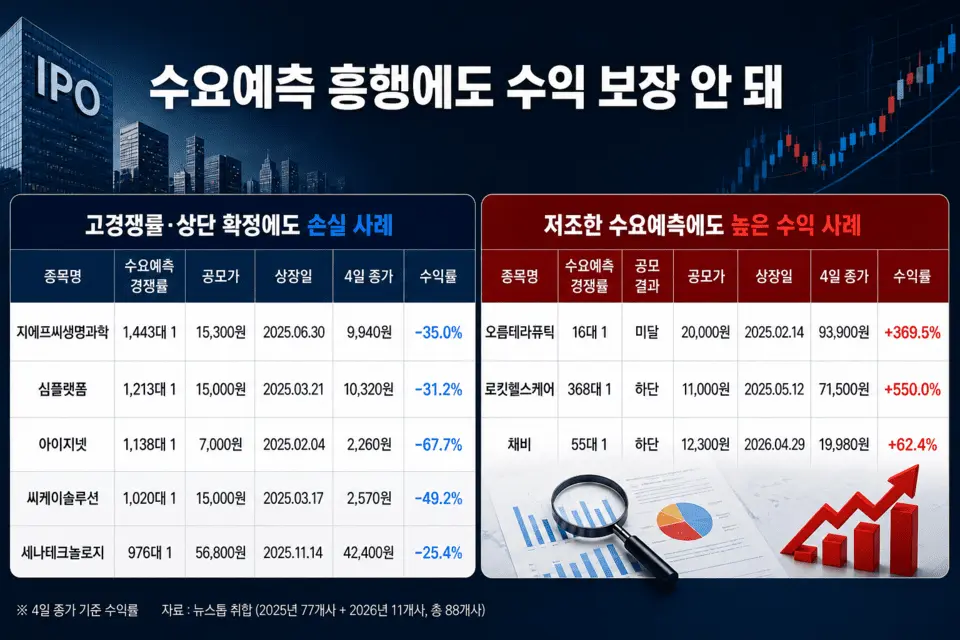
'수요예측 흥행이 상장 후 수익으로 이어진다'는 공식에 균열이 생기고 있다는 지적이 나온다. 경쟁률이 높을수록, 공모가 밴드 상단에서 확정될수록 유망한 종목이라는 인식이 공모주 시장을 지배해 왔지만 실제 데이터에서는 다른 흐름이 관찰되고 있다.
◆수요예측 흥행의 역설…상단 확정 10개사 중 3개사는 '손실'
6일 뉴스톱이 2025년 신규 상장 77개사와 1~4월 신규 상장한 11개사 등 총 88개사를 전수 분석한 결과, 수요예측 경쟁률 상위 종목의 1개월 수익률이 중위 구간보다 낮았고, 밴드 상단을 확정한 기업 10개사 중 3개사는 전거래일인 4일 종가가 공모가를 밑돌고 있는 것으로 나타났다. 수요예측 경쟁률 2025년 전체 1위(1443대 1)를 기록한 지에프씨생명과학의 4일 종가는 공모가 대비 -35%, 1138대 1의 아이지넷은 -67.7%까지 밀렸다.
수요예측에서 공모가를 밴드 상단으로 확정한 76개사 중 4일(전거래일) 기준 종가가 공모가를 밑도는 종목은 23개사로 전체의 30%에 달했다. 경쟁률 1213대 1의 심플랫폼은 -31.2%, 1020대 1의 씨케이솔루션은 -49.2%, 976대 1의 세나테크놀로지는 -25.4%를 기록했다. 수요예측 흥행이 주가 상승을 보장하지 않는다는 사실이 수치로 확인된 셈이다.
경쟁률 구간별로 쪼개면 역설은 더 선명해진다. 수요예측 경쟁률 1000대 1 이상 종목(42개사)의 1개월 평균 수익률은 60.9%였다. 500~999대 1 구간(30개사)은 79.7%로 오히려 높았다. 시초가 기준으로는 1000대 1 이상 그룹이 앞섰지만, 1개월이 지나자 역전됐다. 상장 초반 화려한 수익률이 1개월 안에 상당 부분 반납되는 패턴이 반복되고 있다는 분석이다.
밴드 하단이나 미달로 공모가를 확정한 12개사의 흐름은 대조적이다. 시초가 평균 수익률은 7.2%에 불과했지만 4일 종가 기준으로는 77.5%까지 따라붙었다. 상단 확정 그룹(4일 종가 기준 93.4%)과의 격차가 16%포인트로 좁혀진 것이다. 초반의 화려한 출발이 장기 수익으로 이어지지 않는다는 것을 보여주는 수치다.
일부 종목에서는 극적인 수익률이 나타났다. 수요예측 경쟁률 16대 1로 희망 공모가 밴드(2만4000~3만원)에도 미치지 못한 오름테라퓨틱은 공모가 2만원으로 상장했지만 4일 종가 기준 수익률은 +369.5%에 달한다. 경쟁률 368대 1로 밴드 하단(1만1000원)에서 공모가를 확정한 로킷헬스케어도 상장 첫날 시초가부터 53% 급등하며 출발했고, 4일 종가 기준 +550%를 기록 중이다.
지난달 상장한 채비에서도 비슷한 흐름이 나타났다. 기관 수요예측 경쟁률 55대 1, 공모가 밴드 하단 확정으로 같은 시기 상장한 다른 종목들이 네 자릿수 경쟁률을 기록한 것과 대조적이었다. 그러나 상장 첫날 주가는 공모가 대비 83% 급등했고 장중에는 150%를 넘어서기도 했다. 4일 종가 기준으로도 62.4%를 기록했다. 공모주식 수를 줄이고 환매청구권(풋백옵션)을 도입하는 등 시장 친화적 공모 구조를 설계한 것이 주효했다는 분석이다. 낮은 공모가가 오히려 상승 여력을 만든 셈이다.
◆경쟁률보다 확약비율…"밸류 설정 후 논리 보완 구조"
이번 분석에서 수익률과의 연관성이 가장 뚜렷하게 나타난 지표는 의무보유 확약비율이었다. 수요예측 당시 기관 확약비율 30% 이상 종목(23개사)의 4일 종가 기준 평균 수익률은 124.2%였다. 10~29% 구간(26개사)은 89.0%, 10% 미만(39개사)은 73.3%로 확약비율이 낮아질수록 수익률도 함께 낮아졌다. 1개월 기준 격차는 더 극명하다. 30% 이상 그룹의 1개월 평균 수익률은 120.2%인 반면, 10% 미만 그룹은 15.0%에 그쳤다. 경쟁률 구간별 차이보다 훨씬 벌어진 수치다.
수요예측 단계의 확약비율은 최종 확약의 하한선에 가깝다. 배정이 확정된 뒤 실제 확약 비율은 더 올라가는 경향이 있어 실제 상관관계는 이보다 더 뚜렷할 수 있다는 분석이다. 이번 분석 결과만 놓고 보면 경쟁률보다 의무보유 확약비율이 보다 유효한 지표로 나타났다.
자본시장연구원이 2024년 발간한 보고서에서도 이 구조를 수치로 짚었다. 한국의 공모가 대비 상장 첫날 평균 수익률은 52%로 OECD 회원국 중 가장 높다. 기업의 적정 시장가치가 공모가에 충분히 반영되지 않는 저평가 구조가 반복되고 있다는 의미다. 수요예측 과정에서 밴드 상단을 초과하는 수요가 충분히 관찰됐음에도 최종 공모가에 이를 반영하지 못하는 관행이 구조적으로 자리잡고 있다고 지적했다. 이 같은 구조적 관행은 2년이 지난 지금도 크게 달라지지 않았다는 지적이 나온다.
현장에서는 공모가 산정 단계에서 일정 수준의 목표 밸류가 먼저 설정된 뒤 이를 뒷받침하는 논리가 구축되는 구조라는 지적이 제기된다. 투자은행(IB) 업계 관계자는 "밸류 범위를 먼저 정해두고 그에 맞춰 설명을 보완하는 경우가 있다"며 "기업의 펀더멘털뿐 아니라 산업 트렌드와 성장성이 시장에서 중요한 변수로 작용한다"고 설명했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기