
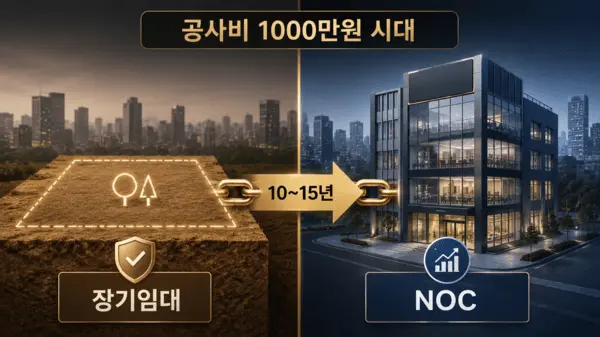
상업용 부동산 시장은 현재 거대한 변곡점에 서 있다. 금리가 하향 안정세에 접어들며 시장 회복의 기대감이 감돌고 있지만, 정작 현장에서 마주한 복병은 따로 있다. 바로 천정부지로 솟구친 '건축 공사비'와 여전히 경색된 프로젝트 파이낸싱(PF) 시장이다.
서울 및 수도권 주요 입지에서 평당 공사비 1000만원은 이제 피할 수 없는 현실이 됐다. 이는 노후 건물을 허물어 신축하려던 대로변 임대인들에게 거대한 장벽이 됐다. 신축을 감행하자니 불어난 공사비 탓에 기대 수익률을 맞추기 어렵고, 방치하자니 보유세 부담과 자산 정체라는 리스크를 피할 길이 없다.
이러한 환경 속에서 대로변 임대인들 사이에서 ‘토지 장기임대(지상권 활용 및 장기 임대계약)’ 방식이 신축의 대안이자 전략적 돌파구로 주목받고 있다. 다만, 이 방식을 검토할 때는 단순히 눈앞의 토지 수익뿐만 아니라, 향후 자산 가치를 결정짓는 기준중에 하나인 실질 임차비용인 NOC(Net Occupancy Cost, 관리비를 포함한 전용면적당 실질 단가)라는 개념까지 함께 면밀히 파악해 두는 것이 좋다.
수도권 주요 대로변 부지는 대기업이나 글로벌 브랜드가 직접 건물을 지어 운영하려는 수요가 꾸준하다. 토지 장기임대는 이들에게 부지를 초장기(10~15년)로 임대하고, 건물은 임차인이 자신의 비용으로 책임 신축하게 하는 모델이다. 임대인은 막대한 공사비 조달 압박에서 벗어나 안정적인 토지 임대료(지대)를 받으며 자산의 안정성을 꾀할 수 있다.
특히 이 방식은 임대인의 관리 및 세금 부담을 극적으로 낮춰준다. 건물의 소유와 관리 주체가 임차인이기 때문에 임대인은 복잡한 건물 유지보수나 민원 처리에 신경 쓸 필요가 없다. 세제 측면에서도 건물분 재산세와 취득세, 보존등기비용 등은 모두 임차인이 전액 부담하므로, 임대인은 오직 '토지분 재산세'만 생각하면 될 정도로 비용 구조가 가볍고 심플하다는 강력한 장점이 있다.
다만 장기 계약인 만큼, 임대인의 통제권을 유지할 실무적인 '3대 안전장치'가 필수적이다. 첫번째는 확실한 원상복구 조항이다. 만기 퇴거 시 임차인 비용으로 건물을 철거하고 나대지로 반환하는 것을 대전제로 삼아야 한다.
두번째는 제소전화해조서 작성(재산권 보호)이다. 건물 소유권이 임차인에게 있어 임차인은 명도 불안 없이 안심하고 영업할 수 있다. 임대인은 임차인의 영업권을 보장해 주는 조건으로 언제든 ‘토지만 매각’할 수 있는 자유를 확보하기 위함이다. 추후 토지 매수인에게 만기 시 철거 의무 등 계약 조건이 완벽히 승계되도록 묶어두는 법적 장치다. 세번째는 임대료 증액 구조의 자동화다. 물가상승률 등을 연동해 화폐 가치 하락을 방어해야 한다.
선제적으로 리스크를 관리하는 임대인들은 만기 시점에 도래할 ‘선택의 주도권’을 계약 당시부터 미리 설계해 둔다. 바로 퇴거 시 마주할 ‘건물 보존 협의권’이다. 건물의 상태가 양호하다면 철거 대신 건물을 증여 승계(증여세 납부) 받아 임대인 소유로 귀속시킬 수 있다. 추가 공사비 없이 신축급 건물을 확보할 수 있다.
물론 대형 전시장이나 F&B 매장 등 특정 목적에 맞춰 지어진 맞춤형 건물은 일반 빌딩에 비해 전용률이 낮거나 구조적으로 비효율적일 수도 있다. 또한 후속 임차인 역시 유사 업종으로 제한될 가능성이 크다. 그럼에도 이 선택권이 의미 있는 이유는 '철거'와 '보존'이라는 두 가지 선택지를 모두 쥐고 시장 상황에 유연하게 대응할 수 있기 때문이다.
많은 임대인이 눈앞의 '표면 임대료'에 매몰되어, 기존 임차인이 나간 뒤에도 동일한 임대료를 받을 수 있을 것이라 기대한다. 하지만 착각해선 안 된다. 지난 세월 받았던 임대료는 '토지'에 대한 임대료였을 뿐, '건물' 자체의 임대료가 아니다. 따라서 승계 시점부터는 임대료 체계를 완전히 재검토해야 한다. 임차인들이 임대료를 평가할 때 기준은 결국 실질 임차비용인 NOC(Net Occupancy Cost, 관리비를 포함한 전용면적당 실질 단가)이기 때문이다.
결과적으로 실질 단가(NOC)는 토지 장기임대 시보다 건물 임대 시 훨씬 더 중요한 포인트로 작용한다. 토지만 빌려줄 때는 임차인의 내부 레이아웃이나 전용률이 임대인의 수익에 영향을 주지 않는다. 하지만 임대인이 건물을 물려받아 직접 '건물 임대인'이 되는 순간부터는 상황이 반전된다. 임차인들은 '총액 월세'가 아니라 전용률과 관리비를 통산한 '실질 단가(NOC)'를 보고 계약을 결정하기 때문이다.
실제 총액 임대료의 착시 사례를 살펴보자. A건물은 월세 2000만원, 높은 관리비, 전용률 50%이다. 반면 B건물은 월세 1800만원, 관리비 포함, 전용률 70%다. 단순 총액만 보면 A 건물의 수익이 더 좋아 보이지만, 실사용 면적 대비 실질 단가(NOC) 경쟁력을 갖춘 B 건물이 임차인들에게는 좋은 선택지가 된다. 그리고 임대인 입장에선 공실리스크가 낮다.
임대인은 이 타이밍에 냉정하게 계산기를 두드려야 한다. 건물의 전용률이 너무 낮아 시장에서 경쟁력 있는 실질 단가(NOC) 방어가 불가능하다고 판단된다면, 미련 없이 '철거권'을 행사해 나대지로 돌려받는 것이 자산 가치를 지키는 길이다. 반대로 해당 업종에서 충분히 높은 NOC 경쟁력을 확보할 수 있는 알짜 구조라면, 이를 승계하여 임대 수익률을 극대화하면 된다.
이러한 실질 단가(NOC) 관점은 오피스와 상가(리테일) 임대시 가장 중요하게 보여지는 관점이다. 임차인들은 전용면적당 매출 한계선과 NOC 비용을 정교하게 비교해 손익분기점을 산출하며, 이 비용이 감당 수준을 넘어서면 미련 없이 떠나기 때문이다. 임대인은 소유권 이전 받을 건물이 시장에서 '얼마나 경쟁력 있는 실질 단가(NOC) 구조를 갖추고 있는가'는 향후 자산의 미래 몸값을 결정짓는 결정적인 잣대가 된다.
고금리와 공사비 부담이 큰 상황에서, 무리한 대출을 통한 신축만을 유일한 정답으로 여기던 시대는 지났다. 이제는 임차인의 자본을 활용해 토지의 가치를 보존하고, 미래의 추가 수익 기회까지 전략적으로 설계하는 유연한 사고가 필요하다.
살인적인 공사비 리스크를 회피하는 토지 장기임대, 그리고 자산의 정체성이 바뀔 때 마주할 기준인 실질 단가(NOC). 이 두 가지 핵심 요소의 연결고리를 정확히 이해하는 안목이 변곡점 시장에서의 리스크에도 자산을 지켜내는 임대인들의 관리 해법 중 하나가 될 것이다.
오세왕 원빌딩 매매사업부 3본부 팀장
swoh@wonbuilding.com

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기