
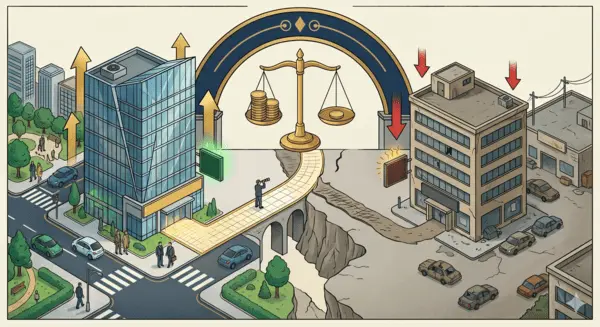
현장에서 빌딩 매매 컨설턴트로 투자자들을 만날 때면, 열에 아홉이 가장 먼저 묻는 말이 있다. 바로 "수익률 몇 퍼센트짜리 물건이냐"다. 매달 들어오는 월세와 연 수익률은 투자 가치를 판단하는 가장 직관적이고 매력적인 기준이기 때문이다.
그러나 실제 거래 시장의 성적표를 열어보면 예상과 전혀 다른 현상이 자주 목격된다. 수익률 5%짜리 건물보다 수익률 3%짜리 건물이 훨씬 더 높은 가격(평당 단가 기준)에 그것도 눈 깜짝할 사이에 거래되곤 한다.
언뜻 보면 상식적으로 이해하기 어려운 현상이다. 같은 자본을 투자했을 때 당장 더 많은 현금흐름을 안겨주는 자산이 더 대접받아야 마땅해 보이기 때문이다. 하지만 수많은 빌딩의 손바닥을 뒤집어보며 깨달은 부동산 시장의 진실은 하나다. 시장은 '현재의 소득'보다 '미래의 가치'에 훨씬 더 냉정하고 크게 반응한다는 점이다.
컨설턴트로서 냉정하게 말하자면, 시장 평균보다 유독 높은 수익률을 자랑하는 건물에는 대개 그만한 '위험 비용'이 숨어 있다. 입지가 상대적으로 열위에 있거나, 건물이 노후화되어 앞으로 들어갈 수리비가 예상되거나, 혹은 특정 임차인 한두 명에 매출을 전적으로 의존하는 경우가 그렇다.
지금 당장은 꼬박꼬박 높은 임대료가 들어오는 것처럼 보이지만, 상권이 흔들리거나 공실이 발생했을 때 대체 임차인을 찾기 어렵다면 그 화려한 수익률은 순식간에 신기루처럼 사라진다. 높은 수익률은 자산이 우수하다는 증거가 아니라, 위험도가 높으니 그만큼 리스크 프리미엄을 얹어 가격을 낮췄다는 뜻이기도 하다.
반면 수익률이 3%대로 낮게 잡히는 건물들은 대개 '누구나 탐내는 핵심 입지'에 자리하고 있다. 이런 곳은 땅값 자체가 워낙 비싸다 보니 매입 가격 대비 수익률 숫자는 낮아질 수밖에 없다.
하지만 노련한 투자자들은 당장의 월세 몇 백만 원보다, '시간이 지나도 떨어지지 않는 토지의 희소성'과 '탄탄한 임대 수요'를 더 높게 평가한다. 지금의 현금흐름을 조금 양보하는 대신, 인플레이션을 방어하고 향후 확실한 시세 차익을 거둘 수 있는 안전판을 선택하는 셈이다.
결국 성공적인 빌딩 투자의 성패를 가르는 최종 종착지는 수익률 숫자가 아닌 '환금성(Liquidity)'과 '출구전략(Exit Strategy)'에 있다. 입지가 좋고 탄탄한 자산은 불황이 와도 가격 방어력이 강하며, 자금이 필요할 때 언제든 시장에서 매수자를 찾을 수 있다. 반면, 아무리 장부상 수익률이 높아도 나중에 되팔 때 받아줄 후속 매수자가 없다면, 그 수익률은 실현되지 않는 '종이 위의 숫자'에 불과하다.
실제로 자산가들이 필자에게 매물을 의뢰할 때 가장 많이 던지는 핵심 질문은 "월세가 얼마인가"가 아니다. "내가 이 건물을 5년 뒤, 10년 뒤에 매각할 때 시장에서 받아줄 매수층이 두터운가"에 가깝다. 미래의 매수자가 확실하게 존재하는 자산일수록 현재의 몸값 역시 높게 형성되는 법이다.
대한민국의 상업용 부동산 시장이 성숙해질수록 투자 기준은 더욱 정교해지고 있다. 과거처럼 눈앞의 높은 수익률 카드 한 장만 보고 덤벼들던 시대는 끝났다. 이제는 토지의 본질적인 가치와 향후 개발 가능성, 그리고 '내가 원할 때 돈으로 바꿀 수 있는가'라는 환금성을 종합적으로 고려해야 한다. 단순히 월세를 많이 뱉어내는 건물보다, '시간이 흐를수록 누구나 갖고 싶어 하는 건물'이 결국 승리하는 이유가 여기에 있다.
빌딩 투자의 본질은 단기적인 수익률 경쟁이 아니다. 얼마나 안정적으로 내 자산을 지키고, 필요할 때 제값에 현금화할 수 있는 '우량 자산'을 선점하느냐에 있다. 그래서 오늘도 강남의 수익률 3% 건물이 지방의 5% 건물보다 더 귀한 대접을 받는다. 시장은 언제나 현재의 월세보다, 미래의 가치를 먼저 보고 움직이기 때문이다.
이예진 원빌딩 매매사업부 1본부 팀장
yjlee2@wonbuilding.com

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기