
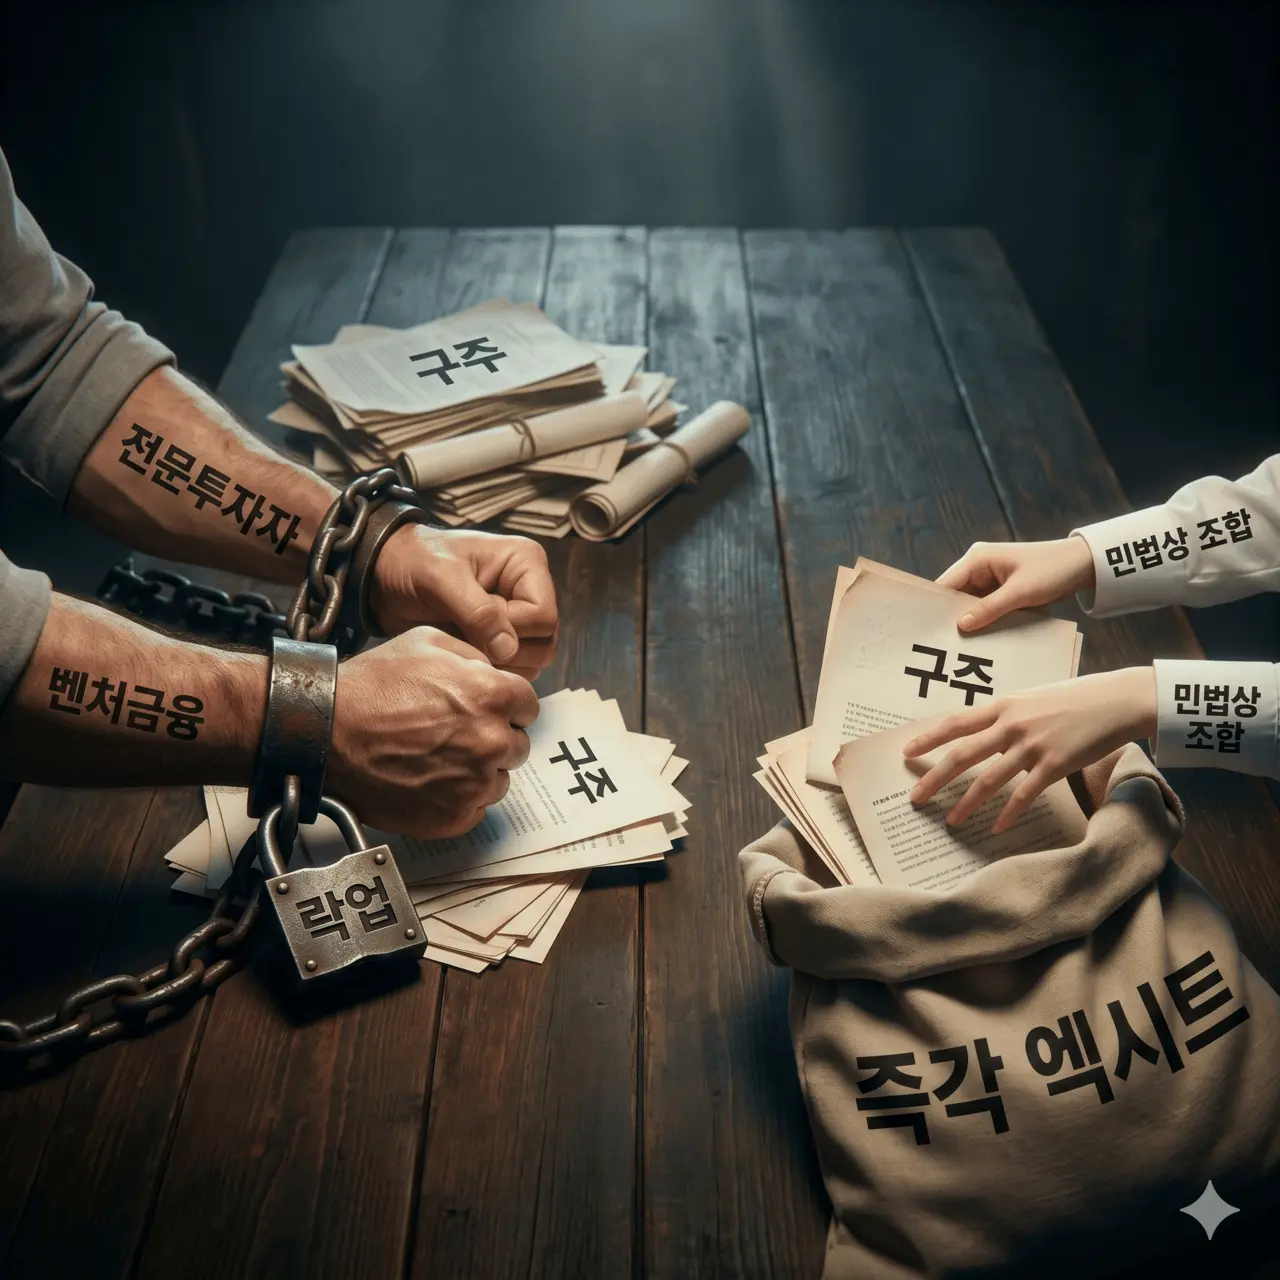
최근 ‘민법상조합’을 활용해 상장을 앞둔 벤처기업의 구주를 매입하는 사례가 급증하고 있다. 민법상조합으로 구주를 매입할 경우 상장 후 의무보호예수(락업)를 설정하지 않아도 된다는 코스닥시장 상장규정 시행세칙의 허점을 노린 행태다.
23일 투자은행(IB) 업계에 따르면 벤처캐피탈 A사는 상장이 임박한 벤처기업 지분 일부를 최근 민법상조합에 매각했다. 상장 후 주가 변동 리스크를 줄이고, 투자원금을 선제적으로 회수하기 위해서다. 원매자를 찾는 건 어렵지 않았다. 복수의 민법상조합이 앞다퉈 거래를 희망했다.
이 같은 현상이 벌어진 건 코스닥 상장규정 시행세칙의 맹점 때문이다. 현행 코스닥 상장규정에 따르면 벤처투자회사나 신기술사업금융회사 같은 ‘벤처금융’과 ‘전문투자자’는 상장예비심사 청구일 기준 2년 이내 취득한 주식에 대해 최소 1개월의 락업을 설정해야 한다.
반면 민법상조합은 취득 일자와 무관하게 락업 설정 대상에서 제외된다. 코스닥 상장규정 시행세칙 제2조 제3항에 따라 ‘집합투자기구’는 전문투자자로 분류되지 않기 때문이다. 같은 이유로 자산운용사가 펀드로 벤처기업 구주를 인수할 때도 락업 의무가 없다는 게 전문가들의 설명이다.
금융증권 업계 한 관계자는 “이미 여의도 프리IPO(상장 전 지분투자) 시장에선 락업 의무를 피해 민법상조합을 활용하는 사례가 흔해졌다”며 “최근엔 기관 출자자(LP)들을 대상으로도 민법상조합 딜이 돌아 순식간에 자금 모집이 끝나기도 했다”고 전했다.
그렇다고 민법상조합에 락업을 강제할 명분도 부족하다. 표면적으론 단순 ‘계모임’ 성격의 투자기구여서다. 만약 당국이 락업을 강하게 압박하면 상장 전 현물 배분을 통해 조합원들에게 주식을 직접 나눠주겠다고 하면 그만이다. 상장 후 지분 매도 권한을 온전히 개인의 선택으로 돌리는 식이다.
투자자(조합원) 입장에서 단점을 굳이 꼽자면 벤처투자 소득공제 혜택이 없고, 운용사의 공식 투자 실적(트랙레코드)으로 남지 않는다는 것이다. 하지만 상장 직후 주가 변동성이 가장 큰 시점에서 즉각적인 차익을 실현할 수 있다는 장점이 이를 상쇄하고도 남는다는 평가다.
촘촘한 규제망에 갇힌 벤처캐피탈 입장에선 역차별로 느낄 만한 대목이다. 초기 단계부터 한참 보유한 지분에 대해서도 상장 시 1~6개월의 락업을 거는 실정이기 때문이다. 일각에선 굳이 까다로운 규제와 보고 의무만 가득한 벤처투자조합을 힘들게 결성할 이유가 없다는 자조 섞인 목소리까지 나온다.
벤처캐피탈 한 관계자는 “시행세칙상 민법상조합과 함께 전문투자자 요건에서 빠져 있는 자산운용사 역시 이러한 규제 허점을 적극적으로 이용하고 있다”며 “형평성 측면에서라도 현행 규정을 일부 손볼 필요가 있어 보인다”고 말했다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기