
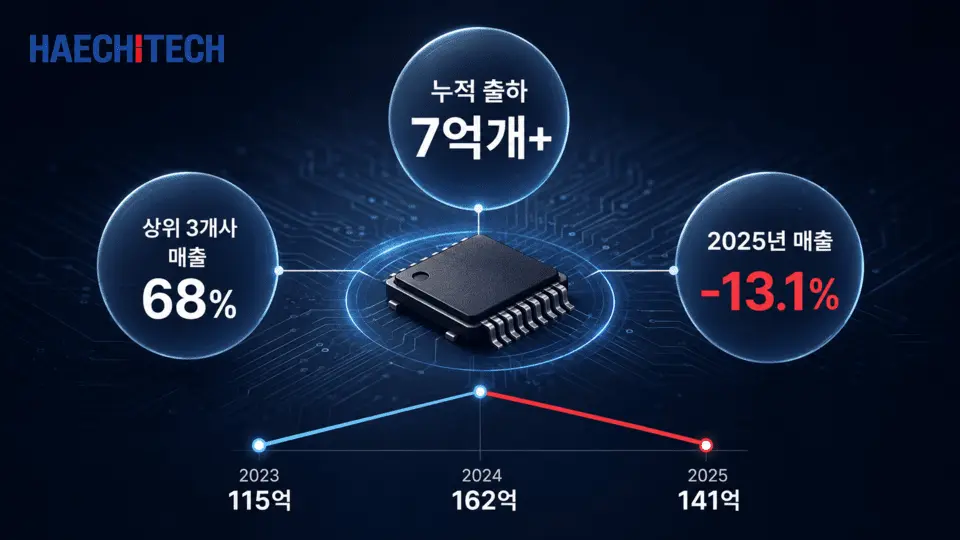
해치텍은 반도체 센서 IC를 7억개 넘게 출하했고 양산 수율도 98%에 달한다. 하지만 매출은 2023년 115억원에서 2024년 162억원으로 늘었다가 2025년 141억원으로 줄었다. 대규모 양산 역량이 안정적인 매출로 직결되지는 않은 셈이다.
◆ 고객 3사 의존도 68%…제품 채택돼도 물량 미확정
6일 투자은행(IB) 업계에 따르면 해치텍은 7일까지 기관 수요예측을 진행한 뒤 12~13일 일반청약을 거쳐 오는 25일 코스닥시장에 상장할 예정이다. 대표주관사는 DB증권이다.
누적 출하량 증가가 연간 매출 성장으로 그대로 이어지지 않는 배경에는 낮은 제품 단가와 고객사별 발주 변동이 있다. 증권신고서상 매출 추정에 적용한 스마트폰용 지자기센서 평균판매단가(ASP)는 개당 0.0576달러다.
낮은 단가는 가격 경쟁력과 제품 채택 확대에 유리하지만 개당 매출 기여도는 제한적이다. 모바일용 디지털 자기센서 ASP도 2025년 0.1015달러에서 2028년 0.0921달러로 낮아질 것으로 예상됐다. 매출과 수익성을 키우려면 물량 확대와 고부가 제품 비중 상승이 함께 필요하다.
해치텍 제품은 스마트폰·가전 부품으로 채택되는 디자인윈을 거쳐 양산된다. 다만 고객사의 수요예측에 법적 구속력이 없고 최소 구매물량도 보장되지 않아 완제품 판매량과 재고·출시 일정에 따라 실제 주문량이 달라질 수 있다.
여기에 높은 고객 집중도는 발주 변동이 실적에 미치는 영향을 키운다. 상위 3개 고객사 매출 비중은 2023년 67.7%, 2024년 63.1%, 2025년 64.4%에 이어 2026년 1분기 68.0%로 3년 넘게 60%대를 차지하고 있다.
신고서에는 주요 고객사가 해치텍보다 우월한 가격 교섭력을 갖고 있으며 원가 절감을 위해 부품 가격 인하를 요구할 수 있다고 명시됐다. 국내 A사에는 일본 경쟁사와 함께 이원화 공급업체로 들어가 있고, OPPO·Vivo 물량은 경쟁입찰을 통해 배분받는다.
실제로 OPPO·Vivo 내 지자기센서 점유율은 2024년 49.8%에서 2025년 17.7%로 떨어졌다. 회사는 미·중 기술 갈등과 중국의 반도체 자립 정책에 대응해 공격적인 점유율 확대보다 안정적인 거래관계를 우선한 결과라고 설명했다. 전략적 선택이었지만 중국향 공급 축소는 2025년 매출이 13.1% 감소하는 결과로 이어졌다.
◆ 매출 감소·재고 증가…영업현금흐름도 마이너스
올해 들어 중국 고객사 공급비중을 다시 확대하면서 상반기 매출은 92억원으로 회복됐다. 다만 1분기 매출이 전년 동기보다 18.9% 증가한 사이 영업손실은 2억2700만원에서 5억4000만원으로 확대됐다. 5월과 6월 월간 영업이익은 흑자로 돌아섰지만 회사가 제시한 가결산 수치다.
발주 변동은 재고 부담으로 이어진다. 해치텍의 센서 IC는 고객사별 성능과 인터페이스, 패키지 사양에 맞춰 생산된다. 외주 생산에도 2~4개월이 걸려 수요예측에 따라 재고를 미리 확보해야 한다. 주문이 줄거나 적용 모델이 바뀌면 이미 생산한 제품을 다른 고객사에 판매하기 어렵다.
2025년 매출은 전년보다 13.1% 감소했지만 총재고자산은 28억원에서 35억원으로 26.7% 증가했다. 재고자산 평가충당금 설정률도 2024년 32.5%, 2025년 33.1%, 2026년 1분기 30.6%로 30%대를 이어갔다. 재고자산회전율은 2024년 5.30회에서 2025년 4.36회로 낮아졌다. 고객사 주문에 대비해 확보한 물량이 매출로 전환되는 속도보다 재고가 쌓이는 속도가 빨랐던 셈이다.
영업활동현금흐름도 2024년 16억5600만원 순유입에서 2025년 15억3000만원 순유출로 돌아섰다. 회사 측은 중국 고객사 매출 감소에 따른 영업손실과 재고자산 등 운전자본 증가를 원인으로 들었다.
해치텍이 제시한 2026년 추정 매출은 211억원이다. 상반기 실적을 고려하면 연간 목표치를 채우기 위해서는 하반기에만 119억원, 상반기 대비 29.3% 증가한 매출이 필요한 셈이다. 2030년 목표인 764억원을 달성하려면 2025년 실적을 기준으로 향후 5년간 연평균 40.3%씩 성장해야 한다. 향후 기업가치는 신규 사업의 매출 전환과 함께 고객 의존도, 수익성, 현금흐름을 얼마나 빠르게 개선하느냐에 좌우될 전망이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기