
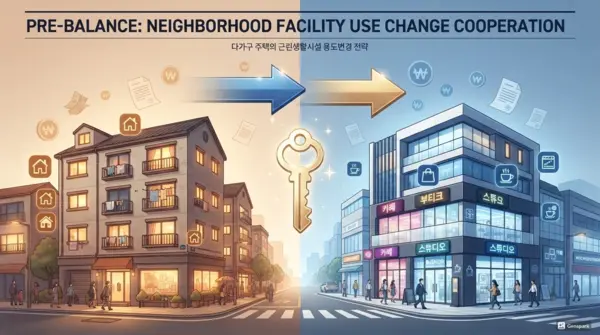
서울 주요 상권의 노후 다가구·상가주택을 보유한 매도인들과 상담하다 보면, 매매 계약 협상 단계에서 매수인이 요구하는 ‘잔금 전 근린생활시설(근생) 용도변경 협조’ 특약에 부담을 느끼는 경우가 많다. 오랜 기간 주택으로 관리해 온 건물의 용도를 매수자를 위해 굳이 먼저 바꿔주어야 하는지 의문을 가지는 것이다.
하지만 현 상업용 부동산 시장의 거래 구조와 세법 체계를 냉정하게 들여다보면, 잔금 전 용도변경 협조는 매수인을 위한 ‘배려’가 아니다. 매도인이 내 건물의 가치를 방어하고 매매를 완수하기 위한 핵심 전략이다. 매도인이 이 조건에 적극적으로 열려 있다면 많은 골칫거리를 해결할 수 있다.
잔금 전 용도변경 협조는 우선 ‘자금력 있는 우량 매수자(법인투자자)’를 시장으로 끌어들이는 특별한 열쇠다. 현재 서울 상가주택 매수 시장의 핵심 플레이어는 근생 건물로 밸류업을 목적으로 하는 법인 투자자들이다. 개인이 상가주택을 매입하는 경우에는, 주택 부분과 상가 부분을 구분하여 다른 규제가 적용되어 복잡한 구조로 계산이 된다. 주택 부분에 있어서 주택담보대출을 계획하더라도 최근 엄격한 대출 규제에 제약이 많은 상황이다. 이러한 시장 상황에서 개인 매수자들도 법인을 설립하여 법인 명의로 매매를 진행하는 경우가 많아졌다.
하지만, 현행 세법상 법인이 주택을 유상으로 취득할 경우, 지역에 관계없이 12%의 중과세율이 적용된다. 뿐만 아니라 중과세율에 농어촌특별세 및 지방교육세가 추가되어 실질 세율은 약 13.4%이다. 이는 법인의 주택 투자를 억제하기 위해 취하는 강력한 조치이다. 매매가 100억원 건물 기준, 상가(4.6%)로 매입할 때보다, 주택(약 12%)으로 취득하는 경우 취득세만 7억4000만 원을 더 부담해야 하는 셈이다.
잔금을 치르기 전에 임차인을 명도하고 건축물대장상 건물의 용도를 ‘근린생활시설’로 변경하면, 이 건물은 ‘상업용 부동산’이 되어 4.6%의 일반 취득세율을 적용 받는다. 매도인이 용도변경 협조의 문을 열어두는 순간, 건물의 매수 가망 고객층이 일반 개인에서 탄탄한 자본력과 매입 의지를 가진 법인·기업 투자자 전체로 크게 확장되는 것이다.
두번째로 매수인의 잔금 지급 능력 극대화와 계약 파기 리스크를 해소할 수 있다는 강점이 있다. 아무리 좋은 가격에 계약서를 썼어도, 매수인이 잔금을 치르지 못하면 거래는 실패한다. 현재 주택에 대한 가계대출 및 DSR 규제는 매우 엄격하며, 특히 방의 개수마다 공제되는 소액임차인 최우선변제금(일명 ‘방 빼기’) 문제로 주택 담보대출은 한도가 턱없이 부족하다.
반면, 잔금일 전에 근생으로 용도가 변경된 건물은 사업자 대출 및 상업용 부동산 담보대출(LTV 70~80% 수준) 활용이 가능하다. 매도인이 용도변경에 협조한다는 것은 매수인이 은행으로부터 원활하게 잔금 지급에 필요한 대출을 일으킬 수 있는 환경을 만들어 주는 것이며, 이는 곧 잔금 지급 지연이나 계약 파기 리스크를 줄일 수 있는 안전한 장치가 될 수 있다.
가장 큰 강점은 매도인의 ‘1세대 1주택 양도소득세 비과세’ 혜택을 보장한다는 점이다. 과거 매도인들이 잔금 전 용도변경을 꺼렸던 가장 큰 이유는 “잔금 때 주택이 아니니 비과세 혜택을 못 받는 것 아닌가?” 하는 세무적 불안감 때문이었다.
하지만 2025년 2월 소득세법 시행령이 개정되었다. 매매계약일 현재 주택이고 특약에 의해 매수인의 협조 요청으로 잔금 전 용도변경을 진행한 경우, 매도인의 양도소득세는 ‘계약일 당시의 용도(주택)’를 기준으로 판정하도록 명확히 정리되었다. 즉, 매도인은 1세대 1주택 장기보유특별공제 혜택을 적용 받으면서, 상업용 건물 수요자들에게도 매각할 수 있는 법적 안전지대가 확보된 것이다.
결국 용도변경 협조는 더 많은 잠재 매수자를 확보하고, 거래당사자들 모두 윈윈할 수 있는 합리적 파트너십을 제공하는 방법이다. 오늘날 상업용 부동산 시장에서 매매계약은 단순한 ‘소유권 이전’을 넘어, 매도인의 비과세 혜택과 매수인의 세금·대출 최적화를 서로 맞교환하는 전략적 파트너십의 성격을 띤다.
잔금 전 근생으로 용도변경 협조는 매도인이 잠재 매수층을 넓히고, 매수인의 대출 활용을 통해 안정적인 잔금 지급을 받을 수 있도록 만드는 스마트하고 강력한 협상 카드다. 이제 매도인도 이 구조를 명확히 이해하고, 계약 초기부터 적극적으로 활용할 필요가 있다.
송나현 원빌딩 매매사업부 팀장
nhsong@wonbuilding.com

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기