
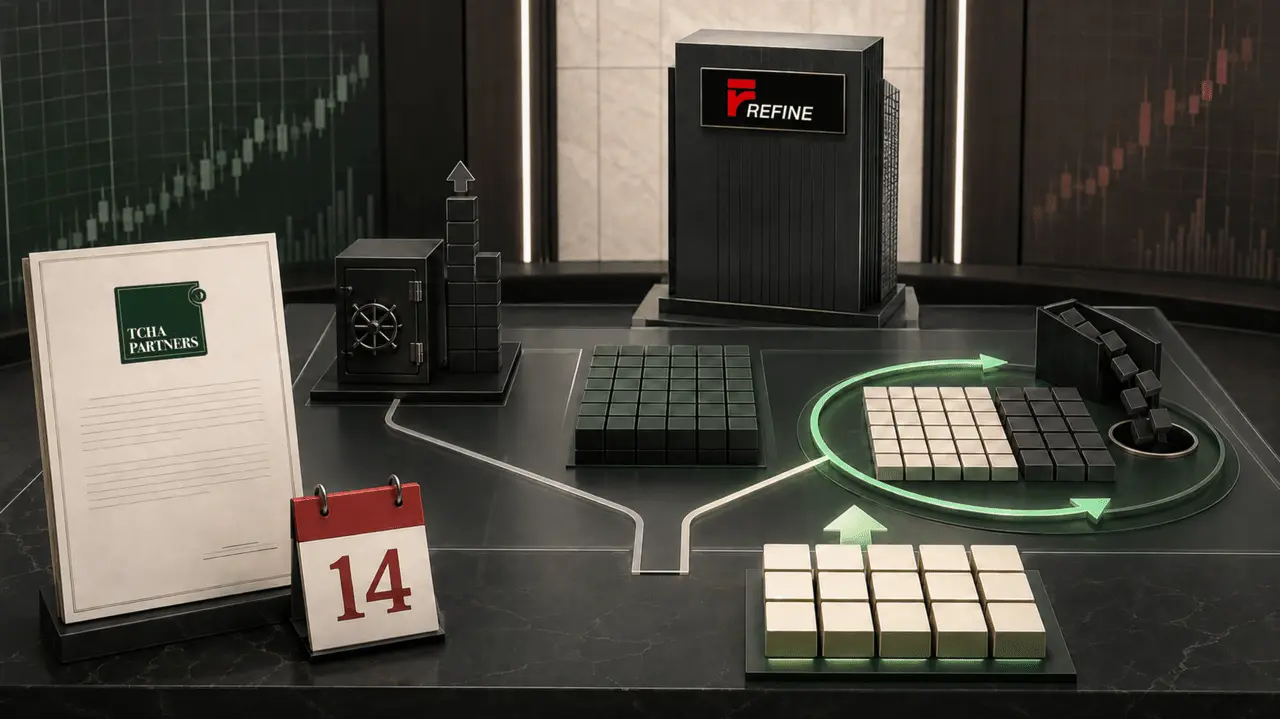
차파트너스자산운용이 코스닥 상장사 리파인에 약 915억원 규모의 자사주 매입·소각을 요구했다. 최대주주 리얼티파인이 같은 금액으로 지분을 추가 취득하는 것보다 회사가 저평가된 주식을 사들이는 편이 잔존주주의 주당 가치를 높일 수 있다는 주장이다.
4일 차파트너스는 리파인 이사회에 공개주주서한을 보내 최대주주의 공개매수와 같은 규모 이상으로 자사주를 취득·소각하는 방안을 즉시 검토해 결의하라고 촉구했다. 주주들이 응모 여부를 판단할 수 있도록 오는 14일 오전까지 자사주 공개매수 여부를 심의·의결하고 결과를 공시하라는 요구도 내놨다.
차파트너스는 운용 중인 펀드를 통해 2023년부터 리파인 주식을 보유하고 있다. 앞서 올해 2월과 4월에도 이사회에 서한을 보내 자사주 매입을 제안했지만 실행되지 않았다고 설명했다.
리얼티파인은 지난달 18일부터 이달 16일까지 리파인 주식 최대 519만9000주를 주당 1만7600원에 공개매수하고 있다. 대상 물량은 발행주식총수의 30%로, 매수대금은 약 915억원이다. 전량을 확보하면 지분율은 47.96%에서 77.96%로 높아진다.
리얼티파인은 스톤브릿지캐피탈과 LS증권이 설립한 특수목적법인(SPC)이다. 이번 거래를 통해 안정적인 지배구조를 구축하고 소액주주에게 투자금 회수 기회를 제공하겠다는 입장이다. 이후에도 리파인의 상장 지위는 유지할 계획이다.
차파트너스는 같은 915억원이라도 집행 주체에 따라 일반주주에게 미치는 효과가 달라진다고 봤다. 최대주주가 주식을 사들이면 회사 자산과 발행주식 수는 그대로다. 반면 리파인이 자사주를 매입해 소각하면 주식 수가 줄어 잔존주주의 주당 가치가 높아진다는 논리다.
경영권 안정이라는 목적도 자사주 소각으로 달성할 수 있다고 주장했다. 리파인이 발행주식의 30%를 공개매수해 소각하고 최대주주가 응모하지 않으면 추가 자금 투입 없이도 리얼티파인의 지분율이 약 68.5%로 오른다는 계산이다. 매입 가격은 1만7600원보다 높고 이사회가 산정한 내재가치보다 낮은 범위에서 정하라고 제안했다.
리얼티파인이 제시한 가격도 문제로 삼았다. 주당 1만7600원은 직전 거래일 종가인 1만3580원보다 29.6% 높다. 다만 기존 최대주주 지분을 인수할 때 지급한 주당 2만7159원보다는 약 35% 낮고, 2021년 공모가인 2만1000원에도 못 미친다.
차파트너스는 올해 6월 말 기준 리파인의 현금성 자산이 약 1900억원이라고 설명했다. 지난 3일 종가 기준 시가총액 2905억원의 약 66%에 해당한다. 인수합병(M&A)이나 신규 사업을 위해 현금을 보유해야 한다면 투자 대상과 필요자금, 집행 시기, 예상 수익률을 주주에게 밝혀야 한다는 입장이다.
공개매수 과정의 이해상충 가능성도 제기했다. 리얼티파인 이사회 과반을 구성하는 현승윤 대표와 성익환·조주영 사내이사는 리파인의 기타비상무이사도 겸직한다. 매수자와 대상회사 양측의 의사결정에 관여할 수 있어서다.
차파트너스는 리파인 이사회가 자사주 매입·소각을 대안으로 검토했는지, 제시 가격의 적정성을 판단하기 위해 독립적인 기업가치 평가나 외부 자문을 받았는지 밝히라고 했다. 이해관계가 있는 이사들의 심의·의결 참여 여부와 이해상충 관리 절차도 설명해야 한다고 덧붙였다. 겸직 이사 3명이 빠질 경우에는 나머지 이사 4명이 독립적으로 판단하고 각자의 찬반과 근거를 공개하라는 입장이다.
차파트너스는 이사회가 두 방안을 실질적으로 비교하지 않거나 합리적인 이유 없이 최대주주의 공개매수를 용인한다면 상법상 이사의 주주에 대한 충실의무와 주주 공평대우 의무에 어긋날 소지가 있다고 주장했다. 스톤브릿지캐피탈과 LS증권에도 이번 거래가 이해상충 관리와 투자 대상 회사의 중장기 주주가치 제고를 강조하는 스튜어드십 원칙에 부합하는지 답하라고 촉구했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기