
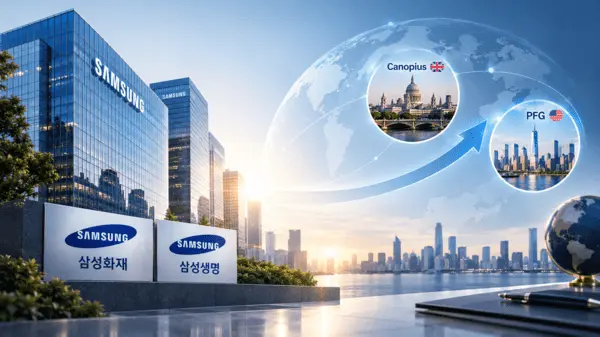
삼성화재·삼성생명이 새 지급여력제도(K-ICS) 도입 이후 쌓인 여유자본을 국내 주주환원 대신 해외 M&A에 투입하는 방안을 검토 중이다. 두 회사가 인수를 검토 중인 영국 캐노피우스·미국 프린시플파이낸셜그룹(PFG) 관련 거래 규모는 최대 8조원에 이르고 있다. 업계 최상위권의 자본건전성을 확보한 삼성 보험형제가 자본배치의 중심 축을 국내에서 해외로 옮기고 있는 움직임으로 풀이된다.
◆ 쌓이는 자본, 국내보다 해외가 유리한 이유
9일 투자은행(IB) 업계와 신용평가업계에 따르면 삼성화재의 올해 1분기 말 K-ICS 비율은 경과조치 적용 후 270.1%다. 지난해 말보다 7.2%포인트 오른 수준으로, 금융감독원이 집계한 보험업권 전체 K-ICS 비율 216.1%와 손해보험업권 평균 229.7%를 웃돈다. 삼성생명도 같은 기간 경과조치 적용 전 K-ICS 비율 209.9%, 기본자본비율 169.7%를 기록하며 자본건전성이 개선됐다.
두 회사의 자본 여력을 키운 요인 중 하나는 각각 보유 중인 삼성전자 지분이다. 삼성생명·삼성화재는 각각 8.51%, 1.49%의 삼성전자 지분율 보유 중이다. 해당 지분의 배당수익과 지분가치 상승이 자본비율 크게 개선시켰다.
시장에서는 삼성전자 지분 활용법으로 배당성향 확대나 자사주 매입·소각 등 주주환원 확대를 예상했지만, 실제 자본 활용처로는 조 단위의 대규모 해외 M&A가 떠오르고 있는 것이다.
삼성생명은 PFG 투자에 5조~6조원, 삼성화재는 캐노피우스 추가 지분 인수에 2조~3조원을 투입하는 방안을 검토 중이다. 거래 조건은 아직 확정되지 않았지만 두 거래가 모두 성사되면 투자 규모는 최대 8조원에 이른다. 이는 최근 보험업권의 최대 M&A 거래였던 DB손해보험의 미 포테그라 인수(약 2조원)의 약 4배에 달하는 규모다.
여기에는 국내와 해외 M&A에 적용되는 규제 차이도 영향을 미쳤다. 보험업법상 국내 보험사의 자회사 투자 한도는 총자산의 3%와 자기자본의 60% 중 적은 금액으로 제한된다. 반면, 해외 금융회사 인수에는 예외가 인정된다.
한 보험업계 관계자는 "삼성생명이나 삼성화재 입장에서는 자본이 부족해서 투자를 못 하는 단계가 아니라 오히려 자본을 어디에 써야 하느냐가 고민인 단계"라며 "국내에서는 대형 금융회사를 사려 해도 투자 한도에 걸리고 주주환원만으로 소진하기에는 자본 여력이 너무 클 수 있어 결국 해외에서 성장률과 수익성을 동시에 가져올 수 있는 자산을 찾을 수밖에 없는 구조"라고 말했다.
◆ 배당 대신 M&A…관건은 인수 후 성과
삼성화재의 캐노피우스 투자는 이미 상당 기간 진행돼 왔다. 삼성화재는 지난해 추가 투자를 통해 캐노피우스 지분을 40%까지 확대했다. 누적 투자금은 약 1조2000억원이다. 영국 로이즈 시장을 기반으로 특종보험을 영위하는 캐노피우스는 삼성화재가 국내 시장을 넘어 글로벌 사업 역량을 확보할 핵심 투자처로 꼽힌다.
캐노피우스 투자는 실적에도 영향을 주고 있다. 올해 상반기 삼성화재의 캐노피우스 지분법 투자손익은 1685억원으로 지난해 같은 기간 480억원보다 크게 늘었다. 기존 투자가 수익으로 연결되는 가운데 추가 지분 확대에 힘이 실릴 것으로 보인다.
삼성생명이 검토하는 PFG는 삼성화재와는 투자 목적이 다르다. PFG는 미국 퇴직연금·자산운용 시장에서 사업 기반을 갖춘 금융회사다. 삼성생명은 이를 통해 국내 생명보험 시장의 성장 한계를 넘어 미국 퇴직연금·자산운용 시장으로 사업 영역을 넓히려는 포석으로 읽힌다. 보험 중심의 사업구조를 자산운용과 연금으로 확장하는 전략이다.
다만, 자본 여력이 충분하다고 해외 M&A의 성공이 보장되지는 않는다. 보험연구원이 최근 국내 보험사들이 국경 간 M&A에서 글로벌 경쟁사와 비교해 인수 후 통합(PMI) 역량과 자금조달 구조가 상대적으로 취약하다고 지적하기도 했다.
해외 대형 보험사들이 M&A 전담 조직을 통해 투자처 발굴부터 PMI까지 장기적으로 관리하는 것과 달리 국내 보험사들은 개별 거래 중심으로 접근하는 경우가 많다는 것이다. 인수 후 K-ICS 비율 관리와 주주환원 정책을 동시에 유지할 수 있을지도 과제로 남는다.
한 IB업계 관계자는 "이번 거래를 삼성생명이 5조원, 삼성화재가 2조원을 투자한다는 식으로만 보면 핵심을 놓칠 수 있다"며 "삼성 금융이 그동안 국내에서 쌓은 자본을 해외에서 수익을 만들어내는 자산으로 바꾸는 단계에 들어갔다는 의미가 더 크며 8조원이 실제 집행된다면 개별 M&A를 넘어 삼성 금융의 자본배치 방향 자체가 달라졌다고 볼 수 있다"고 전했다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기