
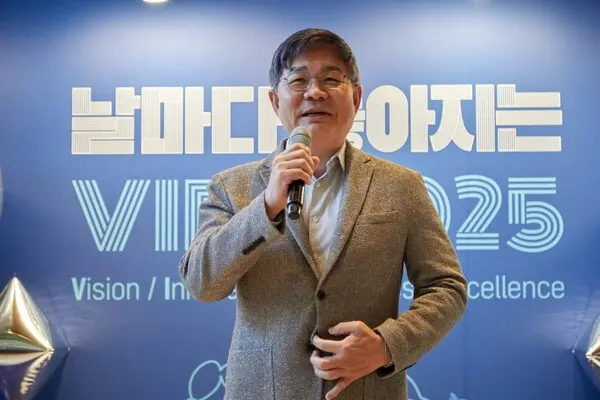
안재현 SK케미칼 대표가 최고경영자(CEO) 직함을 내걸고 투자자와 소통하는 자리를 마련했으나, 기존 기업가치 제고 전략의 골자를 되풀이해 자본시장의 눈총을 사고 있다.
9일 업계에 따르면 SK케미칼은 전날 오전 여의도 콘래드호텔에서 기관투자자 등을 대상으로 한 행사인 ‘CEO 인베스터 데이 2026’을 개최했다.
SK케미칼이 CEO 직함을 내세워 별도의 투자자 소통 행사를 연 건 이번이 처음으로 파악된다. 이전에는 CEO가 주주총회 혹은 실적발표와 연동된 기업설명회(IR)에서 중장기 성장동력 등을 부정기적으로 발표했다.
올해는 안 대표가 SK케미칼을 단독으로 이끄는 첫해다. 그는 2023년 정기 임원 인사에서 SK케미칼 공동 대표이사로 선임됐다. 이후 안 대표는 김철 대표와 함께 회사를 이끌었다. 김 대표가 올 3월 퇴임하면서, 안 대표 단독 체제가 됐다.
자본시장 일각에서는 SK케미칼의 이번 행사가 타이틀이 지닌 무게감에 비해 실효성이 떨어진다고 지적한다. CEO가 전면에 나섰는데도, 새로운 주주환원 정책이나 뚜렷한 기업가치 제고 전략을 제시하지 못하고 기존 내용을 답습했다는 평가다.
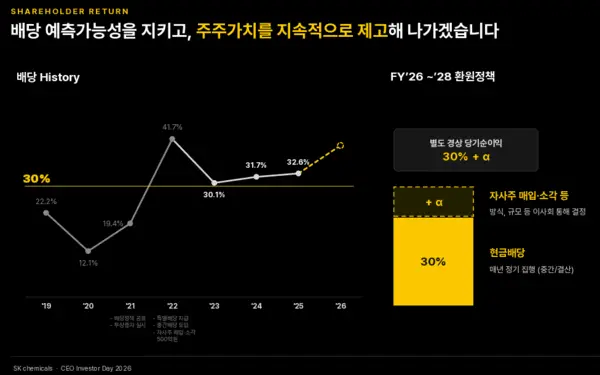
이번 행사에서 SK케미칼은 2026~2028년 총주주환원율 30% 이상을 목표로 한다고 밝혔다. 총주주환원율은 연간 당기순이익 중 현금배당과 자기주식(자사주) 매입·소각으로 쓴 비율을 뜻한다.
그러나 SK케미칼은 이미 별도 기준 배당성향 30%를 웃돌고 있다. 사측에 따르면 배당성향은 ▲2022년 41.7% ▲2023년 30.1% ▲2024년 31.7% ▲2025년 32.6%다. 현 수준의 배당만 지급하고 자사주 매입·소각을 안 해도 목표를 채울 수 있는 것이다. 앞서 SK케미칼은 2021년 행동주의 펀드의 서한을 받은 후, 배당성향 30%를 약속했고 이를 이행 중이다.
SK케미칼이 이번 행사에서 발표한 성장 전략도 수년 전 회사가 내놓은 것과 틀이 같다는 목소리가 나온다. 주력 사업인 코폴리·모노머의 경우 고부가 포트폴리오 확대를 통한 사업 경쟁력 강화를 제시했다. 이는 2022년·2023년 사측이 밝힌 내용과 같다.
재활용 부문의 성장 논리도 대체로 유사하다. 저가 원료를 안정적으로 확보하고, 기술 우위로 품질을 유지하고, 고객 맞춤으로 고부가 시장을 선점하며, 통합 솔루션을 더하겠다는 것이다. 이는 2022~2023년 IR 발표와 줄기가 같다. 다만 이번에는 이 모델이 서비스형 재활용(RaaS)이라는 용어로 묶였고, 2029년 재활용 부문 손익분기점(BEP)을 달성하겠다는 내용이 추가됐다.
그러면서 SK케미칼은 2030년 전사 매출 목표(SK바이오사이언스 제외)를 2조8000억원, 영업이익 목표를 3200억원으로 제시했다. SK케미칼은 2022년에 그린소재 관련 사업 매출만으로 2030년 2조6000억원을 공언한 바 있다.
그러나 당장 시장의 반응은 싸늘했다. SK케미칼 주가는 행사 종료 후에 오히려 하락했다. 정규장 종가는 전장 대비 0.39% 떨어진 주당 5만1200원으로 마감했다. 주가순자산비율(PBR)은 약 0.4배다.
금융투자업계 관계자는 “SK케미칼의 이번 CEO 인베스터 행사를 한마디로 표현하면 ‘소문난 잔치에 먹을 것 없다’고 하겠다”며 “이미 수년 전부터 시장에 알려진 내용을 재포장한 것에 불과했다”고 말했다. 이어 “CEO가 직접 나서 이런 행사를 한 건, 돌아선 투자자 마음을 되돌리기 위한 일종의 이벤트가 아닐까 싶다”고 비판했다.
SK케미칼 관계자는 “중기 성장 전략을 발표한 지 오래됐다 보니, 이를 리비전하기로 했다”며 “CEO께서 직접 투자자에게 설명할 필요가 있겠다고 판단하셔서, 이번 행사를 진행하게 됐다”고 말했다.
이어 “수치만 놓고 보면 과거나 지금이나 2030년을 기준으로 목표를 설정했기 때문에 크게 차이가 날 수는 없을 것”이라며 “다만 이번에는 더 구체적으로 발표한 부분이 있다”고 답했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기