
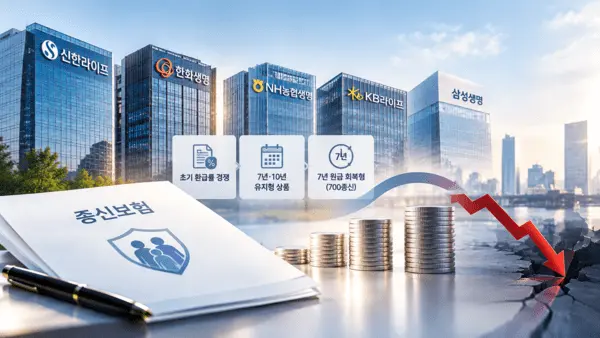
국내 생명보험 업계 실적을 이끌어온 '단기납 종신보험'이 환급 시점에 접어들면서 일부 보험사의 잠재 손실 우려가 커지고 있다. 종신보험이지만 보험료 납입을 일정 기간만 유지하면 납입한 보험료를 100%까지 돌려받는 상품 성격 탓에 환급 시점에 해지가 몰릴 가능성이 높아져서다. 이 경우 보험사가 예상한 미래이익(CSM)과 당기순이익이 동시에 줄어 들 수 있다.
◆ 판매 ‘과잉 경쟁’ 속 일부 상품 해지율 82% 달해…금융당국도 강하게 제동
15일 보험권에 따르면 단기납 종신보험 상품에 대한 낙관적 해지율에 따라 미래이익(CSM)을 크게 늘린 보험사들에 대한 불안감이 커지고 있다. 해당 종신보험은 사망 보장이 목적이지만 보험료 납입료를 일정 기간 유지하면 납입보험료에 근접하거나 이를 웃도는 금액을 돌려받을 수 있다. 여기에 비과세라는 장점이 있다. 많은 생명보험사들은 이런 판매 유인을 앞세워 최근 3년간 이 상품들을 경쟁적으로 팔아 왔다.
대표적인 상품이 가입 7년 차에 납입보험료 수준을 돌려주는 이른바 ‘700종신'이란 이름의 보험 상품이다. 국내 생보사 12곳의 7년 환급형 종신보험 수입보험료는 2024년 약 3100억원에서 지난해 약 9500억원으로 세 배 넘게 늘었다.
문제는 이러한 상품들은 환급 시점에 해지가 얼마나 집중될지 정확히 예측하기 어렵다는 점이다. 앞서 KB라이프가 2019년 3월 출시한 ‘7년의약속KB평생보험'를 보면, 7년 경과 시점인 올해 해지율이 약 82%를 기록했다. 설계 당시 예상치보다 30~40%를 높은 수치다.
위험을 인식한 당국도 급기야 생보사들로 하여금 단기납 종신보험 가입 고객의 원금 도달 시점(7~10년 차)의 대량 해지 가능성을 부채(BEL·최적보험부채) 평가해 회계장부에 강제로 반영하도록 했다. 장부상 회계 이익을 누려온 생보사들이 실질적으로는 대규모 손실 위기에 처할 가능성이 사실상 커진 셈이다.
◆ 한화·신한·농협생명, 종신형 CSM 확대…낙관적 해지율 예측 ‘부메랑’ 될까 우려
통상 보험사는 계약이 장기간 유지된다는 전제로 보험료 수입과 보험금 지급, 사업비 등을 추정해 미래이익인 CSM 산출한다. '7년의약속KB평생보험' 사례처럼 예상보다 많은 계약자가 일찍이 특정 시점에 해지하면 미래 이익으로 잡은 CSM이 줄 뿐 아니라 상품별 손익구조와 해지 시점의 현금흐름에 따라 당기순이익 함께 감소할 수밖에 없는 구조다.
단기납 종신보험 판매를 늘린 생보사 중 한 곳인 한화생명은 올해 상반기에 신계약 CSM이 1조3001억원으로 전년 동기(9255억원)보다 40.5% 늘었다. 이 중 종신보험 신계약 CSM이 6423억원으로 134.8%나 급증했다. 올해 신계약 CSM의 절반 가량이 단기납을 포함한 종신보험 관련 상품에서 나온 것이다.
신한라이프도 이러한 단기납 종신보험 중심의 판매 전략으로 CSM이 2024년 약 1조2650억원에서 2025년 1조6460억원으로 30.1% 늘었다. 올해 상반기에는 7161억원으로 전년 동기(7048억원)보다 1.6% 증가했다. 올 상반기 CSM 증가 폭을 보면 단기납 종신보험 판매에 치중한 또다른 생보사인 농협생명보다는 작지만 판매 규모면에서는 앞선다.
신한라이프는 2024년 결산에서 실제 이러한 단기납 종신형 CSM 유지율이 무너진 점이 반영되기도 했다. 회사는 해지율 가정 변경으로 당시 관련 CSM이 4087억원 줄었다. 위험률과 사업비율 등 다른 가정 변경 조치를 취하면서 전체 가정 변경에 따른 CSM은 872억원으로 맞춘 바 있다.
NH농협생명은 신계약 CSM 변동 폭이 컸다. 2024년 8142억원에서 2025년 5021억원으로 38.3% 줄었지만 올해 상반기에는 6019억원으로 전년 동기(3304억원)보다 82.2% 확대했다. 그러나 올해 상반기 당기순이익은 351억원으로 전년 동기보다 77.3% 감소했다. 시장에서는 이러한 손실 급감 배경으로 단기납 종신보험 해지를 꼽고 있다.
보험 업계 한 관계자는 "최근 3년간 생보사들의 호실적을 견인했던 단기납 종신보험이 환급 시점에 접어들면서 오히려 실적 부담으로 돌아올 가능성이 커졌다"라며 "상품에 대한 이익을 얼마나 현실적인 가정에 기반해 CSM으로 잡았냐에 따라 보험사별로 마주하는 충격의 정도가 상이할 것"이라고 밝혔다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기