
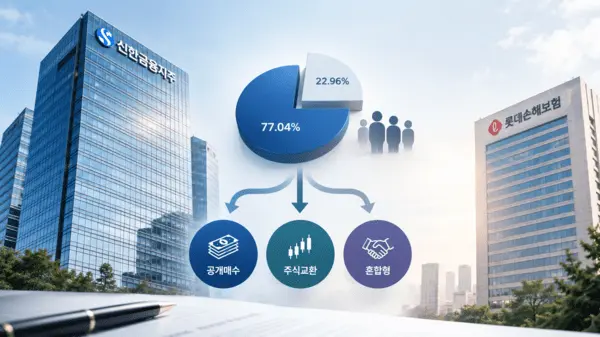
신한금융지주가 롯데손해보험 인수를 확정하면서 롯데손보의 상장폐지 가능성과 소액주주 지분 처리 방식에 관심이 쏠리고 있다. 신한금융이 롯데손보를 완전자회사로 편입한 뒤 신한EZ손해보험과 통합하겠다는 구상을 밝힌 만큼 과거 오렌지라이프를 완전자회사로 전환했던 방식이 재현될지 주목된다. 공개매수와 포괄적 주식교환 등 구체적인 지분 확보 방식은 아직 확정되지 않았다.
◆ 주당 2900원에 77.04% 인수…잔여 지분 확보에 최대 약 2066억원
16일 투자은행(IB)업계에 따르면 신한금융은 지난 13일 사모펀드 운용사 JKL파트너스가 보유한 롯데손보 지분 77.04%를 6933억원에 인수하는 주식매매계약(SPA)을 체결했다. 금융당국 승인 등 필요한 절차를 거쳐 잔여 지분 22.96%도 추가로 확보할 계획이다. 인수가를 주당 가격으로 환산하면 약 2900원이다. 이를 전체 발행주식에 적용한 지분 100%의 단순 환산 가치는 약 9000억원이다.
신한금융이 롯데손보의 잔여 지분을 확보하는 데 필요한 비용은 취득 가격과 대상 주식에 따라 달라지게 된다. 전체 발행주식의 22.96%를 현 주가보다 약 25% 높은 주당 2900원에 모두 매입한다고 가정하면 추가 부담은 약 2066억원 수준이다. 자기주식 등 주식별 처리 방식과 최종 취득 대상에 따라 최종 금액은 달라질 수 있다.
롯데손보 소액주주 지분의 경우, 올 6월 말 반기보고서 기준으로 15.9%, 약 4934만 주 규모다. 이를 주당 2900원으로 환산하면 약 1431억원어치다. 호텔롯데가 보유한 지분은 5.0%, 나머지 자기주식 0.4% 등이다.
가장 큰 비중인 소액주주 지분 처리에 있어 신한금융에는 참고할 만한 선례가 있다. 앞서 신한금융은 2019년 오렌지라이프 지분 59.15%를 확보한 뒤 완전자회사화를 위해 같은 해 11월 잔여 지분 40.85%를 포괄적 주식교환으로 취득하기로 한다. 오렌지라이프 1주당 신한금융 주식 0.6601483주를 배정하고 보유 자기주식과 신주 823만 여주를 활용해 지분을 확보하는 방식이었다. 오렌지라이프는 2020년 상장폐지됐으며 이후 신한생명과 합병해 신한라이프로 재편됐다.
또다른 시나리오는 공개매수와 주식교환을 병행한 KB금융의 사례다. KB금융은 2017년 KB손해보험과 KB캐피탈을 완전자회사로 편입하는 과정에서 공개매수를 통해 주주에게 현금화 기회를 제공하고, 응하지 않은 주주의 잔여 지분은 주식교환으로 확보했다.
공개매수 방식을 택한 주주는 제시된 가격에 주식을 팔 수 있게 하는 반면 주식교환 선택지는 지주사 주식으로 바꿔 주주로 남을 수 있게 했다. 이렇게 두 방식을 병행하면 주주에게 선택지를 제공할 수 있지만 공개매수 프리미엄과 주식교환에 따른 지분 희석 부담을 함께 고려해야 하는 부담이 수반된다.
◆ 동양생명 사례가 치른 학습비용…교환비율은 ‘공정성’이 관건
최근 우리금융의 동양생명 완전자회사 편입 사례는 금융사와 보험사 간의 주식교환 방식의 쟁점을 보여줬다. 우리금융은 동양생명 1주당 우리금융 주식 0.2521056주를 배정하는 포괄적 주식교환을 추진했다. 이 과정에서 일부 소액주주가 교환비율의 공정성에 문제를 제기하자 우리금융은 주식교환에 반대하는 주주에게 적용하는 주식매수청구권 가격을 8505원에서 9356원으로 10% 인상했다.
이처럼 신한금융에도 주식교환 방식이 현금 지출을 줄이는 수단이 될 수는 있지만 교환비율 산정 근거와 반대 주주에 대한 보상 수준이 충분히 설명되지 않으면 갈등이 커질 수 있는 셈이다.
신한금융이 고려해야 할 것은 잔여 지분 취득 비용만이 아니다. 신한금융은 외부 자본조달 대신 그룹 내 자본 재배치로 인수 대금을 마련하고 기존 주주환원 정책도 유지하겠다는 방침이다. 그러나 신한금융은 롯데손보의 완전자회사 편입 이후 재무건전성 개선을 위한 추가 자본 투입과 신한EZ손보 통합 비용까지 고려해야 한다. 따라서 잔여 지분 확보 방식은 단순히 현금 지출을 줄이는 문제를 넘어 향후 자본 투입 여력과 주주환원 정책을 함께 좌우할 사안으로 떠오를 전망이다.
이러한 상황에서 롯데손보의 상장폐지가 유력한 시나리오로 거론되는 배경에는 그룹 차원의 경영 효율화 필요성이 자리한다. 롯데손보와 신한EZ손보의 통합을 추진하려면 지배구조와 의사결정 체계를 정리할 필요가 있기 때문이다.
IB업계 한 관계자는 "주식교환 방안은 현금 부담을 줄일 수 있지만, 롯데손보의 재무건전성 개선에 추가 자본이 필요한 상황에서 잔여 지분 취득에 쓸 자금과 향후 증자 재원을 함께 따져야 한다"라며 "어떤 방식을 택하든 소액주주가 납득할 만한 가격 산정 근거를 제시하는 것이 관건이 될 것"이라고 밝혔다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기