
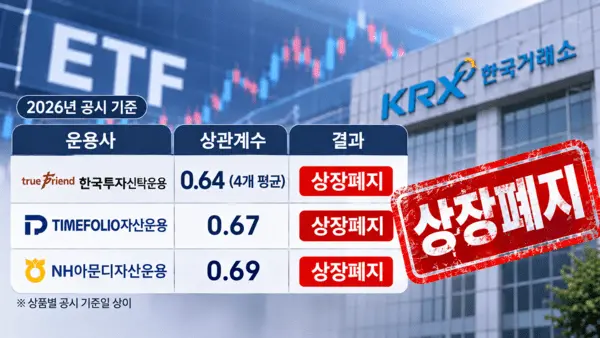
액티브 상장지수펀드(ETF)가 비교지수보다 높은 수익률을 내고도 상장폐지되는 사례가 이어지고 있다. 액티브 ETF의 본래 목적은 운용역의 판단에 따라 비교지수와 다른 포트폴리오를 구성해 초과수익을 추구하는 것이지만, 국내에서는 비교지수와의 상관계수를 일정 수준 이상 유지해야 한다. 올해 들어서만 상관계수 기준 미달로 6개 상품이 시장에서 퇴출되면서 액티브 운용의 자율성과 투자자 보호를 위한 규제 사이의 충돌이 수면 위로 올라왔다.
◆ 액티브 ETF의 본래 취지와 규제 사이, 따라갈 수 밖에 없는 운용사
6일 금융투자업계에 따르면 NH아문디자산운용의 'HANARO 글로벌피지컬AI액티브' ETF는 지난 4일 '상관계수 미달'로 상장폐지됐다. 지난 2일을 마지막으로 거래를 마쳤으며, 3일 매매거래가 정지됐다. 7월 한국투자신탁운용과 8월 타임폴리오자산운용에 이어 NH아문디까지 상관계수 규제로 ETF를 정리하며 6개 상품이 퇴출됐다.
상관계수는 투자 성과 수익률의 높고 낮음이 아니라 ETF와 지수가 얼마나 비슷하게 움직였는지를 나타낸다. 지수보다 수익률이 높아도 움직임이 다르면 기준에 미달한 것으로 평가한다. 반대로 지수와 유사한 흐름을 보이더라도 수익률 자체는 지수에 미치지 못할 수 있다.
실제로 HANARO 글로벌피지컬AI액티브의 이달 2일 기준 최근 1년 수익률은 32.8%로, 같은 기간 비교지수(-6.9%)를 39.7%포인트 웃돌았다. NH아문디자산운용은 7월 31일부터 기준 미달이 이어지자 비교지수에 없는 종목을 순차적으로 매도했다. 복제율은 8월 90% 이상, 9월 약 97%까지 높였다. 그러나 상관계수는 0.69에 머물렀고, 10월 30일까지 기준을 회복하지 못했다.
NH아문디자산운용 관계자는 "시장의 변화에 맞춰 지수와 유사하게 움직이도록 복제율을 최대한 맞췄다"며 상관계수 회복 시점은 예상이 어렵다 전했다. 11월 기준 HANARO 미국S&P500액티브의 상관계수도 0.68로 기준점을 밑돌고 있는 상황이다. 이와 관련해 관계자는 "상장한 지 얼마 되지 않은 ETF라 아직 유예기간까지 1년이라는 여유가 있고 그 동안 회복에 최선을 다할 것"이라 답했다.
한국투자신탁운용은 전술적 자산배분 과정에서 비교지수와 차이가 벌어졌다. ACE TDF2030액티브 적격 4종의 상관계수는 4월 초부터 0.7을 밑돌았고, 회사는 비교지수 구성 종목 중심으로 포트폴리오를 조정했지만 회복하지 못했다. ACE 4종의 1년 수익률은 모두 비교지수를 웃돌았다.
한투운용 관계자는 "2월 초 해외 주식의 비중을 줄이고 국내 주식 비중을 높이는 조정 절차를 거쳤는데 2월 말 미국 이란 전쟁이 나면서 미국 증시가 내려가며 상관계수가 벌어졌다"며 배경을 설명했다. 이어 "현재 제도는 당연히 따라가야하는게 맞으나, 특수한 상황(전쟁 등)이 발생하는 경우는 유연성을 발휘해줬으면" 아쉬움을 남겼다.
타임폴리오자산운용은 초과 성과를 위해 편입한 일부 인공지능(AI) 관련 종목이 단기 급등하면서 상관계수가 떨어졌다고 밝혔다. 회사가 제시한 5월 14일 기준 1년 초과수익은 9.42%포인트였다.
타임폴리오는 지속해서 복제율을 올려가며 시장 상황을 지켜보는 중이다. 상관계수를 맞추기 위해 종목 투입을 보류하거나 기존 종목을 매도하는 상황도 수시로 발생한다고 밝혔다. TIME 글로벌탑픽액티브도 11월 기준 상관계수가 0.65로 기준치인 0.7을 밑돌고 있다. 이에 대해 타임폴리오자산운용 관계자는 "복제율을 99%까지 올리지만 몇달간 똑같은 상황"이라고 토로했다.
상관계수가 0.7 아래로 떨어진 뒤 운용사가 뒤늦게 지수와 비슷하게 포트폴리오를 바꿔도 상관계수는 바로 회복되지 않는다. 최근 1년의 수익률 움직임을 기준으로 계산하기 때문에 과거에 벌어진 차이도 계산에 반영되기 때문이다.
◆ 투자자의 초과수익'기회 제한'인가, '보호'인가
이들 상품은 투자 대상과 운용 전략이 서로 다르다. TDF와 자산배분형부터 애플 밸류체인, 미국 배당주, 글로벌 피지컬AI 테마까지 다양하다. 그럼에도 모두 동일한 기준을 충족하지 못해 상장폐지됐다는 점에서 개별 운용사의 운용 실패를 넘어 제도적 적정성을 둘러싼 논쟁으로 이어지고 있다.
2017년 액티브 ETF 도입 이후 이 규정으로 실제 상장폐지가 나온 것은 올해가 처음이다.유가증권시장 상장규정에 따르면 상장 후 1년이 지난 액티브 ETF는 순자산가치(NAV)와 비교지수 일간 변동률의 상관계수가 0.7 미만인 상태가 3개월간 이어지면 상장폐지 대상이 된다.
문제는 상관계수 기준이 액티브 ETF의 운용 특성과 충돌할 수 있다는 점이다. 액티브 ETF는 비교지수를 그대로 추종하지 않고 시장 상황에 따라 비교지수에 포함되지 않은 종목을 편입하거나 특정 종목의 비중을 크게 늘릴 수 있다는 게 특징이다. 이런 차별점이 초과수익으로 이어질 수 있지만, 동시에 비교지수와의 상관계수를 낮추는 요인이 될 수 있다.
아이러니하게도 상관계수를 유지를 위해 운용사가 포트폴리오를 비교지수에 가깝게 조정한다면, 초과수익을 추구하는 과정에서 적극적인 종목 교체나 비중 조정에 어려움이 생긴다. 결국은 액티브 ETF가 패시브 ETF와 차별화된 전략을 펼치기 어려워지는 구조가 된다. 이 때문에 자산운용업계에서는 상관계수 규제를 완화해야 한다는 목소리가 나오고 있다.
한국거래소 관계자는 "상관계수 기준을 따르는 것은 액티브 ETF의 기본 요건이자 유의미한 규제"라며 "비교지수와의 괴리가 커져 ETF가 사실상 '지수 연동'에서 벗어나는 혼란을 방지하는 장치"라고 설명했다. 이어 "시장이 좋을 때는 지수 초과지만 하락장에서는 그만큼 괴리가 벌어지기 때문에 투자자들을 위한 보호 조치" 라고 덧붙였다.
연초부터 금융당국은 '완전 액티브 ETF' 도입을 추진하고 있다. 다만 거래소 관계자는 아직 가시화된 부분은 없으며, 시장 상황이 안정된 뒤에야 도입될 것이라고 전했다. 상장 유지 요건은 완화하거나 규제를 다르게 적용하는 방안이 거론된다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기