
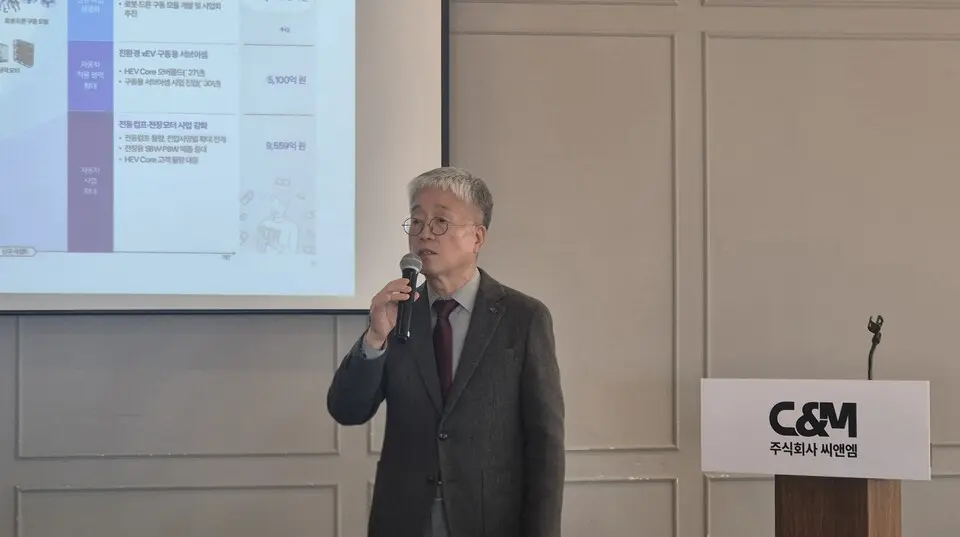
"가전을 제외하고 장기 계약이 확정된 자동차 수주만 1조5000억원에 달합니다. 올해는 원자재 가격 상승과 환율 급락으로 수익성이 떨어졌지만 원가와 환율이 단가에 연동되는 구조인 만큼 내년에는 매출이 3100억원 수준으로 늘고 영업이익률도 8% 이상으로 회복할 것입니다."
김형가 씨앤엠 대표는 6일 서울 여의도에서 열린 기업공개(IPO) 기자간담회에서 이같이 말하며 상장 이후 성장에 자신감을 드러냈다. 회사는 탄탄한 자동차 수주를 기반으로 데이터센터·로봇·방산 등 신사업을 키워 '글로벌 모션 솔루션 기업'으로 도약한다는 구상이다.
씨앤엠은 1980년 출범한 LG전자 모터사업부에서 출발해 2006년 임직원 인수(EBO) 방식으로 분사한 모터 전문기업이다. 가전 모터에서 시작해 조향·변속·공조 등 자동차 전동화 부품으로 사업을 넓혔다.
지난해 연결 매출은 2385억원, 영업이익은 213억원으로 전년 대비 각각 8.7%, 58.4% 늘었고, 매출의 64.1%가 자동차에서 나왔다. 수주잔고는 6월 말 기준 1조4659억원으로 지난해 매출의 6.1배다. 김 대표는 "전체 수주 물량의 90% 이상이 2032년까지의 공급계획에 해당하며 일부 장기 계약은 2036년까지 이어진다"고 설명했다.
주력 제품은 친환경차 냉난방과 배터리 냉각에 쓰이는 전동컴프레서 모터다. 한온시스템에 공급하며 2018년부터 BMW, 폭스바겐 등 차량용으로 누적 608만대를 납품했다.
발표를 맡은 나민수 전무(연구소장)는 "코어 제조부터 조립·시험까지 핵심 공정을 내재화해 품질·원가·납기를 모두 충족하는 생산 체계가 가장 큰 경쟁력"이라며 "국내외 5개 생산거점의 가동률은 90% 이상"이라고 소개했다. 그는 "모터 생산 수량 기준으로는 글로벌 최상위권"이라며 "원가를 낮춘 신모델 개발을 다음 달 마치고 한온시스템 외 글로벌 컴프레서 업체로 고객사를 넓히겠다"고 덧붙였다.
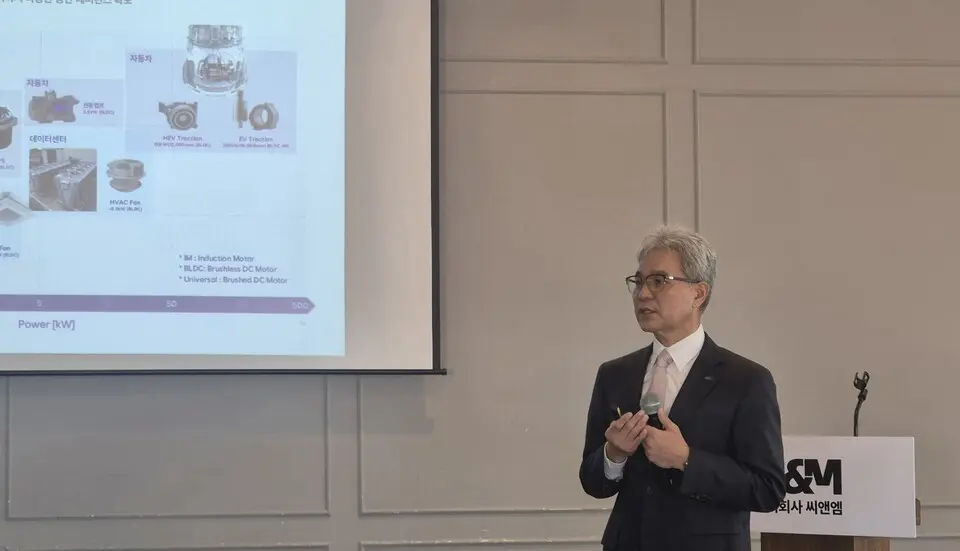
신사업으로는 데이터센터 냉각용 EC모터, 로봇 관절 액추에이터, 방산 드론 추진모듈을 추진한다. EC모터는 서버 냉각 팬과 액체냉각 설비 블로워에 모두 쓰여 냉각 방식과 관계없이 수요가 늘어난다는 설명이다. 현재 LG전자에 공급 중이며 내년 매출 165억원, 2030년 약 300억원이 목표다.
로봇 분야에서는 모터·감속기·제어기를 결합한 액추에이터 브랜드 ‘HyperAct’를 선보였고 최근 오픈패스로보틱스와 4족 보행 로봇용 공급계약을 맺었다. 회사는 액추에이터 양산·보급 시점을 2029~2030년으로 보고 있다. 김 대표는 "정부 공공보급 사업에 선정되면 내년 10억원, 2030년까지 약 100억원의 납품 실적을 확보할 수 있다"고 말했다.
방산 분야에서는 국내 드론 업체에 제안서를 내고 내년 시제품 평가를 준비하고 있다. 회사는 공모자금 285억원을 자동차 전동화 부품 생산라인 확충과 데이터센터·로봇·방산 분야 개발 및 생산 기반 구축에 투입할 계획이다. 나 전무는 "단품 부품에서 통합 구동 솔루션으로 사업을 키워 글로벌 모션 솔루션 기업으로 성장하겠다"고 강조했다.
다만 올해 하반기 수익성은 꺾였다. 증권신고서에 따르면 3분기 영업이익률(가결산)은 4.02%로 상반기(7.89%)의 절반 수준이다. 원·유로 환율 하락과 구리 등 원재료 가격 상승, 해상운송 지연이 겹친 탓이다.
공모가는 상반기 순이익을 연환산한 190억원에 비교기업 평균 주가수익비율(PER) 24.96배를 적용해 산정했다. 비교기업 PER이 7.18~44.78배로 편차가 크고 3분기 실적도 반영되지 않았다. 공모가 적정성을 묻는 질문에 김 대표는 "주관사가 평가한 사안이라 답변하기 어렵다"고 말했다.
상장일 유통가능 물량은 전체 주식의 45.75%로, 이 가운데 보호예수가 없는 전·현직 임직원 등 기존 주주 물량이 전체의 36.25%를 차지한다. 김 대표는 "LG전자 시절부터 20년 넘게 함께 일한 직원들로 전량을 처분하지는 않을 것"이라고 말했다.
공모 후 김 대표 지분율은 10.87%로 2대주주 LG전자(10.43%)와 비슷하다. 김 대표는 우호주주와 3년간 의결권 공동행사 약정을 체결했으며 최대주주 등과 약정 참여 주주를 합산한 지분율은 40.24%다. 김 대표는 "약정 기간 연장 등으로 경영 안정성을 높이겠다"고 밝혔다.
씨앤엠은 신주 295만주를 공모한다. 희망공모가는 1만~1만3000원, 공모 예정금액은 295억~383억5000만원, 예상 시가총액은 2945억~3828억5000만원이다. 기관 수요예측은 9일까지, 일반 청약은 12~13일 진행하며 이달 코스닥에 상장한다. 대표주관사는 한국투자증권이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기