
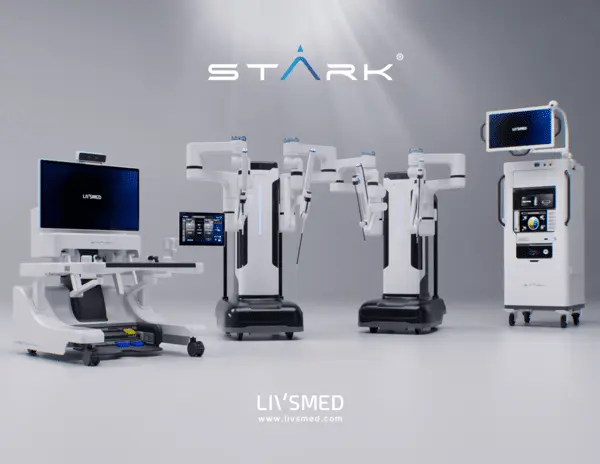
리브스메드가 복강경 수술기구에서 수술로봇으로 사업 영역을 넓히고 있다. 주력 제품인 다관절 복강경 수술기구 '아티센셜(ArtiSential)'을 통해 확보한 기술력과 의료진 접점을 차세대 수술로봇 '스타크(STARK)'로 확장하겠다는 전략이다.
리브스메드는 올해 수술로봇 '스타크(STARK)' 상용화와 생산시설 확충에 자금을 투입하면서 비용 부담이 커졌다. 대신 국내 품목허가 신청과 공장 취득을 마쳐 내년 성장의 토대를 다졌다. 시장에서는 스타크가 연내 국내 허가를 받으면 내년부터 매출 구조가 달라질 것으로 본다.
◆ 아티센셜 넘어 스타크로…제품군 수직계열화 추진
리브스메드의 2025년 연결 기준 매출은 512억원으로 전년 271억원 대비 약 89% 늘었다. 성장을 이끈 것은 다관절 복강경 수술기구 아티센셜이다. 지난해 아티센셜(ArtiSential) 매출은 496억원으로 전체의 96.9%를 차지했다. 올해 상반기에도 매출 228억원 가운데 210억원(92.1%)이 아티센셜에서 나왔다.
아티센셜은 손목처럼 꺾이는 수술기구다. 수술 로봇에서만 가능했던 다관절 엔드툴 기술을 세계 최초로 핸드헬드 기구에 구현했다. 기존 직선형 복강경 기구와 달리 상하좌우 최대 90도까지 움직인다.
9일 회사 관계자에 따르면 리브스메드는 72개국과 공급계약을 맺었고 이 가운데 46개국에 제품을 공급하고 있다. 국내외 누적 수술 건수는 30만건을 넘어섰다. 넓은 의료진 접점은 로봇 사업 확장에 유리한 기반이다.
인허가 장벽도 넘었다. 아티센셜은 식약처 허가를 비롯해 미국 FDA 510(k), 유럽 CE MDR, 일본 PMDA, 중국 NMPA 인증을 확보했다. 다관절 혈관봉합기 '아티실(ArtiSeal)'도 FDA·PMDA·CE MDR을 받았다. 아티실의 상반기 매출은 18억원으로 지난해 연간 매출 16억원을 반기 만에 넘어섰다.
임상 근거도 쌓였다. 아티센셜은 국내외 140여개 논문에 게재 되었을 정도로 다양한 임상논문으로 검증받았다. 지난 4월 국제외과학회지(IJS)에 아티센셜과 로봇의 직장암 수술 비교 연구가 실렸다. 7개 상급종합병원 740명 대상이다. 합병증·병리 결과는 비슷했고 수술시간은 27분 짧았다. 본인부담금은 2475달러로 로봇(1만1378달러)의 5분의 1 수준이다.
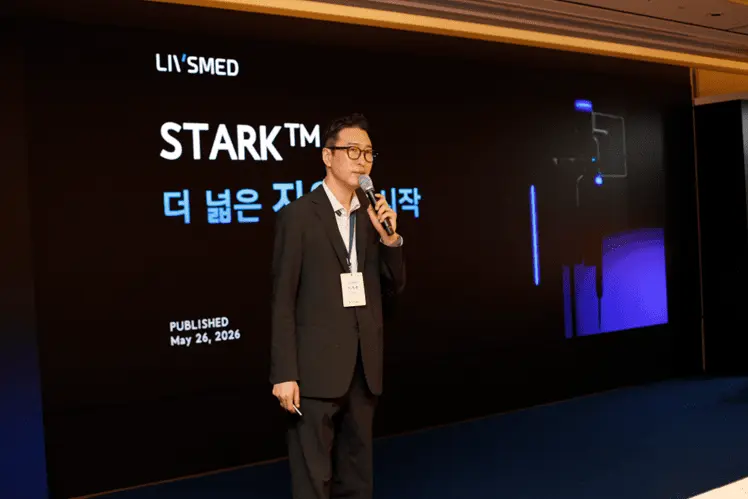
올해 5월 첫 선을 보인 스타크는 핸드헬드 기구로 먼저 구현한 상하좌우 90도 다관절 원천기술을 다시 로봇에 접목한 모듈형 복강경 수술 로봇이다. 리브스메드 기술력의 집약체라고 할 수 있다.
두 개의 카트에 로봇 팔을 두 개씩 장착한다. 개방형 콘솔과 모듈형 카트로 수술실 공간 활용도를 높였다. 리브스메드는 지난 8월 7일 식약처에 품목허가를 신청했다. 연내 국내 허가 이후 일본과 미국 인허가를 추진한다.
핵심은 수직계열화다. 리브스메드의 포트폴리오는 다관절 원천기술을 적용한 핸드헬드 수술 기구 아티센셜부터 혈관봉합기 아티씰, 수술용 스테이플러 '아티스테이플러(ArtiStapler)', 복강경 카메라 시스템 3D4K 카메라 '리브스캠(LivsCam)'까지 아우른다. 특히 리브스캠은 수술 기구 회사가 광학 시스템까지 직접 개발한 유일한 사례로 꼽힌다.
◆ 올해 비용 부담…내년 실적 반등 기대
시장 경쟁은 치열하다. 글로벌 의료로봇 시장 1위인 인튜이티브 서지컬의 2025년 매출은 100억6500만달러로 21% 늘었다. 누적 설치 대수는 1만1106대다. 메드트로닉은 2025년 12월 '휴고(Hugo)' FDA 허가에 이어 9월 홍콩 코너스톤로보틱스에 7억달러를 투자했다. 존슨앤드존슨(J&J)는 7월 '오타바(OTTAVA)' FDA 승인을 받았다.
다만 J&J와 메드트로닉의 고급형 기구는 일자형이다. 의료업계 관계자는 "일반 엔드툴은 다빈치의 만료 특허로 다관절 구현이 가능하지만 고급형은 특허가 살아 있다"며 "후발 로봇 중 혈관봉합기·스테이플러까지 다관절을 쓰는 것은 원천기술을 가진 스타크뿐"이라고 말했다.
주력 제품 '아티센셜(ArtiSential)'로 확보한 글로벌 인허가와 공급망 위에 로봇 시스템을 얹는 구조다. 경쟁사가 구현하지 못한 다관절 고급형 기구도 차별화 요소로 꼽힌다.
리브스메드의 올해 수익성은 악화됐다. 상반기 매출은 228억원으로 전년 동기 211억원보다 7.7% 늘었다. 반면 매출원가가 82억원에서 129억원으로 늘면서 매출총이익은 130억원에서 99억원으로 줄었다. 판관비 중 경상개발비도 62억원에서 94억원으로 증가했다. 영업손실은 121억원에서 206억원으로 확대됐다.
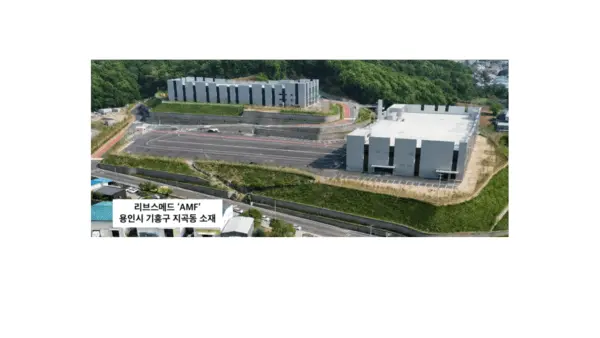
비용 증가의 상당 부분은 미래 투자다. 리브스메드는 지난 6월 글로벌 양산 거점 '용인 AMF' 토지와 건물을 취득했다. 상반기 유형자산 취득에 쓴 현금은 334억원이다. 7월에는 시설자금 234억원 대출 약정도 맺었다. 아티센셜 가동률이 99.75%에 달해 증설은 해외 수요 대응의 전제 조건이다. 용인 AMF에서는 핸드헬드 전라인업과 스타크까지 생산 가능하다. 2027년 가동을 목표로 준비중이며, 향후 급속도로 증가할 국내외 수요 대응할 예정이다.
수술로봇의 수익은 장비 판매 이후에 나온다. 경쟁사인 인튜이티브의 2025년 기구·액세서리 매출은 60억1900만달러로 전체의 약 60%다. 올해 2분기에도 매출 28억9000만달러 중 17억3000만달러가 기구·액세서리였다. Market Data 기준 다빈치 1대를 7년간 연 400건 쓴다고 가정하면 총 소유비용(TCO) 중 67%가 기구·소모품이다.
스타크는 장비 확산과 기구 매출을 동시에 노린다. 시스템 도입비 비중은 TCO의 19%에 그치는 반면 기구는 수술마다 반복 매출이 된다. 기구를 자체 공급하는 만큼 설치 대수가 늘수록 수익이 쌓인다. 리브스메드 관계자는 "다빈치 1대 비용으로 스타크 여러 대를 도입할 수 있어 합리적인 가격대가 경쟁력"이라며 "의료 로봇 수요가 늘어날수록 미리 시장을 선점하고, 기술을 쌓아놓은 리브스메드의 스타크가 최고의 선택지가 될 수 있다"고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기