
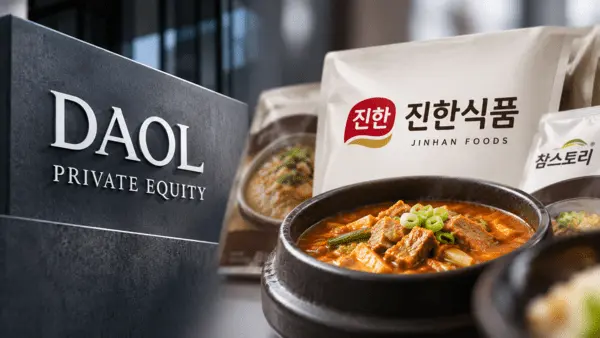
다올투자증권 계열사인 다올프라이빗에쿼티(다올PE)가 2022년 인수한 가정간편식(HMR) 전문기업 진한식품의 새 주인 찾기에 난항을 겪고 있다. 인수 후 3년 연속 성장하던 실적이 지난해 영업이익 30% 감소세로 돌아서면서, 700억원 안팎의 기업가치를 책정한 다올PE와 보수적으로 돌아선 원매자 간 눈높이 격차가 좁혀지지 않고 있다.
19일 투자은행(IB) 업계에 따르면 다올PE는 최근 진한식품 매각을 위해 잠재 원매자들과 개별 접촉을 이어가고 있다. 공개입찰 등 공식적인 매각 절차를 진행하기보다 인수 의향이 있는 기업과 재무적투자자(FI)를 대상으로 협의를 진행 중이다. 시장에서는 진한식품에 9~10배의 멀티플을 적용해 700억원 수준의 몸값이 적당하다고 보고 있다.
매각 작업은 지난해부터 이어지고 있다. 다올PE는 지난해 4월 BDA파트너스를 주관사로 선정하고 국내외 원매자를 대상으로 초기 마케팅에 착수했다. 거래 대상은 특수목적법인(SPC) 에피큐어홀딩스가 보유한 진한식품 지분 100%다. 이후 1년 넘게 새로운 주인을 찾고 있지만 원매자 확보에 어려움을 겪고 있다.
다올PE는 2022년 특수목적법인(SPC) 에피큐어홀딩스를 통해 진한식품을 인수했다. 당시 소스 제조업체 올리브와 진한식품을 묶어 약 700억원을 투입했다. 앞서 인수한 엠지푸드솔루션과 함께 식품사업을 확대하기 위한 투자였다. 소스와 조미식품, 국·탕류 간편식으로 사업 범위를 넓히는 볼트온(Bolt-on) 전략을 추진했다.
진한식품은 국·탕·찌개류 전문 제조업체다. 자체 브랜드인 진한과 참스토리 등을 운영하며 식품 대기업과 유통사에 주문자상표부착생산(OEM) 방식으로 제품을 공급하고 있다. 군부대 납품과 해외 수출도 주요 사업이다. 다올PE 인수 이후에는 생산시설 확충과 제품 포트폴리오 강화에 나섰다.
인수 초기 실적은 가파르게 증가했다. 진한식품 매출은 2022년 320억원에서 2023년 384억원, 2024년 508억원으로 확대됐다. 같은 기간 영업이익도 52억원에서 79억원으로 늘었다. 2024년 상각전영업이익(EBITDA)은 97억원에 달했다. 다올PE는 이 같은 실적 개선을 바탕으로 매각 작업에 착수한 것으로 보인다.
그러나 지난해 성장세가 꺾였다. 매출이 476억원으로 전년보다 6.2% 감소했다. 영업이익은 79억원에서 55억원으로 29.6% 줄었다. 영업이익률도 15.5%에서 11.6%로 3.9%포인트 하락했다. 외형 감소보다 수익성 악화 폭이 컸다는 점에서 원매자들의 인수 검토에도 부담이 커진 것으로 풀이된다.
시장에서는 진한식품의 최근 실적을 중심으로 기업가치를 평가하는 것으로 보인다. 가정간편식 시장에서도 국·탕류가 포함된 즉석조리식품 생산이 증가한 만큼, 개별 기업의 성장성과 수익성이 중요한 기업가치 평가 요소로 꼽힌다. 이에 따라 올해 실적 회복 여부가 향후 매각 협상에 영향을 미칠 것이란 분석이 많다.
이번 매각과 별개로 다올PE는 꾸주하게 투자금을 회수하고 있다. 진한식품 인수 이후 배당으로 약 125억원을 수령했다. 같은 SPC로 인수한 엠지푸드솔루션을 통해서도 투자금을 회수했다. 지난해 LF푸드에 지분 100%를 약 500억원에 매각하면서다. 식품 제조사업 확대를 위해 인수했던 포트폴리오 가운데 한 곳에서 성과를 거둔 셈이다.
IB 업계 한 관계자는 "진한식품은 다올PE 인수 이후 꾸준히 성장하며 수익성을 높였지만 최근 실적이 악화하면서 원매자들의 평가도 보수적으로 바뀌고 있다"며 "식품 제조업체는 안정적인 현금창출력이 중요한 만큼 향후 실적 회복 여부와 매도자·원매자 간 가격 조율이 거래 성사의 관건이 될 것"이라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기