
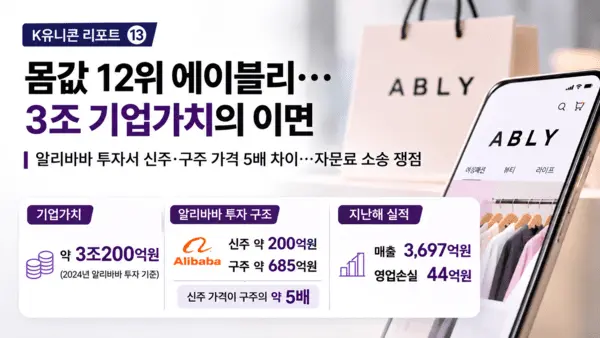
에이블리코퍼레이션이 3조원대 몸값의 이면에서 치열한 법적 다툼을 벌이고 있다. 2024년 알리바바그룹 투자 당시 신주와 구주 거래 가격이 5배나 차이를 보이면서, 기업가치 산정 기준을 두고 주관 증권사와 투자자문료 소송전에 휘말렸다. 외형 평가액과 별개로 실적과 재무구조는 여전히 과제로 남아 있다.
지난해 매출은 3697억원으로 전년 대비 10.6% 증가했고 영업손실도 44억원으로 축소됐지만 흑자전환에는 이르지 못했다. 자본잠식 상태가 이어지는 가운데 신규 투자유치에서 인정받을 기업가치와 수익성 개선 여부가 향후 성장성을 가를 변수로 꼽힌다.
◆ 신주 200억·구주 685억…'혼합 평가액 7375억' 소송 쟁점
20일 뉴스톱이 국내 유니콘 29개사의 기업가치를 조사한 결과 에이블리코퍼레이션은 약 3조200억원으로 12위를 기록했다. 2024년 12월 알리바바그룹 계열사가 참여한 투자 거래에서 신주 발행가격을 기준으로 산출한 금액이다. 당시 알리바바는 에이블리의 신주와 기존 주주가 보유한 구주를 함께 인수했다.
지난 10월 알려진 한국스탠다드차타드증권(한국SC증권)과의 투자자문료 소송에 따르면 알리바바 계열사는 신주 약 200억원과 구주 약 685억원을 인수했다. 신주 가격은 주당 약 1826만원으로 구주 약 365만원의 5배 수준이었다. 신주 가격을 전체 주식에 적용한 기업가치는 약 3조200억원이지만 두 거래를 함께 반영한 혼합 평가액은 약 7375억원으로 산출됐다.
이 같은 가격 차이는 투자자문료 분쟁으로 이어졌다. 한국SC증권은 신주 가격을 기준으로 수수료를 산정해야 한다고 주장한 반면 에이블리는 신주와 구주를 함께 반영해야 한다고 맞섰다. 1심 재판부는 거래 구조와 계약 경위를 고려해 에이블리의 손을 들어줬으며 한국SC증권이 항소하면서 분쟁이 이어지고 있다.
신주와 구주의 가격 차이는 실제 자금조달 효과를 판단할 때도 중요하다. 구주 매각대금은 기존 주주에게 돌아가고 회사에 직접 유입된 자금은 신주 발행분에 한정되기 때문이다. 다만 투자자문료 산정을 위한 혼합 평가액이 에이블리의 공식 기업가치로 확정된 것은 아니다.
◆ 매출 3697억에도 적자 지속…자본총계 마이너스 552억
왓챠 공동 창업자 출신인 강석훈 대표가 이끄는 에이블리코퍼레이션은 여성 패션 플랫폼 에이블리를 중심으로 남성 패션 플랫폼 '4910'과 일본 패션 플랫폼 '아무드'를 운영하고 있다. 패션에서 뷰티와 라이프스타일로 상품군을 확대하며 거래 규모를 키워왔다.
금융감독원 전자공시에 따르면 지난해 매출은 3697억원으로 전년 3343억원 대비 10.6% 증가했다. 영업손실은 2024년 154억원에서 지난해 44억원으로 축소됐고 당기순손실도 179억원에서 31억원으로 줄었다. 외형 성장과 함께 손익이 개선됐지만 흑자전환에는 이르지 못했다.
재무구조는 여전히 부담이다. 지난해 말 자산총계는 1390억원, 부채총계는 1943억원으로 자본총계가 마이너스 552억원을 기록했다. 3년 연속 자본잠식 상태가 이어지고 있는 만큼 추가 자본 확충과 수익성 개선이 필요한 상황이다.
에이블리의 향후 기업가치는 신규 투자유치 조건과 재무구조 개선 성과에 따라 달라질 전망이다. 알리바바 투자 당시 신주 기준 3조원대 평가액을 인정받았지만 구주와의 가격 차이가 컸던 만큼 후속 거래에서 실제 투자자들이 인정하는 가격이 중요하다. 매출 성장세를 유지하면서 적자를 해소할 수 있을지도 주요 변수다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기