
항공·방산 복합재 구조물 전문기업 에이엔에이치스트럭쳐(ANH스트럭쳐)가 코스닥 상장에 나선다. 독보적인 기술력을 내세웠지만 핵심 거래처가 방산비리에 휘말리면서 공모가 산정의 근거가 흔들릴 수 있는 변수가 생겼다.
◆ 국내 유일 DOA·POA 인증 획득…"대체 어려운 공급자"
20일 투자은행(IB) 업계에 따르면 ANH스트럭쳐는 이달 25일까지 기관투자자 대상 수요예측을 진행한다. 이후 일반 청약을 거쳐 12월 8일 상장할 계획이다. NH투자증권이 상장 주관을 맡았다.
2013년 설립된 ANH스트럭쳐는 탄소섬유 등 복합소재를 기반으로 항공기 구조물의 설계·제작·시험·인증을 일괄 수행한다. 지난해 연결 기준 매출의 95%는 무인기 위탁생산과 기체구조 엔지니어링, 레이돔을 아우르는 항공기 구조물 부문에서 나왔다.
회사는 2020년 유럽항공안전청(EASA)의 설계조직인증(DOA)을, 2022년 생산조직인증(POA)을 각각 국내 최초로 획득했다. 현재 두 인증을 모두 보유한 국내 기업은 ANH스트럭쳐가 유일하다.
이에 따라 해외 제조사에 맡기던 민항기 구조물과 객실 부품의 설계 변경·수리를 국내에서 처리할 수 있게 됐다. KF-21과 소형무장헬기(LAH), 에어버스 A350·A320 구조설계에도 참여했다. 무인기 분야에서는 부품 성형부터 조립, 시험평가까지 턴키로 생산하는 '무인기 파운드리' 모델을 구축했고, 수입에 의존하던 무인기 레이돔도 지난해 '초도 양산' 계약을 따내며 국산화의 발판을 마련했다.
회사 측은 설계부터 인증까지 전주기를 일괄 수행하는 역량과 무인기·레이돔 양산 실적을 바탕으로 '대체하기 어려운 공급자' 지위를 확보했다고 설명한다. 개발 단계부터 사업에 참여해 온 만큼 대형 체계기업을 상대로도 교섭력을 갖췄다는 것이다.
ANH스트럭쳐의 올해 3분기 누적 매출은 132억원, 영업손실은 39억원이다. 매출은 지난해 동기 대비 7% 줄었고, 영업손실은 3846억원에서 확대됐다.
매출의 대부분이 항공·방산 분야에서 발생하는 만큼 전방시장인 글로벌 항공우주·방위(A&D) 산업의 업황에 직접적인 영향을 받는다. 회사는 객실 부품과 우주발사체용 추진제 탱크로 사업을 넓히는 한편 수출·민수·애프터마켓 등으로 매출원을 다변화하고 있다.
이를 통해 올해 예상 매출 228억원을 이루고, 2027년 386억원, 2028년 664억원으로 매출을 늘리며 흑자전환할 것을 기대하고 있다.
◆ 최대 매출처 '쏠림 리스크'에 부채 상환 부담
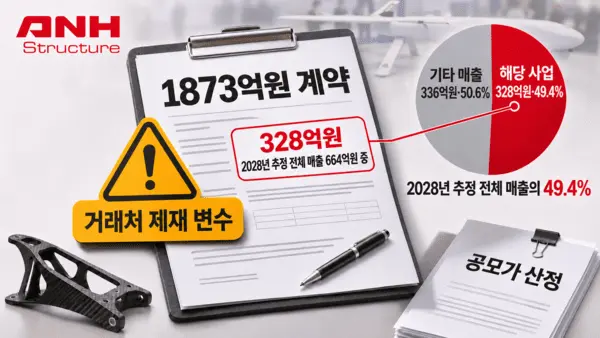
다만 기술력과 별개로 공모가의 근거를 흔들 수 있는 리스크도 적지 않다. 먼저 '거래처 리스크'다. ANH스트럭쳐는 올해 8월 국내 주요 방산업체인 L사와 '특수임무 항공기 체계 연구개발 사업' 관련 1873억원 규모의 계약을 맺었다. 지난해 연간 매출(214억원)의 9배에 가까운 규모다.
그런데 이 거래처를 두고 과거 방위사업 제안서 평가 과정과 관련한 조사가 이어지며, 방위사업청은 지난달 이 거래처에 24개월 입찰참가자격 제한 처분을 의결했다. 임직원에 대한 형사절차도 진행 중이다.
해당 거래처는 임직원이 방사청 공무원에게 뇌물을 건넨 혐의 등으로 제재를 받았다. 이후 법원이 집행정지 신청을 받아들이면서 취소소송 1심 판결 후 30일까지는 입찰 자격을 유지하게 됐다.
회사의 최대 고객사가 방산비리에 휘말린 것은 공모가와 직결되는 문제다. ANH스트럭쳐의 공모가는 2028년 추정 순이익 85억원을 기준으로 산정했는데 같은 해 추정 매출 664억원 가운데 328억원(49.4%)가 해당 거래처와의 사업에서 나올 예정이다.
회사도 증권신고서에 해당 매출이 실현되지 않으면 영업손실과 당기순손실이 발생해 현재의 주가수익비율(PER) 방식으로는 기업가치 산정이 어려울 수 있다고 기재했다. 거래처 제재와 관련해 회사 측은 "현재 업무는 정상적으로 진행되고 있으며 계약금액이나 사업일정 변경 등을 통보받은 사실은 없다"고 설명했다.
재무 상태도 부담이다. ANH스트럭쳐는 2023년 이후 매년 영업손실을 냈고, 올해 3분기 누적 순손실(44억원)은 이미 회사의 연간 추정치(36억원)를 넘어섰다. 현금성자산은 9개월 새 141억원에서 14억원으로 줄었고, 부채비율은 132%다. 회계 오류로 과다 수령한 지방투자촉진보조금을 반납한 이력도 있었다.
공모자금 사용 계획에서도 우려는 이어진다. 회사는 공모로 확보하는 순수입금 약 230억원 가운데 100억원을 금융기관 차입금 상환에 우선 투입할 계획이라고 밝혔다. 상환 시점은 2026년으로, 사실상 상장 직후 빚부터 갚는 셈이다.
나머지 130억원은 신규 연구센터 건설과 생산공장 증축, 설비 증설 등 시설자금으로 쓴다. 회사 측은 차입금 상환을 최우선으로 둔 이유로 '항공우주산업의 특성'을 들었다. 계약이 장기간 이어지는 산업인 만큼 재무구조가 탄탄해야 고객사가 믿고 오래, 큰 규모로 거래할 수 있다는 설명이다.
공모자금의 40% 이상이 성장 투자가 아닌 기존 부채 상환에 쓰인다는 점은 투자자 입장에서 아쉬운 대목이다. 상장으로 조달한 자금이 연구개발이나 생산능력 확대보다 재무 공백을 메우는 데 먼저 투입되는 구조이기 때문이다.
대표 주관사인 NH투자증권은 한화에어로스페이스·LIG D&A·퍼스텍의 평균 주가수익비율(PER) 32.73배를 ANH스트럭쳐의 2028년 추정 순이익에 적용했다. 비교기업들은 이미 안정적인 이익을 내는 상장 방산주로, 적자 상태인 ANH스트럭쳐와는 사업 규모와 수익 구조에 차이가 있다.
공모 주식은 신주 210만주이며 희망 공모가는 1만 1200~1만 3600원으로, 공모 규모는 235억~286억원이다. 상장 후 시가총액은 1157억~1405억원 수준이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기