
솔리스가 다음 달 한화플러스제5호스팩과 합병해 내년 1월 코스닥에 상장한다. 내년 1호 스팩 상장사가 될 예정이다. 스팩(SPAC·기업인수목적회사) 합병 상장은 기업에는 간편한 상장 통로로 투자자에게는 원금 걱정 없는 투자처로 알려져 있다.
스팩 합병 상장이 투자자에게도 득이라는 통념은 실제 주가에서도 맞을까. 뉴스톱은 금융감독원 자료와 올해 스팩 합병으로 상장한 기업 5곳의 공시와 주가를 전수 분석해 스팩 합병 상장의 실체를 짚어봤다.
스팩은 비상장 기업과 합병하는 것만을 목적으로 먼저 상장하는 서류상 회사다. 1990년대 초 미국에서 처음 등장했고 국내에는 기업공개(IPO) 시장의 침체를 극복하고 기업의 신속한 자금조달을 돕기 위해 2009년 12월 도입됐다. 스팩이 주당 2000원에 공모해 먼저 상장한 뒤 비상장 기업과 합병하면 스팩 주주는 합병비율에 따라 합병 기업의 주식을 받는다.
금감원이 지난 3월 발표한 '우리나라 스팩(SPAC) 시장 투자 백서'에 따르면 최근 5년간 스팩 합병 기업의 주가는 합병 3개월 뒤 평균 9.2% 하락했고 1년 뒤에는 32.8% 하락했다. 지난해 합병 성공률은 38.5%로 전년(68.0%)의 절반 수준으로 떨어졌다.
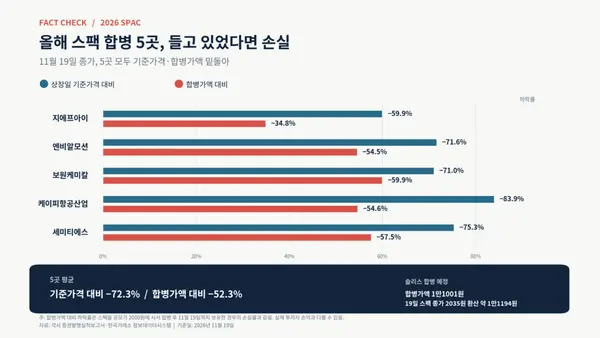
20일 한국거래소에 따르면 올해 스팩 합병으로 상장한 기업은 지에프아이, 엔비알모션, 보원케미칼, 케이피항공산업, 세미티에스 5곳이다. 5곳 모두 상장 당일 기준가격이 합병가액보다 높았다. 평균 1.8배다. 전날 종가는 5곳 모두 기준가격과 합병가액을 밑돌았다. 기준가격 대비 평균 72.3%, 합병가액 대비 평균 52.3% 낮다.
5개 스팩을 각각 공모가 2000원에 청약해 합병 후 전날까지 보유했다고 가정해도 모두 손실이다. 평균 평가손실률은 약 52.3%다. 합병 전에 주식을 팔거나 주식매수청구권을 행사한 투자자의 손익은 다르다.
케이피항공산업은 기준가격이 합병가액의 2.8배였다. 상장 첫날 상한가로 시가총액이 3242억원까지 불었지만 이튿날 하한가로 떨어졌다. 전날 종가는 기준가격보다 약 84% 낮다. 기준가격을 거꾸로 계산하면 거래정지 직전 엔에이치스팩30호 주가는 약 5640원으로 공모가의 2.8배였다.
세미티에스는 기준가격이 합병가액의 1.7배였다. 첫날 장중 8430원까지 올랐다가 하한가로 마감했다. 합병가액 기준 1360억원이던 몸값은 578억원으로 줄었다.
기준가격 대비 낙폭이 큰 이유는 가격 산정 방식에 있다. 기준가격은 스팩의 거래정지 직전 종가를 합병비율로 나눠 정한다. 합병 전 스팩 주가가 오르면 기준가격도 함께 높아진다. 다만 5곳 모두 합병가액도 밑돈 만큼 기준가격만으로 주가 부진을 설명할 수는 없다.
금감원은 수요예측을 거치는 일반 IPO에 비해 느슨한 제도로 합병가액이 고평가됐을 가능성을 배제하기 어렵다고 진단했다. 이해관계도 엇갈린다. 한화플러스제5호스팩 발기주주의 주식 발행가는 1000원으로 공모가의 절반이다. 주관사는 인수수수료의 절반을 합병 완료 후 받는다.
'원금 보장'도 조건부로만 맞다. 합병하지 못해 해산하면 신탁해 둔 공모자금을 정해진 절차에 따라 주주에게 나눠준다. 투자자가 장내에서 산 가격을 돌려주는 구조는 아니다. 금감원도 스팩이 위험성이 낮다는 통념과 달리 공모가보다 비싼 스팩에 투자하면 손실 가능성이 크다고 경고했다. 합병이 끝나면 신탁금 반환과 주식매수청구권 같은 보호 장치도 사라진다. 올해 5곳의 합병 과정에서 스팩 주주의 주식매수청구 접수 물량은 모두 합쳐 4898주에 그쳤다.
솔리스 투자설명서에 따르면 주당 합병가액은 1만1001원이다. 전날 스팩 종가 2035원을 환산하면 약 1만1194원으로 합병가액과 비슷하다. 현 공시 일정대로라면 기준가격은 12월 23일 스팩 종가로 정해진다. 남은 기간 스팩 주가가 오르면 기준가격도 높아지고 상장일에 높은 가격으로 주식을 사는 투자자에게는 부담이 될 수 있다.
실적도 변수다. 솔리스가 공개한 3분기 누적 매출은 383억원으로 합병가액 산정에 쓴 올해 추정치 649억원의 59.0%다. 추정치를 달성하려면 4분기에 약 266억원의 매출이 필요하다. 전환사채 관련 평가손실 등으로 28억원의 당기순손실도 냈다. 매출은 LG에너지솔루션과 계열 법인에 집중돼 있고 캐나다 법인은 하도급 분쟁으로 완전자본잠식 상태다.
결론적으로 표본의 한계와 업황 차이를 감안해도 올해 5개 사례에서 스팩 합병 상장이 투자자에게 득이 됐다고 보기 어렵다. 발행사가 상장 통로로 이점을 누린 반면 합병 이후까지 주식을 보유한 주주는 평가손실을 봤다. 스팩에 투자하려면 '스팩 주가÷합병비율'로 실제 매입가부터 따져볼 필요가 있다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기