
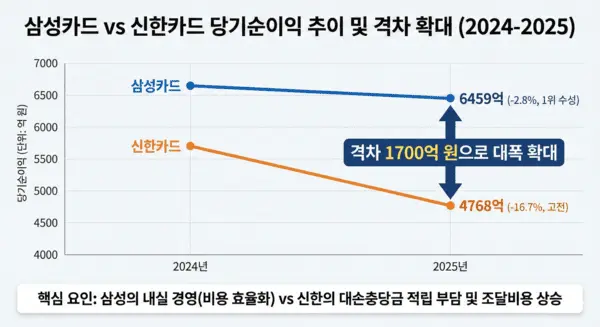
삼성카드와 신한카드가 지난해 엇갈린 성적표를 받아들었다. 고금리와 대손비용 증가라는 공통 악재 속에서도 삼성카드는 내실 경영으로 1위를 수성했지만 신한카드는 두 자릿수 순익 감소를 기록하며 양사 간의 격차가 더욱 벌어졌다.
양사의 순이익 격차는 1700억원대에 달한다. 시장에서는 기업계와 은행계 카드사의 자금 운용 및 리스크 관리 역량이 승부를 갈랐다고 분석하고 있다. 고배당 기조를 유지한 삼성과 지주 환원을 뒷받침한 신한의 주주정책 또한 자본시장의 높은 관심을 받았다.
◆ 수익성·건전성 관리가 가른 '1700억'의 격차
12일 업계에 따르면 삼성카드의 2025년 당기순이익은 6459억원으로 전년 대비 2.8% 감소했다. 반면 신한카드는 전년보다 16.7% 급감한 4768억원에 그치며 고전했다. 양사의 이익 격차는 2024년 400억원대에서 지난해 1691억원으로 대폭 확대됐다.
삼성카드의 선방 비결은 철저한 비용 효율화에 있다. 판관비율을 2024년 7.3%에서 지난해 7.0%로 0.3%포인트 낮추며 마케팅 경쟁 대신 수익성 중심의 선별적 영업에 집중했다. 반면 신한카드는 조달 비용 상승과 더불어 부동산 PF 및 가계 대출 부실에 대비한 충당금 적립 부담이 상대적으로 컸던 것이 실적 하락의 주요 원인으로 분석된다.
건전성 지표에서도 희비가 갈렸다. 삼성카드는 지난해 말 기준 1개월 이상 연체율은 0.94%를 기록하며 전년 말 대비 하향 안정화되는 추세다. 신한카드는 은행계 특유의 포트폴리오 다변화에도 불구하고 한계 차주 증가로 인해 건전성 관리에 애를 먹었다. 업계는 자본 효율성이 높은 삼성카드가 위기 상황에서 더 강한 펀더멘털과 회복력을 보였다고 평가한다.
업계 관계자는 "조달 금리 환경이 동일한 상황에서 삼성카드의 리스크 관리 역량이 빛을 발했다"며 "신한카드는 지주 차원의 보수적 충당금 적립 정책이 순이익에 하방 압력으로 작용했을 것"이라고 말했다.
◆ 주주환원 기조 유지 속 '데이터 전쟁' 서막
실적 하락에도 불구하고 양사는 주주환원 기조는 굽히지 않았다. 삼성카드는 보통주 1주당 배당금을 2800원으로 결정해 전년 대비 12% 올렸으며 배당성향은 46.3% 수준이다. 신한카드도 주당 1902원의 배당을 시행하며 배당성향 50%를 유지해 그룹의 주주환원 정책을 충실히 뒷받침하는 효자 역할을 했다.
자본시장 전문가들은 삼성카드의 고배당 지속 가능성을 크게 평가했다. 낮은 레버리지 배율과 풍부한 자본 적정성을 바탕으로 배당금을 증액할 여력이 충분하기 때문이다. 이와 달리 신한카드는 수익성 회복이 전제되어야 현재의 배당 수준을 유지하면서도 사업 확장을 위한 재투자를 병행할 수 있을 것으로 보고 있다.
향후 미래 먹거리 확보를 위한 전략적 행보도 차이를 보인다. 삼성카드는 AI와 데이터 사업을 결합한 플랫폼 고도화에 자원을 집중하며 수익원 다각화에 나서고 있다. 신한카드는 그룹 통합 앱인 '슈퍼쏠'을 필두로 비금융 생활 금융 플랫폼으로의 전환을 가속화하며 시장 점유율 1위 사업자로서의 위상을 찾겠다는 복안이다.
한 카드 업계 관계자는 "2026년은 금리 인하 기대감이 반영되겠지만 가계부채 규제라는 불확실성이 여전하다"며 "단순한 결제 수수료 수익을 넘어 데이터 비즈니스에서 누가 먼저 구체적인 성과를 내느냐가 향후 카드사 밸류에이션 재평가의 핵심이 될 것"이라고 전했다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기