
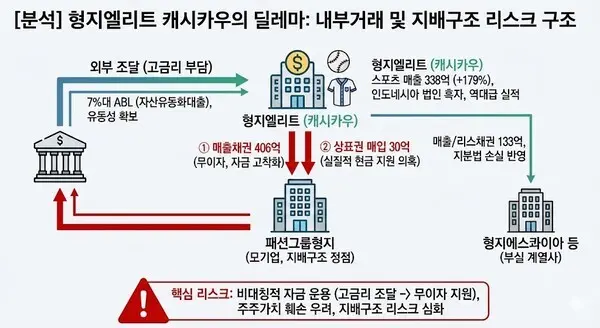
형지엘리트가 스포츠 굿즈 사업의 기록적인 성장에 힘입어 수익성이 개선됐다. 그러나 모기업인 패션그룹형지와의 대규모 매출채권 잔액과 상표권 거래를 통한 자금 흐름에 대한 우려의 목소리가 지속되고 있다.
◆ 스포츠 부문 179% 폭발적 성장...'에스콰이아'는 아픈 손가락
13일 형지엘리트가 금융감독원에 공시한 반기보고서 따르면 형지엘리트의 이번 반기(2025년 7~12월) 매출액은 881억원으로 전년 동기(739억원) 대비 약 19% 증가했다.
특히 '스포츠 사업부문' 매출이 121억원에서 338억 원으로 약 179% 폭증하며 전체 성장을 견인했다. 야구 굿즈 및 유니폼 시장에서의 지배력이 실질적인 현금 창출력으로 이어졌다.
반면 관계기업인 (주)형지에스콰이아는 여전히 실적의 하방 압력으로 작용하고 있다. 이번 보고기간 중 형지에스콰이아는 약 5억원의 당기순손실을 기록했다. 형지엘리트는 이에 대해 약 2억4000만원어치의 지분법 손실을 반영했다. 스포츠에서 벌어들인 이익을 신발·잡화 부문의 부진이 일부 상쇄하고 있는 양상이다.
인도네시아 법인(PT.ELITE)의 반등도 눈여겨볼 대목다. 지난해 같은 기간 5억원에 가까운 순손실을 냈던 인도네시아 법인은 이 기간 8억3000만원의 순이익을 기록하며 효자로 돌아섰다. 이는 의류 봉제 부문의 생산 효율성 개선에 힘입은 결과다.
◆ 모기업 향한 400억 매출채권... 30억 규모 '상표권 매입'의 이면
그러나 시장이 지속해서 주시하는 점은 패션그룹형지와의 내부거래다. 지난해말 기준 형지엘리트가 모기업인 패션그룹형지로부터 정산 받아야 할 매출채권은 보고상 상에 따르면 406억원에 달했다. 이는 1년전(351억원) 대비 55억원가량 늘어난 수치다.
형지엘리트의 전체 자산에서 차지하는 비중을 고려할 때, 모기업에 대한 매출 의존도와 자금 고착화 현상이 심화되고 있음을 알 수 있다. 형지엘리트가 영업 부진으로 소진하지 못한 의류 제고를 특수관계법인인 패션그룹 형지에 넘기고 그만큼의 매출채권을 계상해 '밀어내기'를 한 것으로 보인다.
특히 이번 반기 중 패션그룹형지로부터 29억7000만원 규모의 상표권(무형자산)을 매입한 사실이 확인됐다. 이는 스포츠 사업 등으로 현금 창출력이 좋아진 형지엘리트가 상표권 거래 형식을 빌려 모기업에 자금을 공급한 것 아니냐는 분석을 낳게 한다. 자본시장 관계자들 사이에서는 "전형적인 지배구조 내 자금 지원 방식"이라는 지적이 나온다.
실제로 형지엘리트는 고려·예가람·JT저축은행 및 디비캐피탈 등 제2금융권으로부터 자산유동화대출(ABL)을 받는 등 타이트한 자금 운용을 이어가고 있다.
유통 업계 한 관계자는 "스포츠 사업의 성공으로 본업의 펀더멘털은 강화됐지만 모기업과의 복잡한 채권·채무 관계와 상표권 매입 등은 주주가치 제고 측면에서 투명한 설명이 필요한 대목"이라고 밝혔다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기