
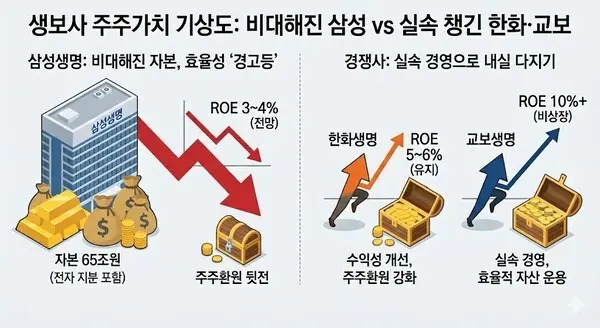
삼성생명이 유배당 계약자 몫의 삼성전자 지분 평가이익 26조원을 자본으로 재분류하며 외형을 키웠으나 비대해진 자본이 오히려 자기자본이익률(ROE)와 주주환원을 억제하고 있다. 이익 체력이 자본 성장 속도를 따라잡지 못하는 '비효율의 함정'에 갇히면서 자산 규모가 작은 경쟁사들보다도 주주 가치 제고 역량이 떨어진다는 비판이 쏟아지고 있다.
◆ 한화·미래에셋생명 등 타 생보사 대비 ROE 낮을 전망
24일 업계에 따르면 삼성생명은 2024년 말 26조7000억원 규모의 전자 지분 평가이익을 자본으로 이전하며 자기자본을 64조8000억원으로 불렸다. 반면 기존 10%대를 유지하던 ROE는 분모인 자본이 70% 이상 급증함에 따라 3~4% 수준으로의 급락이 예견된다. 이는 한화생명 등 경쟁사들이 5~6%대 ROE를 유지하는 것과 비교해 수익성이 현저히 낮은 수치다.
외형은 업계 1위지만 자본 효율성은 하위권 수준으로 전락하게 된 셈이다. 삼성생명의 킥스(K-ICS) 비율이 198%로 개선됐으나 이는 현금 유입 없는 장부상 조정에 불과하다. 타 생보사들이 현금 흐름 기반의 건전성을 확보하는 것과 대조적이다.
한화생명이나 미래에셋생명 등 경쟁사들이 금리 변동에 따른 자산·부채 관리에 집중하는 것과 달리 삼성생명은 '삼성전자 지분 리스크'에 발이 묶여 있다. 또한 삼성전자 주가가 하락할 경우 자본 총계가 동반 급락하는 구조적 불안정성을 안고 있다.
비상장사인 교보생명조차 효율적 자산 운용을 통해 10% 이상의 ROE를 내고 있다. 상장 생보사들 중 삼성의 자본 대비 이익 창출력은 하위권으로 분류된다.
◆ 배당 성향 50%에도 주당배당금 상승 효과 '미미'
최근 IR에서 삼성생명은 중기 배당 성향 50%를 공언했으나 비대해진 자본 탓에 주당배당금(DPS) 상승 효과는 미미하다. 이는 덩치가 작은 미래에셋생명마저 전향적인 자사주 소각으로 주가 방어에 나서는 것과 비교된다.
한 자산운용사 관계자는 "삼성생명은 자본이 너무 비대해져서 웬만한 이익 성장은 ROE 지표에 기별도 안 가는 상태"라며 "회계적 이익에 안주하기보다 과감한 자산 매각과 재구조화가 필요한 시점"이라고 지적했다.
업계 또 다른 관계자는 "삼성생명이 구체적인 ROE 목표치 제시를 유보한 것은 자본 효율성을 포기하겠다는 신호로 읽힐 수 있다"며 "경영진이 시장과의 소통에서 진정성을 보여야 한다"고 꼬집었다.
금융감독원 공시 자료를 보면 삼성생명의 이익 체력은 수년째 제자리걸음이다. 반면 경쟁사들은 고수익 상품군으로 체질 개선을 시도하며 생존을 모색 중이다. 삼성생명 회계 착시에 숨어 혁신의 시기를 놓치고 있다는 지적이 나오기도 하는 배경이다.
증권가는 삼성생명이 삼성전자 지분을 매각해 특별배당 재원을 마련하거나 자본을 슬림화해야 한다고 조언한다. 하지만 지배구조 문제와 얽혀 이마저도 쉽지 않은 상황이다. 삼성생명 주주들은 그 피해가 자신들에게 오지 않도록 하는 안정적 구조가 필요하다고 입을 모은다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기