
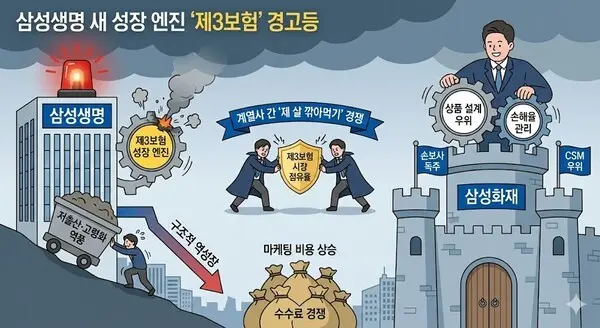
저출산·고령화에 따른 생보업계의 구조적 역성장 속에 삼성생명이 삼성화재와의 제3보험 경쟁에서 고전하고 있다. 성장의 한계에 부딪힌 삼성생명이 제 살 깎아먹기에 나선 것 아니냐는 분석이 나온다.
◆ 삼성화재에 밀리는 상품 경쟁력...안방 싸움에 번지는 우려
24일 업계에 따르면 삼성생명의 2025년 신계약 CSM 중 건강보험 비중은 75%까지 치솟았다. 이는 저출산·고령화로 인한 사망보험 수요 감소를 극복하기 위한 고육책으로 건강보험 부문에 집중한 결과다.
하지만 건강보험 등의 제3보험 시장은 이미 삼성화재 등 손해보험사들이 장악한 영토다. 제3보험은 생보나 손보 가운데 어느 한 영역으로 지정하기 어려운 상해보험, 질병보험, 간병보험 등을 말한다. 삼성생명이 영역을 넓힐수록 계열사 간의 타겟 고객이 겹치는 중복 경쟁을 피하기 어려운 셈이다
시장에서는 그룹 내 '한 지붕 두 가족'의 경쟁이 마케팅 비용 상승과 수수료 경쟁으로 이어지는 것을 경계하는 분위기도 엿보인다. 상품 구조가 유사한 상황에서 브랜드 파워가 겹쳐 시너지가 반감된다.
IB 업계 한 관계자는 "삼성생명이 제3보험에 올인할수록 삼성화재와의 점유율 뺏기 싸움은 불가피하다"며 "이는 그룹 금융 부문의 전체 이익 체력을 갉아먹는 독이 될 수 있다"고 말했다.
◆ 손보사 장벽에 막힌 점유율...포트폴리오 전환의 딜레마
삼성생명은 유병자 및 표준체 맞춤형 상품을 앞세워 종합건강시장 공략에 나섰지만 손보사들의 독주를 막기엔 아직 역부족이다. 손보사는 상품 설계와 손해율 관리에서 태생적 우위를 갖고 있다.
업계 한 관계자는 "손보사는 상품 설계와 손해율 관리에서 생보사보다 유리한 고지에 있다"며 "삼성생명이 이 격차를 좁히지 못하면 신성장 동력 확보는 요원한 과제가 될 것"이라고 말했다.
IFRS17 체제에서 CSM은 미래 이익의 핵심 지표다. 삼성화재의 CSM 규모는 여전히 삼성생명을 압도하거나 대등한 수준을 유지하며 손보업계의 견고한 마진율을 증명하고 있기도 하다.
과거 판매한 고금리 확정형 상품의 역마진 부담은 여전하다. 금리 변동에 따른 부채 평가 부담이 상존하는 상황에서 고수익성 건강보험 비중 확대만이 유일한 탈출구인 셈이다.
신성장 부문에 대한 투자에 대한 우려의 목소리도 나온다. 업계 또 다른 관계자는 "생보사가 건강보험 시장에서 손보사를 넘어서기 위해선 성장 동력에 대한 사업비 투입이 불가피할 것"며 "이는 단기적 순이익 성장을 저해하는 부메랑으로 돌아올 수도 있다"고 꼬집었다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기