
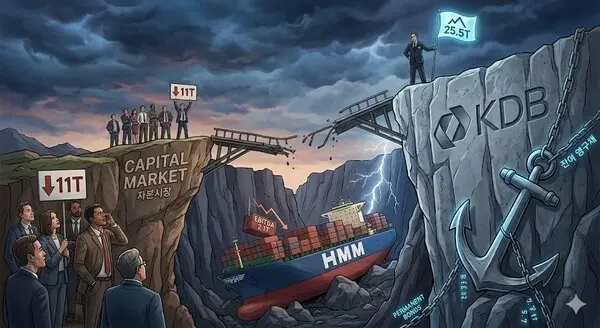
급변하는 글로벌 정세 속에서 국내 대기업들은 보호무역주의와 공급망 재편이라는 유례없는 생존 위기에 직면해 있다. 하지만 외부적 파고보다 더 위험한 건 각 금융사 내부에 도사린 불투명한 지배구조와 무리한 승계 등 구조적인 결함이다. 뉴스톱은 화려함에 가려진 대기업의 내부 리스크를 정밀 진단해 자본시장의 건강한 발전을 돕기 위한 기획 시리즈를 기획했다.
본 시리즈는 전자공시시스템과 신용평가사 리포트 등 객관적 데이터를 바탕으로 재무적 부실을 날카롭게 파헤칠 계획이다. 겉으로 드러난 수치 이면의 진실을 '엑스레이'처럼 낱낱이 들여다보고 우리 경제의 근간을 흔드는 암초를 선제적으로 점검한다. 또한 자본의 흐름을 냉철하게 분석해 시장의 투명성을 높이고 투자자 보호를 위한 길잡이가 되고자 한다. [편집자 주]
국적 선사 HMM의 민영화 작업이 한국산업은행(산은)의 의사결정 지연 및 시장 상황 변화와 맞물리며 출구를 찾지 못하고 있다. 해운 업황이 초호황기를 지나 정상화 국면에 진입한 가운데, 산은의 공적자금 회수 의지와 자본시장의 수용 가능성 사이의 '밸류에이션 괴리'가 매각의 핵심 걸림돌로 부상하는 모습이다.
◆ 2021년 ‘골든타임’의 역설... 실제 인수 주체 부재가 실책 키워
6일 투자은행(IB) 업계에 따르면 KDB산업은행과 한국해양진흥공사는 HMM 지분 61.72%를 보유하고 있다. 2025년 단행된 영구채 전환 물량을 포함할 경우 정부 측 지배력은 약 67.05%에 달한다. 하지만 5일 종가 기준 시가총액이 20조원(주당 2만1200원)으로 2021년 고점 대비 50% 이상 하락한 상황에서, 높아진 지분율이 오히려 전체 거래 규모(Deal Size)를 키워 민간 인수 후보군에 재무적 부담을 지우는 역설적 상황이 연출되고 있다.
일각에서는 HMM 시가총액이 25조5000억원(주당 5만1100원)에 달했던 2021년 5월을 매각의 적기로 꼽는다. 하지만 당시 시장 상황을 복기하면 실제 매각 가능성은 희박했다는 분석이 우세하다. 산은·해진공 지분 61.72%의 시장 가치는 약 15조7000억원으로 경영권 프리미엄을 제외하고도 국내 전략적 투자자(SI) 중 이를 감당할 수 있는 후보가 전무했기 때문이다.
당시 해운 운임(SCFI) 급등으로 인한 실적은 '일시적 호재'에 가까웠다. 이는 잠재적 인수자들에게 오히려 ‘고점 매수’에 대한 공포를 심어주는 요인이 됐다. 결과적으로 산은이 적절한 매각 구조를 설계하지 못한 채 사이클의 정점을 흘려보내면서, 국적 선사의 지배구조를 정상화할 기회를 놓쳤다는 지적이 설득력을 얻는다.
IB업계 한 관계자는 “2021년 당시 15조원이 넘는 국적 선사 지배권을 인수할 만한 국내 대기업은 사실상 없었으며, 외국계 매각이 불가능한 구조적 특수성까지 고려하면 산은의 고민이 깊었을 것”이라며 “다만 호황기에 확보한 현금 10조원을 활용한 선제적 민영화 로드맵 부재는 뼈아픈 대목”이라고 짚었다.
결국 호황기 정점에서 '누구에게, 얼마에 팔 것인가'라는 전략적 판단을 유보한 산은의 경직된 태도가 현재의 매각 교착 상태를 자초했다는 분석이다. 해운 업황이 하락기로 접어들면서 산은의 회수 희망가는 과거의 영광에 머물러 있는 반면 시장의 평가는 냉혹해지면서 협상의 접점을 찾기가 더욱 어려워진 형국이다.
◆ 영구채 전환과 지분율 상승... 거래 난이도 높이는 재무적 ‘허들’
산은과 해진공이 보유한 1조6800억원 규모의 잔여 영구채는 언제든 주식으로 전환되어 매각 대상 지분을 늘리는 요인으로 작용한다. 현재 시가총액 11조원을 기준으로 할 때, 정부 지분 67%의 가치는 약 7조4000억원 수준이다. 그러나 잔여 영구채가 모두 주식으로 전환될 경우 지분율은 74.2%까지 상승하며 인수자의 초기 자산 취득 부담을 키운다.
문제는 지분율 상승이 반드시 ‘몸값 13조원’으로 직결되지는 않더라도, 인수 후보군이 확보해야 할 ‘최소 인수 대금’의 절대액을 높인다는 점이다. 주가 하락에도 불구하고 정부 지분 물량 자체가 워낙 방대해지다 보니, 중견 그룹이나 사모펀드(PEF) 컨소시엄이 감당하기에는 여전히 무거운 ‘딜 사이즈’가 형성되는 딜레마에 빠진 셈이다.
동시에 2022년 10조1600억원에 달했던 상각 전 영업이익(EBITDA)이 2025년 잠정 2조1200억원 수준으로 급감한 것은 매각가 산정의 기준점(Multiple)을 대폭 낮추는 요인이 된다. 산은 입장에서는 투입한 공적자금 원금 회수를 위해 일정 금액 이상의 고가 매각을 고수할 수밖에 없으나, 시장은 정상화된 수익력을 기준으로 가격 할인을 요구하며 평행선을 달리고 있다.
이러한 괴리는 매각 구조의 유연성을 떨어뜨리는 핵심 요소다. 시장은 산은이 영구채 소각이나 단계적 지분 매각 등 파격적인 카드를 꺼내지 않는 한, 시가와 회수 희망가 사이의 거대한 간극을 메우기는 원천적으로 불가능하다고 평가한다.
증권사 한 관계자는 “현재 HMM 매각의 본질은 지분율의 문제가 아니라 산은이 설정한 ‘회수 하한선’과 시장이 판단하는 ‘현금 창출력’ 사이의 충돌”이라며 “글로벌 해운 공룡들이 디지털·친환경 투자를 가속화하는 상황에서 지배구조 확정 지연은 HMM의 미래 경쟁력을 갉아먹는 가장 큰 리스크”라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기