
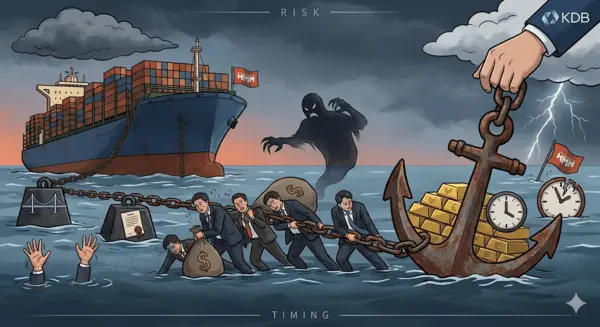
HMM 인수를 검토하는 기업들 사이에서 ‘승자의 저주’에 대한 공포가 확산되며 민영화 작업이 다시 교착 상태에 빠질 우려가 커지고 있다. 13조원을 상회하는 과도한 몸값이 인수 기업의 재무 건전성을 훼손할 것이라는 분석이 지배적인 가운데 산은의 전향적인 매각 조건 변경이 필요하다는 지적이다.
◆ 무리한 차입 매수와 자금 조달의 한계
9일 투자은행(IB) 업계에 따르면 KDB산업은행과 한국해양진흥공사가 보유한 HMM 지분 61.72%의 시장 가치는 현재 시가총액(약 20조원 기준)상 약 13조원 내외로 추산된다. 여기에 통상적인 경영권 프리미엄(20~40%)과 1조6800억원 규모의 잔여 영구채 전환 변수를 더하면 매각가격은 더 높아진다.
동원그룹(동원산업 지분율 약 60%) 등 중견 기업들의 인수 가능성이 거론되나 실제 10조원 이상의 자금을 조달하는 과정에서 그룹 전체의 유동성 위기가 발생할 수 있다는 경고가 나온다. 산은 지분만 매각하는 분할 매각안이 대안으로 부상하고 있으나 해진공과의 경영권 간섭 리스크와 영구채 문제가 해결되지 않아 매력도는 여전히 낮다.
인수 후보자가 재무적 투자자(FI)와 컨소시엄을 구성할 경우 향후 FI의 엑시트를 위한 고배당 요구가 HMM의 친환경 선대 재투자를 가로막는 족쇄가 될 수 있다는 우려도 제기된다.
인수 후보로 거론되던 동원산업은 2025년 말 기준 순부채비율은 이미 160%를 상회하며 상승 추세에 있다. HMM 인수를 위해 조 단위 차입을 단행할 경우 신용등급 하락과 금융 비용 폭증이 발생할 수 있다.
포스코홀딩스나 현대글로비스 등 현금이 풍부한 대기업 후보군은 산은의 과도한 간섭과 정치적 리스크를 감내하며 수조원을 투입할 필요성을 느끼지 못하고 있다. 정부가 추진하는 HMM 본사의 부산 이전도 인수 후 통합(PMI) 과정에서 운영 효율성을 저해하고 핵심 인재 이탈을 부추겨 인수 후보들이 최종 단계에서 발을 빼게 만드는 요인이 되고 있다.
◆ 산은의 결단과 매각 구조 개편의 과제
무엇보다 현재의 매각 구조는 인수 후보들에게 ‘수익은 정부가 가져가고 리스크는 민간이 부담하라’는 불공정 계약을 강요하는 형국이라는 비판이 자본시장에서 거세다. 해운 업황이 지난해보다 올해 낮아질 것으로 예상됨에 따라 인수 후보들은 가격 할인을 요구하고 있지만, 산은은 배임 논란을 우려해 이를 거부하며 평행선을 달리고 있다.
또한 외국계 선사 입찰 배제 조건 때문에 협상력도 약화되고 있다. 시장에서 ‘팔리지 않는 1등 매물’이라는 조롱 섞인 비판이 나오는 이유는 시장 원리를 무시한 채 공적자금 회수액이라는 수치에만 집착했기 때문이라는 분석이 많다.
결국 산업은행이 공적자금 회수액에 대한 눈높이를 낮추고 영구채 권리를 일부 포기하거나 분할 매각하는 등 파격적인 구조 개편 없이는 민영화는 요원한 과제다.
한 산업계 관계자는 “정부가 몸값을 10조원 이상으로 고집하는 한 어떤 민간 기업도 현재의 HMM을 감당할 수 있는 여력이 없을 것”이라며 “산업은행이 자기 수익을 챙기기 위해 매각을 질질 끄는 사이 국적 선사의 민영화 골든타임은 완전히 사라지고 있다”고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기