
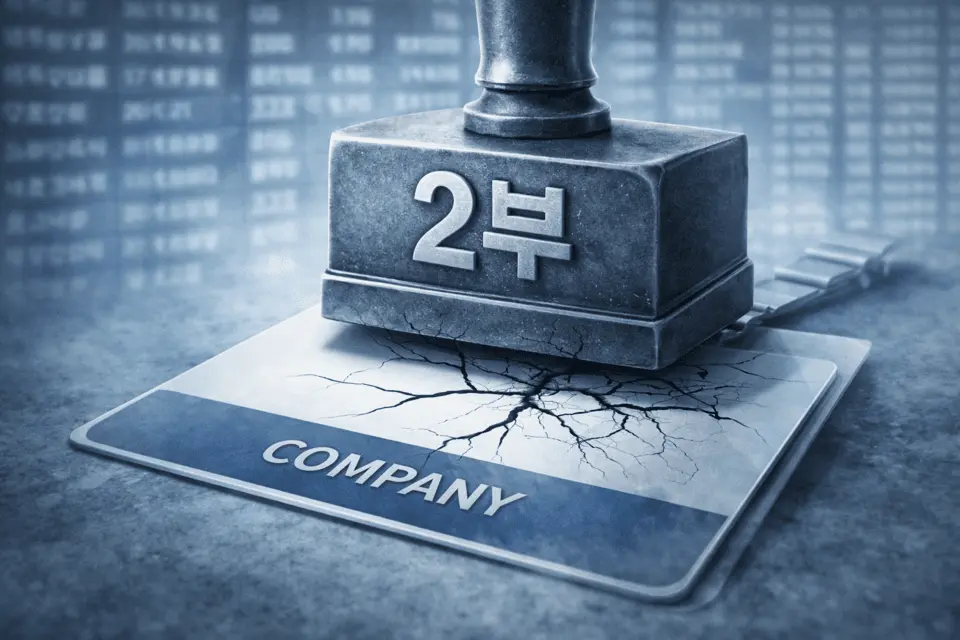
"1부와 2부로 나누면 과연 밑에 있는 2부 시장 기업들이 투자할 만한 곳인지에 대한 '낙인 효과'가 생길 수밖에 없습니다."
최근 코스닥시장 관계자들 사이에서 터져 나온 뼈아픈 지적이다. 금융당국이 코스닥을 프리미엄과 스탠다드 세그먼트로 나누는 방안을 제시하는 과정에서 언급된 '1부·2부' 표현이 시장에 예상치 못한 부정적 신호를 주고 있다. 우량 기업을 별도로 관리해 경쟁력을 높이겠다는 취지지만, 현장에서는 기대 못지않게 우려의 목소리도 크다.
사실 코스닥 시장에는 이미 2022년 11월 도입된 '코스닥 글로벌 세그먼트' 등 분류 체계가 존재한다. 그럼에도 당국이 새로운 칸막이를 들고나온 것은 동전주 등 부실·한계 기업 문제를 해소하고 시장의 체질을 개선하겠다는 취지로 해석된다. 코스닥이 성숙기업과 초기 성장기업, 부실기업이 한데 뒤섞인 '평균의 함정'에 빠져 있다는 진단 자체는 틀리지 않다.
당국이 내놓은 구조는 3단계다. (가칭) '프리미엄 세그먼트'에는 시가총액 상위 대형 성숙기업 80~170개를, (가칭) '스탠다드 세그먼트'에는 일반 성장기업을 배치하고 상장폐지 우려 기업은 별도 '관리군'으로 격리하는 방식이다. 숫자 대신 영어를 썼을 뿐 사실상 서열 구조라는 비판도 피하기 어렵다.
물론 투자자 입장에서는 반길만한 대목도 존재한다. 우량 기업과 부실 기업이 한데 뒤섞인 시장에서 이른바 '옥석 가리기'가 수월해지고, 기업 간 성장성과 리스크를 보다 명확히 구분할 수 있다는 점에서다.
하지만 단순히 급을 나누는 방식은 코스닥 내부에서 또 다른 서열화와 '낙인 효과'를 낳을 뿐이라는 지적이 나온다. 이미 투자자들 사이에서는 코스피를 1부, 코스닥을 2부 시장으로 인식하는 경향이 있는데 코스닥 안에서 다시 하위 리그를 공식화하는 것은 해당 기업들에 '부실 기업'이라는 주홍글씨를 새기는 결과로 이어질 수 있기 때문이다. 이러한 낙인은 결국 혁신 기업의 자금 조달을 어렵게 만들고 성장의 의지를 꺾는 시장 왜곡을 초래할 가능성이 크다.
특히 증권 업계에서는 바이오텍 등 R&D 중심 기업에 대한 우려가 크다. "재무건전성이 부실할 수밖에 없는 R&D 중심 기업은 성장이 멈춰설 수밖에 없다"는 지적처럼, 업종별 특수성을 무시한 일률적 기준 적용은 오히려 혁신을 저해하는 역설을 낳을 수 있다.
상위 구간을 유지하기 위한 단기 실적 관리 압박이 커지면서 R&D나 설비투자 등 중장기 투자를 줄이려는 유인이 생길 수 있다는 점도 간과할 수 없다. 혁신기업의 성장 사다리를 만들겠다는 정책이 되레 혁신의 사다리를 걷어차는 결과로 이어질 수 있다는 얘기다.
문제는 이러한 '급 나누기'가 코스닥 시장 전체의 브랜드 가치를 희석하며 우량 기업들로 하여금 코스닥이라는 울타리를 벗어나게 부추기고 있다는 점이다. 아무리 '프리미엄'이라는 명찰을 달아준들 시장이 하부 리그의 낙인 효과로 얼룩진다면 대장주들은 더 이상 이곳에 머물 이유를 찾지 못한다. 결국 코스닥 1등에 만족하기보다 코스피라는 더 큰 수급의 바다를 택하는 탈 코스닥 행렬이 가속화될 수밖에 없다.
하지만 코스피 이전상장은 주가 상승의 보증수표가 아니다. 최근 10년간 코스닥에서 코스피로 이전상장한 16개 기업을 전수 조사한 결과, 이전상장 당일 종가 기준 1년 뒤 주가가 하락한 기업은 13곳으로 하락 확률은 약 80%에 달했다. 이전상장 당일부터 주가가 내려앉은 기업도 절반에 이르렀다. 코스닥 특유의 성장 프리미엄이 사라지고 코스피 대형주 기준의 엄격한 밸류에이션 재평가를 받는 과정에서 주가는 오히려 압박을 받은 것이다.
결국 알테오젠 등 코스닥 대장주들이 코스피행을 택하는 현상은 코스닥 시장의 근본적인 위상을 보여주는 단면이다. 단순히 시장을 어디로 옮기느냐의 문제가 아니라 코스닥 시장 자체의 매력과 신뢰를 어떻게 회복할 것인가의 문제이기도 하다.
유망 기업들이 코스닥에 머물게 하려면 단순히 칸막이를 치는 것이 아니라 굳이 코스피로 가지 않아도 기관 자금을 유치할 수 있는 실질적인 인센티브가 전제되어야 한다. 그렇지 못한 시장 분리는 형식적 분리에 그칠 뿐이다.
정부도 이러한 우려를 인지하고 '선택된 우량주'라는 긍정적인 이미지를 줄 수 있도록 용어 선정과 운영 방식을 고심 중인 것으로 알려졌다. 하지만 정책의 성패는 명칭이 아닌 '내실'에 달려 있다. 코스닥의 문제는 칸막이가 없어서가 아니라 머물고 싶은 이유가 없어서다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기