
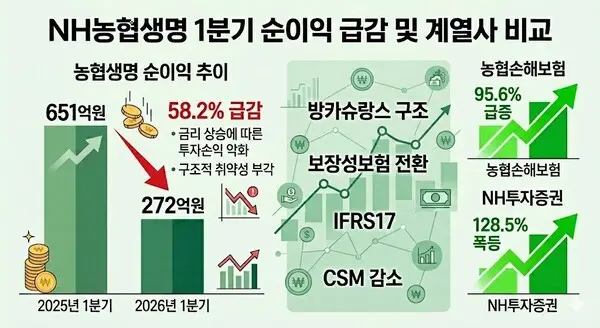
NH농협생명의 올해 1분기 순이익이 전년 동기 대비 58.2% 급감했다. 농협손해보험과 NH투자증권이 나란히 두 자릿수 이상 성장한 것과 대조적이다. 금리 상승에 따른 투자손익 악화가 직접적 원인으로 꼽히지만, 더 깊게는 방카슈랑스 중심의 영업 구조와 더딘 보장성보험 전환의 구조적 취약성이 낳은 실적 부진으로 풀이된다.
28일 NH농협생명에 따르면 NH농협생명의 올 1분기 순이익은 272억원으로 전년 동기 651억원에서 58.2% 감소했다. 같은 기간 농협손해보험이 95.6% 늘고 NH투자증권이 128.5% 급증하는 동안 생명보험 계열사 홀로 역주행했다.
농협금융 측은 금리 상승으로 인한 투자손익 감소를 주된 원인으로 설명했다. 실제 1분기 보험손익도 735억원으로 전년 동기(998억원) 대비 26.3% 줄었다. 사업비 가정 개선에 따른 사업비 예실차 감소가 영향을 미쳤다. 금리 상승 국면에서는 보유 채권의 평가가격이 하락하는 구조적 특성상 투자자산 전반에 평가손실이 반영된다.
이는 비단 농협생명만의 문제는 아니다. 생보사 중에서는 신한라이프가 이 기간 순이익이 37.6% 감소했고, 손보사 가운데서는 KB손해보험의 순이익이 36.0% 줄었다. 업계 전반에 금리 상승발 투자손익 압박이 작용하고 있다.
그러나 농협생명의 구조적 취약점은 별도로 짚어야 한다는 지적이 나온다. IFRS17 체계에서 보험사 수익성의 핵심은 CSM(계약서비스마진) 확보인데 이는 보장성보험 중심의 포트폴리오에서 유리하다. 저축성보험은 CSM 인식이 제한적이고 금리 변동에 따라 이익 변동성이 크다.
농협생명은 방카슈랑스 채널에 대한 의존도가 높은데 이 채널은 구조적으로 저축성·연금보험 위주의 영업 환경이다. IFRS17이 불리하게 작용하는 포트폴리오를 아직 완전히 털어내지 못한 것이다.
지난해 말 농협생명의 CSM은 4조2745억원으로 기초 잔액(4조5631억원) 대비 2886억원 감소했다. 일부 경쟁사들이 1분기 순이익 감소에도 CSM은 늘어난 것과 대조적이다. 미래 이익의 저수지가 줄어들고 있다는 신호다.
한 보험 업계 관계자는 "금리 변동성 문제는 업계 전반의 이슈지만, 농협생명은 보장성보험으로의 전환 속도가 다른 지주계 생보사에 비해 느리다는 평가가 많다"라며 "방카슈랑스 채널을 중심으로 한 영업 구조를 단기간에 뜯어고치는 건 쉽지 않을 것"이라고 밝혔다.
농협생명은 보장성보험 확대와 채널 다변화를 공언하고 있다. K-ICS 비율은 경과조치 적용 후 441%로 건전성 자체는 양호하다. 하지만 이익 창출력 회복 없이 건전성 지표만으론 계열사로서의 존재감을 키우기 어렵다. 지주 차원에서 농협생명을 어떻게 수익화할 것인지, 전략적 판단이 요구되는 시점이다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기