
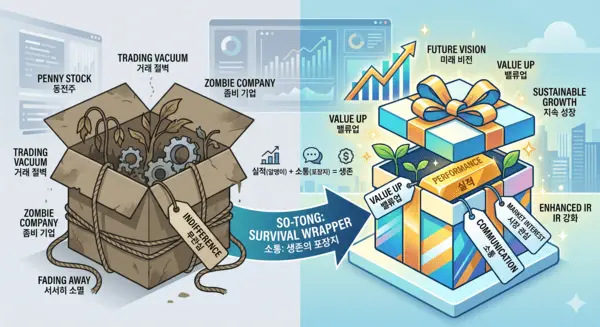
기업들의 상장 유지 조건이 까다로워지고 있다. 과거에는 상장 후 2~3년 가량의 '허니문' 기간이 있었다. 기술특례상장 같은 요건으로 올라온 기업들은 상장사로서 규칙을 갖추고, 내실을 다지는 나름의 면죄부 기간이었다.
하지만 지난해부터 상장 직후부터 실적은 기본이고, 이를 주주에게 어필할 수 있는 '밸류업'이 중요해졌다. 한 코스닥 상장사 임원은 "상장이 끝이 아니라 새로운 시작"이라며 "언제 무슨 일이 터질지도 모르겠고, 매일 매일이 불안하다"고 한탄했다.
한국거래소에 따르면 이달 2025년 사업연도 결산 결과, 총 54개사에서 상장폐지 사유가 발생했다. 유가증권시장은 12개사, 코스닥 시장은 42개사다. 주요 사유는 감사의견 거절 및 자본잠식, 내부통제 미비 등이다.
상장폐지 사유가 발생한 기업들은 이의신청을 하고, 거래소는 기업심사위원회를 열어 상장폐지 여부나 개선기간을 부여한다. 이를 통해 기사회생한 기업들도 다수다. 코스닥 상장사인 파두도 상장폐지 실질심사까지 갔다가 돌아왔다. 파두는 지난 1분기 흑자 전환으로 실적까지 증명했다. 하지만 상장폐지 사유가 발생했다는 것만으로도 지워지지 않는 '낙인'이 찍히게 된다.
여기에 더해 올해부터는 '좀비 기업'을 빠르게 걸러내기 위한 제도적 장치가 더 강화됐다. 코스닥 기업은 시가총액이 150억원 미만(기존 40억원)인 상태가 지속되면 즉시 퇴출 심사 대상이 된다. 일명 '동전주' 퇴출제로 오는 7월 1일부터 주가가 1000원 미만인 상태가 일정 기간 지속될 경우 상장폐지 절차를 밟게 된다.
거래량이 극히 적은 소외주들은 주가 변동성이 낮아 얼핏 안정적으로 보일 수 있지만 실제로는 시장에서 조용히 사멸해가는 과정에 놓인 경우가 많다. 거래가 끊긴 종목은 적정 가치를 평가받을 기회조차 박탈당하며 이는 소액 주주들의 피해로 돌아가는 악순환을 만든다.
그러다보니 최근 자본시장 내 상장사들의 생존 전략은 실적 관리를 넘어 기업 가치 제고를 위한 적극적인 시장 소통으로 진화하고 있다. 실적이 좋아도 알아주는 투자자가 없다면 제 가치를 인정받기 어려워서다.
정부가 추진하는 밸류업 프로그램의 핵심은 결국 상장사가 스스로 몸값을 높이려는 의지에 있다. 이는 주주들에게 명확한 미래 비전을 제시하고 기업의 투명성을 강화하는 것에서 시작된다. 단순한 실적 공시를 넘어 기업의 내재 가치를 매력적으로 포장해 전달하는 기획력이 상장사의 필수 역량이 됐다.
금융투자업계 한 관계자는 "무관심한 종목은 매수와 매도의 선순환이 끊겨 주가가 제자리에 멈춘다"며 "기업은 끊임없이 자신이 매력적인 투자처임을 시장에 증명해야 한다"고 말했다. 악플보다 무서운 것은 무관심이라는 격언이 주식시장에서도 기업의 생사를 가르는 결정적 잣대가 되고 있다는 분석이다.
상장사들은 이제 사업적 성과뿐 아니라 이를 어떻게 알릴 것인지에 대한 '포장지'를 고민해야 한다. 주주들에게 우리 기업은 건강하며 앞으로 더 잘 될 것이라는 신호를 끊임없이 보내야 한다. 아무도 찾지 않는 종목에 기적은 일어나지 않는다. 시장과 소통하지 않는 기업은 결국 도태될 수밖에 없다. 상장사들이 실적이라는 알맹이만큼 매력적인 포장지에 공을 들여야 하는 이유다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기