
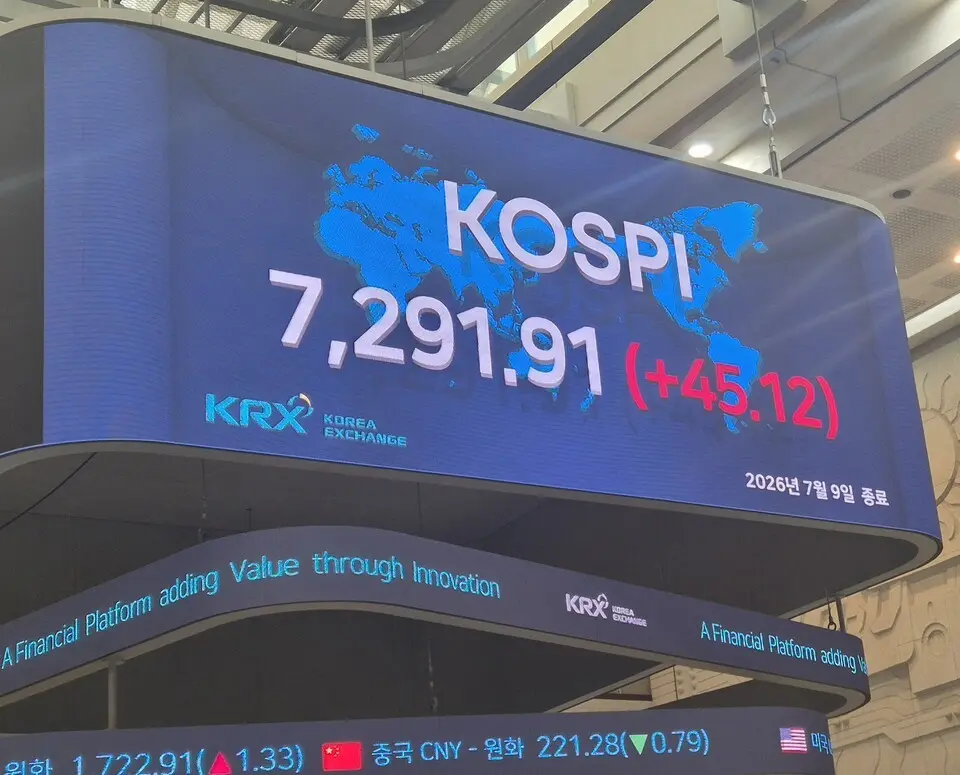
코스피 시장에 이례적으로 잦은 변동성 완화장치 발동이 이어지고 있다. 서킷브레이커(CB·매매거래 일시중단)가 올해 들어서만 6번째 발동됐고 이틀 연속 매도 사이드카가 작동했다. 일각에서는 시장의 변동성이 더 커질 것이란 우려와 기업들의 견조한 실적이 바닥을 다져줄 것이란 분석이 나오고 있다.
◆ 안전판 잇따라 작동…수급 충격에 변동성 확대
9일 한국거래소에 따르면 코스피지수는 이날 장중 7543.86까지 올랐다가 7063.76까지 밀린 뒤 전 거래일보다 0.62% 오른 7291.91에 마감했다. 지난 7일에는 오후 1시51분 코스피지수가 전 거래일 종가 대비 8.07%(649.77포인트) 급락한 7401.56을 기록하면서 1단계 서킷브레이커가 발동됐다. 올해 6번째이자 역대 12번째 발동으로 전체 발동의 절반이 올해 발생했다.
삼성전자의 2분기 어닝 서프라이즈에도 불구하고 반도체 대형주 차익실현 매물과 외국인 대규모 매도세가 겹치며 지수 낙폭이 커졌다. 7일 삼성전자와 SK하이닉스는 나란히 6%대 하락했다.
매도 사이드카도 이틀 연속 발동됐다. 7일 오전 10시23분 미니 코스피200 선물이 기준가격 대비 5.12% 하락하며 매도 사이드카가 작동했다. 8일 오후 1시31분에도 5.21% 하락하며 재차 발동됐다. 올해 코스피 시장의 사이드카 발동은 매수 16회, 매도 17회 등 총 33회로 늘었다. 2002년 이후 누적 93회 가운데 3분의 1 이상이 올해 집중된 셈이다.
8일 코스닥시장에서도 오후 1시33분 매도 사이드카가 발동됐다. 코스닥150 선물과 코스닥150 지수는 전일 종가 대비 각각 6.31%, 6.76% 하락했다. 코스닥 사이드카도 올해 18차례로 매수 11회, 매도 7회를 기록했다.
최근 변동성 확대의 배경으로 반도체주 쏠림과 레버리지 투자 청산에 따른 수급 충격이 지목된다. 이경민 대신증권 연구원은 "이번 급락은 기업 실적 악화보다 반도체 중심의 과도한 쏠림 현상과 레버리지 투자 청산이 겹치면서 발생한 수급 충격의 성격이 강하다"고 분석했다. 코스피는 6월 고점인 9385.59에서 7월 들어 7200선대로 밀리며 고점 대비 20% 넘게 하락했다. 삼성전자와 SK하이닉스도 6월 고점 대비 각각 25.9%, 30.5% 조정받았다.
특히 삼성전자·SK하이닉스 등을 추종하는 단일종목 레버리지 상장지수펀드(ETF)의 리밸런싱 매매가 낙폭을 키웠을 가능성이 제기된다. 코스피 시가총액 감소분의 약 74%가 반도체 업종에서 발생한 가운데, 코스피 연율화 변동성은 57%인 데 비해 삼성전자·SK하이닉스 단일종목 레버리지 ETF 변동성은 150%를 웃돌았다는 분석도 나왔다.
주가 급락 국면에서 운용사·유동성공급자의 위험 회피를 위한 현물·선물 매도가 쏟아지며 낙폭을 키웠을 수 있다는 의미다. 시장에서는 단일종목 레버리지 상품이 주가 하락 시 추가 매도 수요를 유발하는 등 변동성을 확대할 가능성도 거론된다.
다만 반론도 있다. 한 금융투자업계 관계자는 "단일종목 레버리지 상품이 실제 시장을 흔들 정도로 영향을 미쳤는지는 단정하기 어렵다"며 "해외에도 유사한 추종 상품이 이미 출시돼 있는 만큼 국내 상품만의 문제로 보기는 어렵다"고 말했다.
◆ PER, 금융위기 저점 밑으로
안전장치 발동이 잇따르고 있지만 거래소는 당장 발동 기준을 손질할 계획은 없다는 입장이다. 거래소 관계자는 "발동 기준과 관련해 내부적으로 별도 재검토 논의가 진행되고 있지는 않다"고 밝혔다.
급격한 가격 조정과 달리 실적 전망은 상대적으로 견조하다는 분석도 나온다. 이 연구원에 따르면 코스피 12개월 선행 주당순이익(EPS)은 7월 8일 기준 1174포인트로 상승세를 이어갔다. 반면 12개월 선행 주가수익비율(PER)은 6.17배까지 낮아져 글로벌 금융위기 당시 저점(6.27배)보다도 낮은 수준을 기록했다.
오는 14일 발표되는 미국 6월 소비자물가지수(CPI)와 본격화하는 2분기 실적 시즌이 향후 증시 흐름을 가를 변수로 꼽힌다. 반도체뿐 아니라 비반도체 업종의 실적 개선 여부도 반등 지속성을 좌우할 수 있다는 전망이 나온다.
이 연구원은 코스피 1·2차 지지선으로 제시했던 8000선과 7700선을 이미 하회한 가운데, 7000선대를 중요 지지 구간으로 봤다. 그는 "이탈하더라도 언더슈팅 국면이라고 판단한다"며 "변동성을 활용한 매수 전략이 필요하다"고 밝혔다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기