
삼성전자가 인공지능(AI) 반도체 수요 급증에 힘입어 분기 영업이익 100조원을 처음으로 돌파했다. 고대역폭메모리(HBM)와 서버용 메모리 판매가 급증하면서 반도체 사업이 전체 실적을 견인했다. 반면 스마트폰과 가전 등 완제품 사업은 부품 가격과 원자재 비용 상승으로 수익성 확보에 어려움을 겪었다.
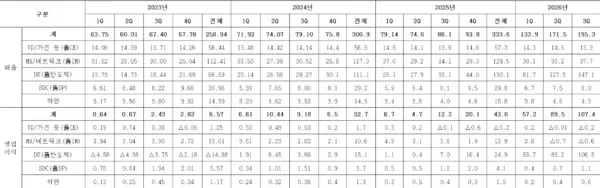
29일 삼성전자는 연결 기준 올해 3분기 매출 195조3000억원, 영업이익 107조4000억원을 기록했다고 밝혔다. 전 분기보다 매출은 14%, 영업이익은 20% 증가했다. 4분기 연속 매출과 영업이익 모두 사상 최대치를 경신했으며, 글로벌 테크 기업 가운데 처음으로 분기 영업이익 100조원을 넘어섰다.
◆ 반도체 영업이익 106조원…HBM4·서버용 메모리가 실적 견인
반도체 사업을 담당하는 디바이스솔루션(DS) 부문은 3분기 매출 147조1000억원, 영업이익 106조5000억원을 기록했다. 전사 영업이익의 99%가량을 반도체 사업에서 벌어들인 셈이다.
실적 개선의 핵심은 AI 반도체 시장 확대에 따른 메모리 수요 증가다. 삼성전자는 차세대 고대역폭메모리인 HBM4 판매를 대폭 확대하고, AI 서버에 사용되는 고성능 D램과 기업용 SSD 공급을 늘리면서 역대 최대 분기 실적을 달성했다.
시스템반도체 사업도 개선됐다. 시스템LSI는 하반기 출시된 신제품에 이미지센서 공급을 확대하며 매출이 증가했다. 신규 고객사와 협력 관계를 구축하면서 고객 맞춤형 시스템온칩(SoC) 사업도 구체화하고 있다.
파운드리 사업은 HBM 베이스 다이 매출 증가와 첨단 공정 판매 확대에 힘입어 실적이 크게 개선됐다. 특히 2나노 기반 고성능컴퓨팅(HPC) 반도체 수주를 확대하며 시장 공략에 속도를 내고 있다.
삼성전자는 4분기에도 HBM4와 고성능 DDR5, QLC 기반 SSD 등 고부가 제품 판매와 4나노, 2나노 선단공정 양산을 확대할 계획이다. 2027년에는 HBM4 후속 제품인 HBM4E 양산을 추진하고, 미국 테일러 공장에서 2나노 AI·HPC 반도체 생산을 본격화할 방침이다.
◆ 스마트폰 판매 늘었지만 원가 부담…DX 부문 8000억원 적자
반도체 사업과 달리 스마트폰과 가전 등을 담당하는 디바이스경험(DX) 부문은 수익성 확보에 어려움을 겪었다.
DX 부문의 3분기 매출은 52조1000억원으로 집계됐지만, 영업손실 8000억원을 기록했다. 프리미엄 스마트폰 판매 증가에도 메모리 가격과 원자재 비용 상승이 수익성에 부담으로 작용했다.
모바일경험(MX) 사업은 갤럭시 Z 폴드8 등 신제품 출시 효과로 전 분기와 지난해 같은 기간보다 매출이 증가했다. 프리미엄 제품 판매 비중이 높아지면서 평균판매가격(ASP)이 상승해 전 분기 대비 실적도 개선됐다.
반면 네트워크 사업은 북미 시장과 소프트웨어 매출 감소로 실적이 하락했다. 영상디스플레이(VD) 사업은 글로벌 스포츠 이벤트 종료에 따른 수요 감소로 매출이 줄었지만, 프리미엄 제품 판매 확대와 비용 효율화를 통해 수익성 하락폭을 제한했다.
생활가전 사업은 국내 마케팅 강화와 가전 구독, B2B 사업 확대에 힘입어 판매가 증가했다. 다만 원자재 가격과 물류비 상승으로 이익은 감소했다.
삼성전자는 4분기 연말 성수기를 맞아 갤럭시 S26 시리즈와 폴더블폰, 웨어러블 제품 판매를 확대하고 운영 효율화를 통해 수익성을 방어할 계획이다. TV와 생활가전 역시 프리미엄 제품 중심으로 판매 구조를 개선할 방침이다.
◆ 하만·디스플레이 실적 개선…전장·OLED 성장 지속
하만과 디스플레이 사업은 견조한 실적을 이어갔다.
하만은 3분기 매출 4조3000억원, 영업이익 6000억원을 기록했다. 차량용 전장 제품과 오디오 판매가 안정적으로 유지된 가운데 미국 관세 환급 효과가 실적 개선에 기여했다.
디스플레이 사업은 매출 8조원, 영업이익 1조1000억원을 달성했다. 중소형은 주요 고객사의 신제품 출시에 맞춰 공급을 확대하면서 매출과 이익이 증가했다. 대형 디스플레이도 고부가 제품 판매 확대와 원가 절감으로 손익이 개선됐다.
삼성전자는 내년 폴더블 디스플레이 등 프리미엄 제품 비중을 높이고 8.6세대 IT OLED 생산라인의 가동을 확대할 계획이다. 하만은 전장 사업의 신규 성장동력을 확보하고 오디오 제품군을 강화할 예정이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기