
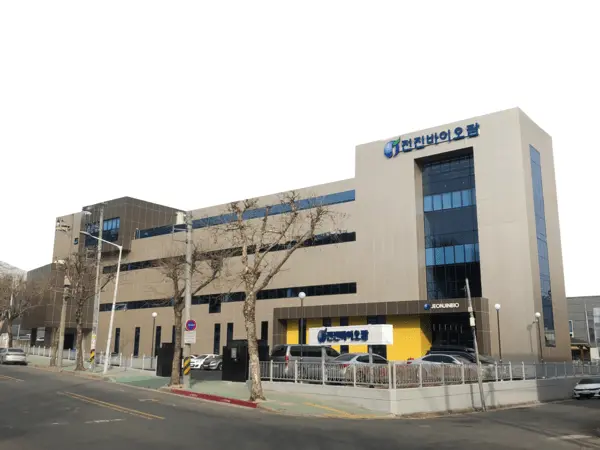
전진바이오팜이 홈케어 제품 자동화 설비 증설을 마치고 공급 확대에 나섰다. 신규 설비로 확보한 공급 물량은 연간 50억원 이상으로 추정된다.
이탈리아 비건 인증과 독일 더마테스트 최고 평점 획득 등으로 제품 경쟁력을 확보했다는 평가다. 회사는 캡슐세제 중심의 사업구조에서 주방·욕실용품으로 영역을 넓히며 종합 홈케어 기업으로 전환하고 있다.
◆ 10억 투자 자동화 설비 가동…”내년 효과 본격화"
11일 독립리서치 밸류파인더는 이날 보고서에서 전진바이오팜의 홈케어 제품 자동화 설비가 올해 4분기 상업 가동을 시작했다고 밝혔다. 이 설비에는 약 10억원이 투입됐다. 밸류파인더는 신규 설비로 확보한 공급 물량을 금액 기준 연간 50억원 이상으로 전망했다. 투자의견과 목표주가는 제시하지 않았다.
이충헌 밸류파인더 연구원은 이번 증설이 고객사로부터 사전에 확인한 홈케어 제품 수요에 대응하기 위한 것이라고 설명했다. 증설 효과는 올해보다 내년 실적에 더 뚜렷하게 반영될 것으로 예상했다. 연간 50억원은 지난해 연매출 137억원의 3분의 1을 웃도는 규모다.
품질 인증도 증설의 배경으로 꼽혔다. 이 연구원은 이탈리아 비건 인증, 독일 더마테스트 최고 평점, 아토피협회 우수기업 인증 등을 전진바이오팜의 제조 역량을 뒷받침하는 요소로 제시했다. 고품질 제조 역량이 시장에서 부각되면서 고객사 수요로 이어졌다는 분석이다.
올해 실적은 부진했다. 상반기 매출액은 약 58억원으로 전년 동기보다 0.4% 늘었지만 영업손실 약 5억원을 기록했다. 밸류파인더는 지정학적 리스크로 원·부자재 수급에 차질이 생겨 생산과 공급에 영향을 미친 것으로 추정했다. 외부 변수에 따른 일시적 부담이라는 판단이다.
◆ 캡슐세제서 주방·욕실로…고객사 공급 품목 다변화
전진바이오팜은 천연소재 캡슐세제 전문 제조업체로 2018년 코스닥에 상장했다. 제품 기획부터 제조·포장까지 맡는 캡슐세제 제조업자개발생산(ODM) 역량을 갖췄다. 상반기 기준 매출 비중은 생활용품 77.3%, 동물용품 18.6%, 유해동물 피해감소제 4.0% 순이다.
최근에는 홈케어 공급 품목을 넓히고 있다. 고농축 액상세제와 섬유유연제, 주방세제, 방향·탈취제에 이어 욕실 세정용품까지 제품군을 꾸준히 확대했다. 세탁 관련 제품을 넘어 홈케어 전반으로 영역을 넓히며 종합 홈케어 제조기업으로 사업을 확장하고 있다.
보고서는 주요 고객사에 공급하는 품목이 다양해지고 있다는 점에 주목했다. 유한양행의 프리미엄 제품군 확대, 애터미 공급 품목 다변화와 수출 전략에 맞춘 생산, 국군복지단 대상 공급 카테고리 확대 등이다. 기존 거래처 매출을 늘리면서 신규 거래처도 함께 확보하고 있다는 설명이다.
시장 환경도 우호적이다. 국내 캡슐세제 시장 규모는 2024년 679억원에서 지난해 822억원으로 커졌고, 올해는 995억원으로 예상된다. 전체 세탁세제 시장에서 차지하는 비중은 6.5% 수준이다. 회사는 펫푸드 부문에서도 신규 상품의 유통채널을 넓혀 매출 기반을 다변화할 계획인 것으로 파악됐다.
경영진의 지분 확대도 언급됐다. 보고서에 따르면 이태훈 대표이사는 지난 6월부터 네 차례에 걸쳐 장내매수를 공시했다. 이 기간 지분율은 4.2%에서 6.4%로 높아졌다. 이 대표와 특수관계인 1인의 합산 지분율은 9.8%다. 유한양행도 지분 5.5%를 보유하고 있다.
재무구조는 안정적이다. 지난해 말 기준 부채비율은 6.3%, 현금 및 현금성자산은 64억원이고 차입금은 사실상 없다. 시가총액은 194억원, 주가순자산비율(PBR)은 상반기 기준 0.9배다. 현재 주가는 2,145원으로 52주 최고가 3,485원보다 약 38% 낮다.
상장사 컨설팅사 피터앤파트너스 고성민 대표는 "전진바이오팜의 연간 매출은 2022년 78억원에서 2023년 157억원, 2024년 193억원으로 확대됐다"며 “2025년에는 137억원으로 감소했지만, 이번 설비 증설과 공급 품목 다변화는 실적 회복을 위한 기반이 될 수 있다”고 말했다.
이어 "유한양행의 프리미엄 제품군 확대, 애터미 공급 품목 다변화와 수출 전략에 맞춘 생산, 국군복지단 대상 공급 카테고리 확대 등이 실제 공급 증가로 이어지는지가 향후 실적 개선의 관건"이라고 덧붙였다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기