
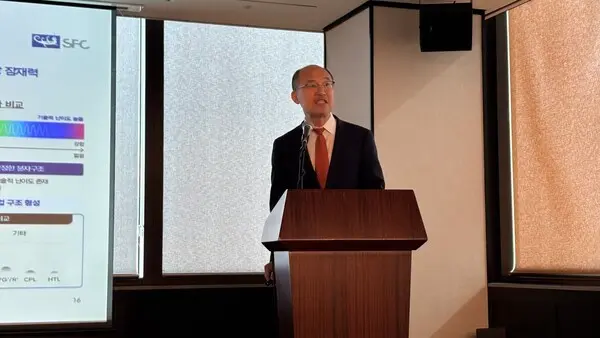
“우리 회사는 26년째 OLED 유기 소재를 연구해왔습니다. 이젠 일본 호도가야화학의 영업이익 70%가 우리한테서 나올 만큼 자체 생산에 강점이 있습니다. 화학 소재 분야에서는 국내에서 독보적인 기술력을 가지고 있는 만큼 앞으로 바이오·반도체·2차전지 소재로 사업을 확장해 중장기적인 성장이 목표입니다.”
김용관 에스에프씨(SFC) 대표는 13일 열린 기업공개(IPO) 기자간담회에서 코스피 상장에 나선 이유로 사업 다각화와 미래 성장 기반 확보를 꼽았다. 상장을 계기로 차세대 OLED 소재 개발을 강화하고 바이오·반도체 소재 사업을 키워 글로벌 소재 기업으로 성장하겠다는 계획이다.
1998년 시작한 SFC는 청색 발광층에 쓰이는 호스트와 도판트를 모두 자체 개발해 양산한다. OLED 소재가 전체 매출의 80% 이상을 차지하며, 삼성디스플레이 모바일용 청색 소재로 7년 연속 채택됐다.
마명근 SFC 부사장은 노트북·태블릿 등 IT 기기 수요가 증가함에 따라 발광층을 여러 겹 쌓는 탠덤 구조의 OLED 시장이 확대될 것으로 내다봤다. 회사는 청색 OLED의 성능과 수명을 개선하기 위해 장수명 형광 도판트를 청색 인광 시스템에 적용한 하이브리드 기술도 개발 중이라고 밝혔다.
김 대표는 OLED 소재에 활용해 온 분자 설계·합성·정제 기술을 바이오와 반도체 소재에도 적용할 수 있다며 신사업과 현 사업의 확장 연계성을 설명했다.
바이오 사업에서는 진단·치료제용 올리고 원료를 공급하고 있으며, 반도체 사업에서는 포토레지스트(PR) 공정용 소재 2종의 양산 승인을 받아 납품을 시작했다. 이차전지 소재는 글로벌 배터리 업체의 샘플 평가에서 7단계 중 3단계 이상을 통과한 상태라고 전했다.
2030년부터 반도체·이차전지 소재 사업은 전체 매출의 약 30%를 차지하고 OLED 사업이 70%의 비율을 유지할 계획이다. 이번 공모자금 가운데 약 50억원은 바이오 사업에, 나머지는 주력인 OLED 사업에 추가 투입한다. 반도체와 이차전지로 인한 매출 이익은 3년 후 잡힐 것으로 예상했다.
최대주주는 지분 52.96%를 보유한 일본 호도가야화학이다. 최대주주가 일본 회사인 점도 우려가 많았다. 김 대표는 “자금 사정이 불안정하고 물리·화학 역량을 두루 갖춘 대기업과 경쟁하기 어려웠던 시기에 호도가야화학이 SFC의 기업가치를 높게 평가했다”며 인연의 배경을 설명했다.
이어 “현재는 호도가야화학 영업이익의 70%를 에스에프씨가 책임지고 있으며 주주총회 이외에는 직접적인 사업 관여는 없는 편”이라고 덧붙였다.
상장을 앞둔 SFC의 가장 주목받는 과제는 ‘LG화학과의 특허소송’이다. 1심에서 80억원 배상과 해당 제품의 생산·판매 중단 판결을 받은 SFC는 배상액을 공탁하고 항소한 상황이다.
김 대표는 “체계적인 심사를 거쳐 자체 특허를 등록했다”며 “5~6년 전부터 LG화학 쪽에서 특허를 카피했다고 주장해 왔으나, 오는 2심에서 기술심리를 통해 특허를 증명할 것”이라고 밝혔다. 회사는 소송 대상인 구형 제품을 신제품으로 대체하고 있다.
SFC는 이달 27일 코스피에 상장할 예정이다. 희망 공모가는 3만 1600원~3만 6100원으로, 김 대표는 당초 검토한 수준에서 시장 상황을 반영해 한 차례 낮췄다고 밝혔다. 대표주관사는 미래에셋증권, 공동주관사는 한국투자증권이다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기