
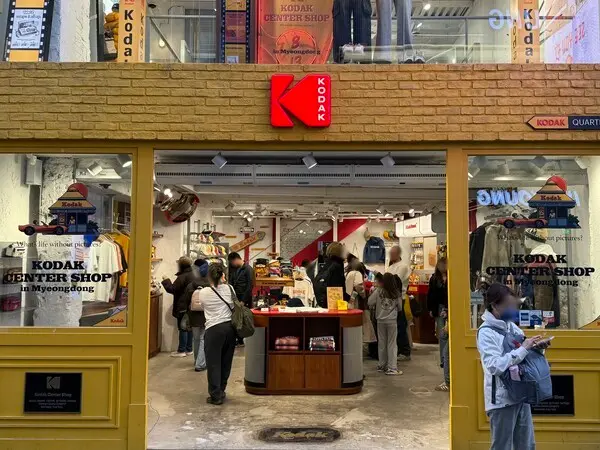
대명화학 계열 패션 기업 '하이라이트브랜즈'가 조 단위 기업가치로 유가증권시장(코스피)에 상장할 계획을 세운 가운데, 몸값을 정당화할 수 있을지에 대해 시장의 관심이 쏠리고 있다.
하이라이트브랜즈는 코닥어패럴과 말본골프를 수 년만에 연 매출 1000억원 메가 브랜드로 키워내며, 브랜드 육성 역량을 입증했다. 다만 후속 브랜드들은 아직 뚜렷한 성장을 보이지 못해 영업이익은 정체기에 있다. 비교군으로 거론되는 기업들의 주가수익비율(PER)도 낮아, 조 단위 밸류에이션을 인정받으려면 보다 확실한 성장 동력이 필요하다는 분석이 나온다.
◆ 코닥·말본 흥행…매출 3000억원 눈앞
17일 투자은행(IB) 업계에 따르면 하이라이트브랜즈는 현재 기업가치를 조 단위로 평가하며, 코스피 상장을 저울질하고 있다. 앞서 하이라이트브랜즈는 올해 4월 신한투자증권을 상장 주관사로 선정한 바 있다.
하이라이트브랜즈는 지난 2019년 설립된 대명화학그룹 계열 패션 기업이다. 설립 7년 만에 연매출 3000억원을 눈앞에 두는 등 매우 빠른 속도로 성장 중이다. 연 매출은 ▲2021년 590억원 ▲2022년 1722억원 ▲2023년 2217억원 ▲2024년 2487억원 ▲2025년 2840억원으로 매년 늘고 있다.
하이라이트브랜즈의 성장 비결은 계열사인 모던웍스 등과 협력해 새 브랜드를 적기에 발굴하고, 이를 재해석해 소비자 타깃에 맞는 패션 제품을 기획·제조하는 데 있다.
하이라이트브랜드는 이 역량을 앞세워 9개 브랜드를 출시했다. ▲코닥어패럴 ▲말본골프 ▲시에라디자인 ▲키르시 ▲DOD ▲디아도라 ▲프룻오브더룸 ▲트루링크스웨어 ▲에버에이유가 있다.
대표 브랜드는 '코닥어패럴'이다. 2020년 하이라이트브랜즈는 미국 사진·필름 브랜드였던 코닥을 '뉴트로'(복고를 새롭게 즐기는 경향) 콘셉트로 재해석하며 트렌드를 견인했다. 이에 코닥어패럴 매출은 출시 첫해 132억원에서 지난해 1044억원으로 6년 새 약 8배 늘었다. 소비자 수요에 맞춰 오프라인 매장도 증가, 현재 122개를 운영 중이다.
2021년 미국에서 들여온 골프웨어 브랜드 '말본골프'도 대표 성공 사례다. 하이라이트브랜즈는 계열사인 모던웍스를 통해 말본골프의 국내 독점 라이선스를 확보한 후, 한국 소비자에게 맞춘 제품을 직접 기획·제조했다. 격식 있는 골프웨어에 자유로운 스트리트 감성을 더해 젊은층을 사로잡았다. 지난해에는 골프웨어에 국한하지 않고 일상복 영역으로 확대, 브랜드 매출 1000억원을 넘겼다.
2022년 재단장한 미국 아웃도어 브랜드 '시에라디자인'도 주목할 만한 성과다. 하이라이트브랜즈는 이 브랜드의 국내 라이선스 등을 보유한 기업을 인수한 후, 리빌딩에 착수했다. 제품군을 의류에서 캠핑용품까지 확장하며, 마니아 고객층의 제품 체험에 집중했다. 이에 시에라디자인 매출은 2023년 6억원에서 지난해 126억원으로 늘었다.
하이라이트브랜즈 관계자는 "브랜드마다 고유한 정체성과 소비자층이 다른 만큼 각 시장에 맞는 상품과 판매 전략을 적용하는 데 집중하고 있다"며 "특히 브랜드별 특성을 국내 소비자의 취향에 맞게 재해석하고 제품을 직접 기획·제작해 적절한 시기에 맞춰 선보인 것도 성장에 주효했다"고 말했다.
◆ 영업이익 2년째 정체…차세대 주력 브랜드 이어져야
다만 하이라이트브랜즈의 수익성은 최근 주춤한 모양새다. 영업이익은 ▲2021년 38억원 ▲2022년 336억원 ▲2023년 388억원 ▲2024년 370억원 ▲2025년 370억원을 기록했다. 영업이익이 사실상 3년째 정체된 상태다. 동 기간 매출이 가파르게 증가한 것과 대조되는 흐름이다.
수익성 정체의 배경으로는 매출 성장세 감소와 후속 브랜드 육성에 따른 비용 부담이 겹쳤기 때문으로 분석된다. 통상 의류 브랜드는 진입 장벽이 낮고 유행에 민감해 꾸준히 성장하는 게 쉽지 않다. 특히 하이라이트브랜즈처럼 트렌드를 선도하며 브랜딩을 하는 기업은 기존 브랜드 매출을 지키며, 후속 브랜드를 꾸준히 성공시키는 게 관건이다.
달리 말해 하이라이트브랜즈는 새 브랜드 육성에 필요한 초기 비용이 고정비와 비슷한 성격으로 꾸준히 필요하다. 매출이 충분히 증가해야 영업이익까지 늘어난다. 이 같은 점을 고려했을 때 지금처럼 수익성이 정체된 건, 예사롭지 않은 흐름에 접어 들었다는 지적도 나온다.
비교기업도 관건이다. 하이라이트브랜즈 기업가치를 1조~2조원으로 가정하고 지난해 당기순이익 288억원을 역산하면, PER은 약 34.7~69.4배로 산출된다.
반면 현재 비교기업으로 거론되는 곳의 PER은 그리 높지 않다. 전 거래일 종가 기준 F&F가 5.7배, 피스피스스튜디오가 4.2배, 더네이쳐홀딩스가 12.3배, 에이유브랜즈가 16.2배에 불과하다.
하이라이트브랜즈가 이 배수로 조 단위 몸값을 넘기려면, 단순 계산으로 연간 순이익이 620억원은 넘어야 한다. 결국 코닥어패럴·말본골프와 같은 주력 브랜드가 더 폭발적으로 성장하고, 동시에 이를 뒤따르는 메가 브랜드가 더 나와야 하는 실정이다.
상황이 이렇다보니 하이라이트브랜즈의 몸값은 상장을 준비 중인 무신사가 좌우할 것이란 전망도 나온다. 무신사의 올해 상반기 실질 순이익은 404억원이다. 현금 유출과 무관한 회계비용을 걷어낸 수치다. 이를 연 환산해 목표 기업가치인 8조~10조원에 대입하면 PER은 약 100배 내외에 달한다. 무신사를 경상적 수준의 비교군에 포함할 수 있다면, 비교 과정에서 PER 밴드를 높일 가능성이 거론된다.
IB업계 관계자는 "코닥어패럴과 말본골프를 잇달아 흥행시킨 브랜드 육성 역량은 하이라이트브랜즈만의 핵심 경쟁력"이라며 "다만 조 단위 기업가치를 인정받으려면 후속 브랜드에서도 성공 사례를 만들어내고, 이를 지속적인 이익 성장으로 연결할 수 있다는 점을 시장에 입증해야 한다"고 전했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기