
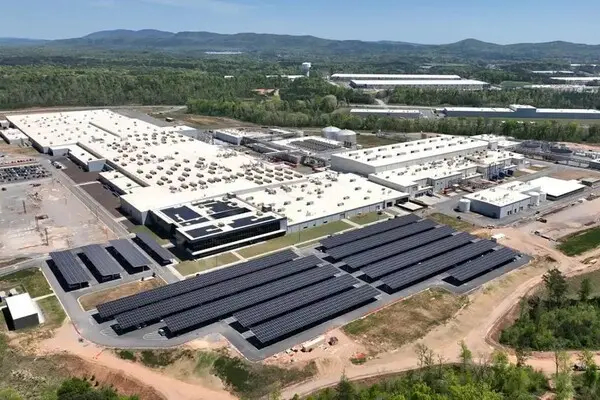
중국 선전 APEC 미·중 정상회담에서 양국이 경제·무역 현안의 안정적 관리에 공감대를 형성하며 국내 태양광 업계의 수혜 축소 우려가 제기됐으나, 핵심 전략 품목인 태양광 규제 기조는 흔들림 없이 유지되고 있다. 한화솔루션 역시 미국의 탈중국 공급망 구축 정책에 힘입어 태양광 사업 흑자 전환에 속도를 내고 있다. 이제 시장의 시선은 보조금(AMPC) 의존도를 낮추고 미국 현지 수직계열화를 통해 자생적 이익 구조를 완성할 수 있을지에 쏠린다.
20일 금융감독원 전자공시에 따르면 한화솔루션의 올해 1~3분기 누적 영업이익 4896억원 가운데 신재생에너지 부문이 3337억원을 차지했다. 전체 영업이익의 약 68%다. 한화솔루션은 신재생에너지(태양광 셀·모듈), 기초소재(LDPE·가성소다), 가공소재(자동차부품 등) 사업을 영위한다.
신재생에너지 부문은 2023년 영업이익 5398억원을 기록하며, 회사 영업이익의 93%를 책임졌다. 그러나 2024년에는 중국발 공급과잉으로 태양광 셀·모듈 판가가 급락해, 영업적자 2575억원을 냈다.
2025년 1~3분기는 미국 사업 확대로 영업이익 흑자를 기록하는 등 반등했다. 그러나 그해 4분기 미중 갈등으로 미국향 셀 통관이 막히며 순식간에 연간 영업이익이 마이너스(-) 852억원으로 돌아섰다. 한화솔루션이 만든 셀에 중국 신장 위구르산 원자재가 들어갔다는 의혹이 불거지면서다. 이 의혹은 올해 1분기 해소되며 통관은 정상화됐다.
올 들어서 오히려 미중 갈등으로 저가로 승부하는 중국산 태양광 셀·모듈이 시장에서 사라지자 한화솔루션이 혜택을 받았다. 미중 갈등이 심화하면서, 미국은 올해부터 착공하는 태양광 발전소에 중국 제품이 일정 이상 들어갈 경우, 세액공제를 철회하기로 했다. 또 미국은 중국과 동남아 4국(캄보디아·태국·베트남·말레이시아)에 이어 인도·인도네시아·라오스에도 최대 268%의 관세가 매겨졌다. 중국 기업의 우회 수출을 막기 위해서다.
저가로 승부하는 중국산 태양광 셀·모듈의 가격 메리트가 사라지자, 전반적으로 판가 자체가 올랐고 품질이 더 우수한 한화솔루션 모듈 판매도 늘었다. 3분기에는 미국 모듈 판매량이 1.6GW로 증가세를 보였다.
미국 정부가 제공하는 AMPC도 주효했다. AMPC는 미국 내에서 적격 부품을 제조하고 법정 판매 요건을 충족하면 세액공제를 부여한다. 한화솔루션은 와트(W)당 셀 4센트, 모듈 7센트의 지원을 받는다. 추가적인 호재도 있다. 미국 정부는 다음달부터 무역확장법 232조에 따른 수입 모듈에 W당 0.38달러의 최소수입가격(MIP)을 적용한다.
다만 중장기적으로는 시장의 우려가 공존한다. AMPC가 단계적으로 축소되기 때문이다. AMPC는 2030년부터 지급 비율이 현행 100%에서 매년 25%포인트(P) 축소돼 2033년 종료된다.
AMPC를 제외하면 한화솔루션 신재생에너지 부문은 적자다. 올해 1~3분기 신재생에너지 부문 영업이익에서 AMPC를 제외하면 영업이익은 -3101억원으로 바뀐다. 최근에는 원가 상승과 원화 강세와 공사 지연으로 인한 발전소 개발·시공 사업(EPC)의 낮은 수익도 겹쳤다.
한화솔루션은 미국 내 생산을 더 늘리고 수직계열화를 탄탄히 구축, AMPC 이후를 대비할 계획이다. 이른바 솔라허브 프로젝트다.
한화솔루션은 올해 3분기 카터스빌 공장에서 셀 양산을 시작, 잉곳·웨이퍼·셀과 모듈을 함께 생산하는 체제를 갖췄다. 미국 내 생산능력도 늘었다. 잉곳·웨이퍼·셀은 3.3GW, 모듈은 8.6GW(카터스빌 3.5GW·달튼 5.1GW)로 확대됐다. 중국 등 해외 공급망에 대한 의존도를 낮추고, 미국산 태양광 제품의 가격 경쟁력과 공급 안정성을 확보한다.
한화솔루션은 고효율 제품 개발을 통해 제품 경쟁력도 지속적으로 강화할 방침이다. 2028년 말 양산, 2029년 본격 상용화를 목표로 페로브스카이트 탠덤셀을 개발하고 있다. 발전 효율을 높여 제조원가를 낮추고 고부가 제품 시장에서 수익성을 확보하기 위해서다.
태양광 모듈 제조와 시너지가 나는 주택용 에너지 사업도 올해 1~3분기 영업이익 1140억원을 기록하는 등 반등하고 있다. 전사 영업이익의 23%를 책임졌다. 이 사업이 자리잡을수록, 한화솔루션은 모듈 생산을 최종 소비자 판매·관리까지 연결하는 수직계열화 구조를 보강하게 된다.
태양광업계 관계자는 "미국 중간선거 이후 민주당의 우세로 자국 내 재생에너지 산업을 보호하고 생산 투자를 유치하려는 정책 기조가 이어질 가능성이 있다"며 "한화솔루션도 태양전지 제조뿐 아니라 EPC와 에너지 금융 등으로 사업을 다각화해 AMPC 등 정책 지원이 축소되더라도 안정적인 수익성을 확보한다는 계획"이라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기