
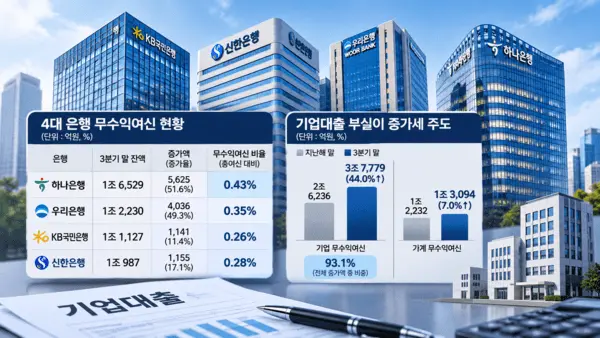
국내 4대 은행의 무수익여신이 올해 들어 가파르게 늘었다. 특히 하나은행과 우리은행의 증가세가 두드러졌다. 부실 확대의 중심에는 기업대출이 있다. 기업의 상환 여력이 약해지면서 은행의 자산건전성 지표가 악화하는 가운데 부실채권에 대비한 충당금 적립 여력도 낮아지고 있다.
◆ 하나·우리은행 증가세 두드러져…기업 부실 집중
20일 금융권에 따르면 KB국민·신한·하나·우리은행의 2026년 3분기 사업보고서에 따르면 올 3분기 말 기준 이들 은행 4곳의 무수익여신 잔액은 총 5조873억원으로 집계됐다. 지난해 말 3조8468억원에서 9개월 만에 1조2405억원(32.2%) 늘었다. 은행별로 하나은행이 1조6529억원으로 가장 많았다. 우리은행이 1조2230억원, KB국민은행이 1조1127억원, 신한은행이 1조987억원으로 뒤를 이었다.
증가 속도는 하나은행과 우리은행이 두드러졌다. 하나은행의 무수익여신은 지난해 말 1조904억원에서 5625억원(51.6%) 늘었다. 우리은행도 8194억원에서 1조2230억원으로 4036억원(49.3%) 증가했다. KB국민은행은 9986억원에서 1조1127억원으로 11.4% 늘었고, 신한은행은 9384억원에서 1조987억원으로 17.1% 증가했다.
전체 여신에서 무수익여신이 차지하는 비율도 일제히 상승했다. 하나은행은 지난해 말 0.30%에서 3분기 말 0.43%로 0.13%포인트(p) 높아졌다. 우리은행은 0.25%에서 0.35%로 0.10%p 상승했다. 신한은행은 0.25%에서 0.28%, KB국민은행은 0.24%에서 0.26%로 각각 올랐다. 하나은행의 비율이 가장 높고, 우리은행은 상승 폭이 컸다.
부실 증가의 무게중심은 기업대출에 쏠렸다. 전체 무수익여신 증가액 가운데 기업 부문이 차지한 비중은 93.1%에 달했다. 4대 은행의 기업 무수익여신은 지난해 말 2조6236억원에서 올해 3분기 말 3조7779억원으로 1조1543억원(44.0%) 증가했다. 가계 무수익여신은 같은 기간 1조2232억원에서 1조3094억원으로 7.0% 늘어나는 데 그쳤다.
은행별로도 기업 부문의 부담이 뚜렷했다. 하나은행의 기업 무수익여신은 지난해 말 6930억원에서 1조3228억원으로 90.9% 급증했다. 반면 가계 부문은 3974억원에서 3301억원으로 감소했다. 우리은행의 기업 무수익여신도 5589억원에서 8718억원으로 56.0% 늘었다. 가계 부문은 3512억원으로 기업 부문보다 증가세가 완만했다.
KB국민은행 역시 기업 무수익여신이 7530억원으로 가계 부문 3598억원을 웃돌았다. 다만 증가 폭은 하나·우리은행보다 상대적으로 작았다. 신한은행 경우, 분기보고서에 무수익여신의 기업·가계별 세부 잔액을 별도로 구분해 공시하지 않았다.
◆ 고정이하여신 늘고 충당금 적립률 하락…손실흡수 부담 커져
무수익여신보다 넓은 범위의 부실 지표인 고정이하여신에서도 비슷한 흐름이 나타났다. 4대 은행의 올 3분기 말 고정이하여신은 총 5조5932억원으로 지난해 말보다 23.0% 증가했다. 하나은행이 1조8219억원으로 42.4% 늘었고, 우리은행은 1조3299억원으로 27.2% 증가했다. KB국민은행은 1조2934억원, 신한은행은 1조1480억원을 기록했다.
부실채권에 대비한 대손충당금 적립률도 낮아졌다. 4대 은행의 평균 적립률은 지난해 말 172.0%에서 올해 3분기 말 146.8%로 25.2%p 하락했다. 하나은행은 136.3%에서 106.5%로, 우리은행은 172.6%에서 126.8%로 떨어졌다. 신한은행과 KB국민은행도 각각 162.5%, 191.4%로 낮아졌다.
충당금 적립률 하락은 부실채권 증가 속도에 비해 충당금 증가세가 더뎠기 때문이다. 4대 은행의 대손충당금은 지난해 말 7조7823억원에서 3분기 말 7조9674억원으로 2.4% 증가하는 데 그쳤다. 같은 기간 고정이하여신은 23.0% 늘었다. 특히 우리은행은 충당금 잔액이 1조8039억원에서 1조6858억원으로 오히려 6.5% 감소했다.
연체율 역시 일부 은행에서 상승했다. 하나은행의 총대출 기준 연체율은 지난해 말 0.32%에서 3분기 말 0.51%로 높아졌다. 우리은행은 0.46%로 지난해 말보다 상승했다. KB국민은행은 0.29%로 큰 변화가 없었다.
은행권은 고금리 장기화와 내수 부진, 경기 회복 지연에 따른 기업의 상환 능력 저하를 부실 확대의 배경으로 꼽는다. 특히 업종별 경기 회복 속도가 엇갈리면서 중소기업과 일부 제조업의 자금 사정이 악화한 영향이 기업여신에 반영됐다는 분석이다.
한 시중은행 관계자는 "부실채권 증가와 충당금 적립 부담이 동시에 커지고 있는 만큼 은행별 여신 포트폴리오 관리와 추가 충당금 적립 여부가 남아 있는 하반기 건전성 관리의 관건이 될 것으로 보인다"고 내다봤다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기