
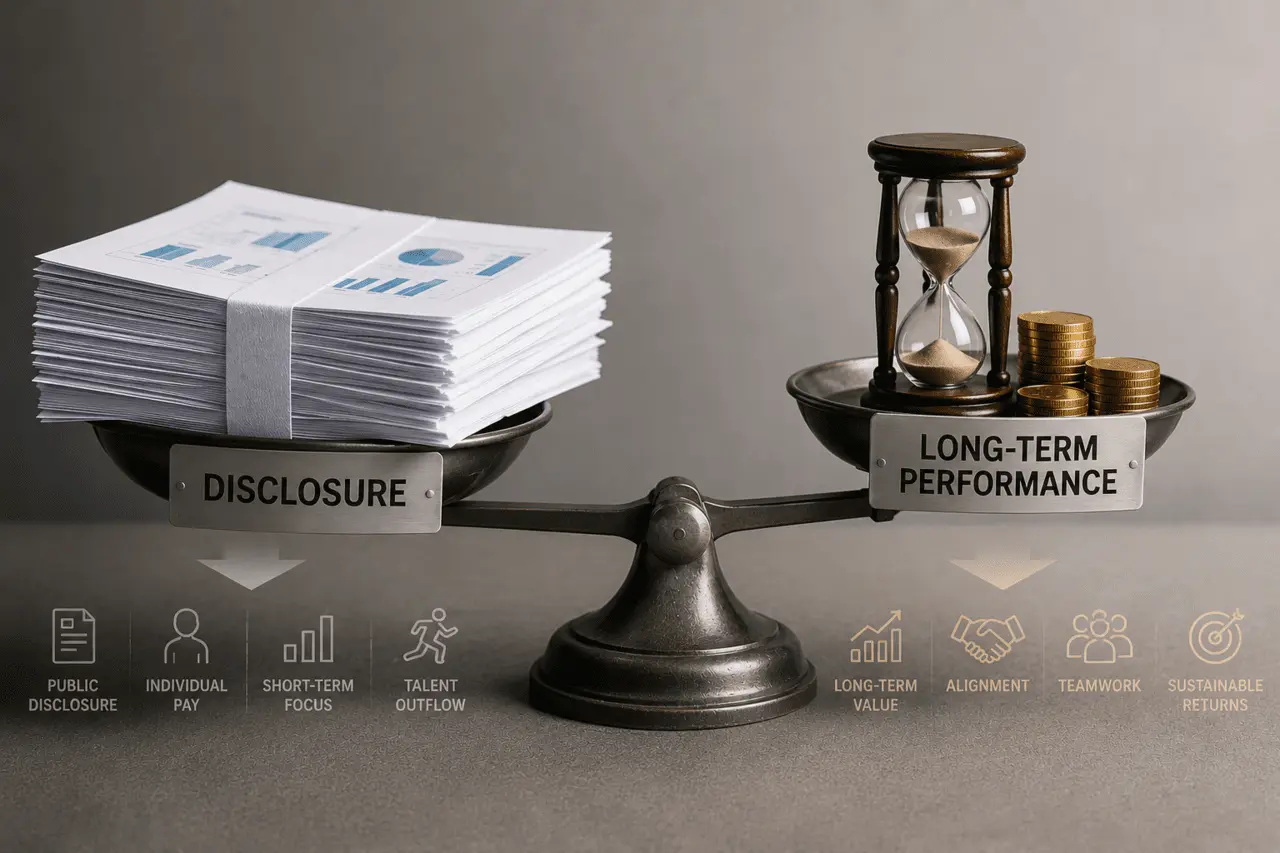
“부서마다 딜(Deal) 기여도가 다릅니다. 이를 일률적으로 공시하면 내부에 불필요한 비교와 위화감만 커집니다. 사적 계약으로 움직이는 파트너십 조직에서 개인 보수가 외부에 낱낱이 공개돼야 하는지 의문입니다.”
최근 만난 국내 사모펀드(PEF) 운용사 고위 관계자들의 공통된 토로다. 자본시장법상 사업보고서 제출대상 법인은 5억원 이상 보수를 받은 등기임원의 개인별 보수와 산정 기준을 정기보고서에 기재해야 한다. 임직원을 통틀어 보수지급총액 5억원 이상인 상위 5명도 공개 대상이다.
고액 임직원 보수 공시가 시장 감시와 투자자 보호라는 공익적 목적을 갖는 것은 분명하다. 문제는 사모펀드 운용업의 보수 구조가 일반 상장사 임직원 보수와 다르다는 점이다. 거액의 투자금 회수, 이른바 엑시트에 따른 성과보수는 공시 때마다 시장의 이목을 끈다.
하지만 핵심 운용역의 고액 보수는 단기 급여라기보다 장기 투자 성과에 연동된 보상인 경우가 많다. 특정 기업을 인수해 5~10년가량 가치 제고를 거친 뒤 매각에 성공해야 실현된다. 수년에 걸친 위험 감수의 결실을 단일 연도의 연봉처럼 단순 비교하면 수치 착시가 생길 수밖에 없다.
조직 내부의 파트너십 훼손 우려도 적지 않다. 사모펀드의 딜 발굴과 집행, 관리는 투자부서만의 성과가 아니다. 프론트부터 미들·백오피스까지 전사적 협업으로 이뤄진다. 그러나 현행 공시 체계에서는 고액 보수를 받은 소수 핵심 인력의 수령액만 부각된다.
해외 주요 사모펀드 시장의 정보공개 체계도 개인별 실명 보수 공개보다 비용, 수수료, 성과보수의 집계 보고에 무게를 둔다. 글로벌 기관투자자협회(ILPA)의 보고 템플릿 역시 관련 내역을 출자자에게 보고하도록 권고할 뿐 개인 보수의 대외 공시를 강제하지 않는다. 2024년 6월 미국 제5연방항소법원이 증권거래위원회(SEC)의 사모펀드 자문업자 규칙(PFAR)을 무효화한 점도 사적 자본 규제의 범위 설정이 정교해야 한다는 점을 보여준다.
업계가 가장 우려하는 리스크는 우수 인재의 이탈이다. 대외 노출을 꺼리는 핵심 운용역들이 외국계 부티크, 패밀리오피스, 프라이빗 크레딧 운용사 등으로 이동할 유인이 커질 수 있다. 토종 PE의 인적 경쟁력이 약해지면 국민연금 등 주요 연기금의 대체투자 성과에도 부담이 될 수 있다.
사모펀드는 소수 전문투자자와 운용사 간 계약으로 수수료, 성과보수, 비용 배분 구조가 정해지는 사적 자본이다. 불특정 다수 투자자를 전제로 하는 상장사나 공모펀드와는 정보 제공의 상대방과 방식이 달라야 한다.
시장 규모가 커진 만큼 펀드 운용 과정을 엄격하게 관리해야 한다는 데는 이견이 없다. 다만 정보 공개의 초점은 대중을 향한 단순 수치 노출이 아니라 최종 위험을 부담하는 출자자에게 맞춰져야 한다.
개별 임원 이름표를 단 보수 공시보다 운용사 단위 합산 보수 공시, 출자자 대상 비공개 상세 보고 강화 같은 대안도 검토할 만하다. 투명성은 필요하다. 그러나 투명성의 명분이 자본시장의 역동성을 갉아먹는 방식이어서는 안 된다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기