
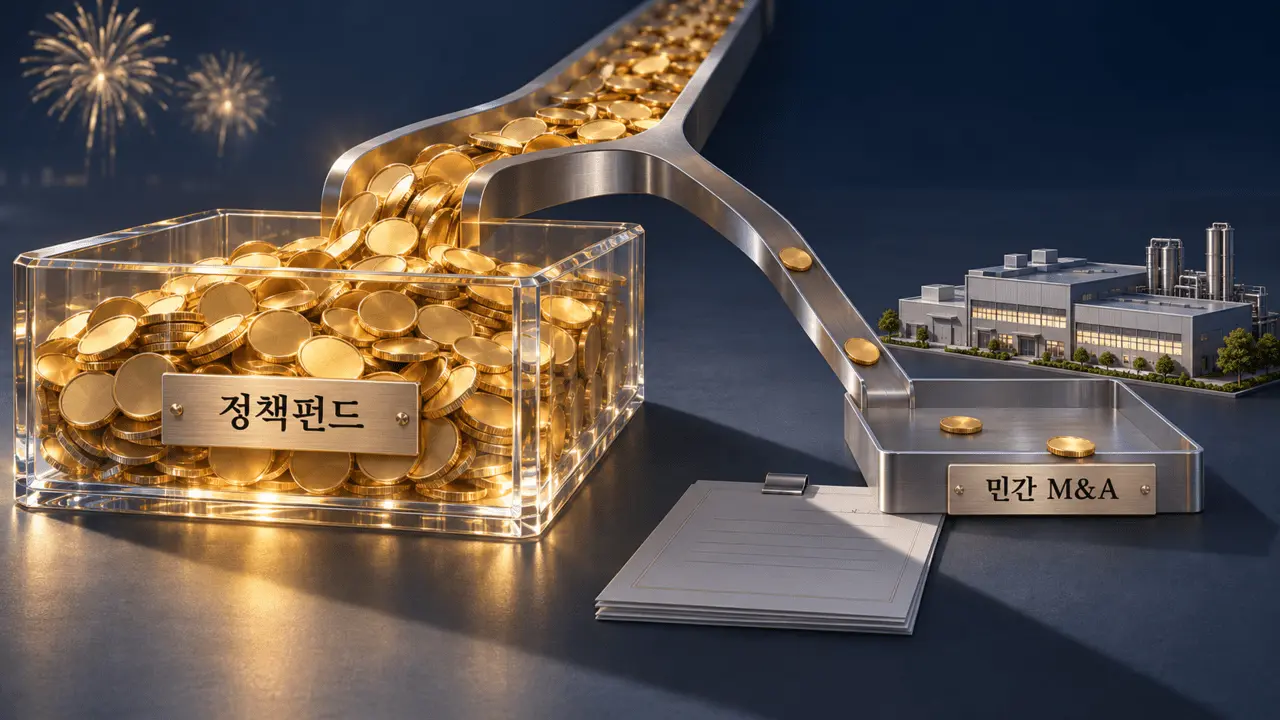
“정부가 정책펀드를 잇달아 내놓으니 정작 민간 딜에서는 돈을 모을 수가 없습니다. 우선협상대상자(우협)가 돼도 프로젝트펀드가 잘 안 모여 블라인드펀드를 가진 다른 하우스에 공동투자를 타진하는 게 요즘 분위기입니다.”
최근 만난 A 사모펀드(PEF) 운용사 고위 관계자는 현장의 고충을 털어놨다. 한 해 농사를 마무리하는 딜 클로징(거래 종결) 철이지만, 요즘 중견 PE 사이에서는 본계약보다 펀딩 순연과 구조 재조정 소식이 먼저 들려온다.
정책금융 성적표만 보면 모험자본 시장은 유례없는 호황을 누리는 듯하다. 국민성장펀드는 올해 블라인드 자펀드만 목표(3조8000억원)의 두 배가 넘는 8조원 규모로 추산된다. 최대 결성한도(하드캡) 기준 10조원을 웃돌 것이란 전망도 나온다.
그러나 축포 이면에서 개별 인수합병(M&A) 현장의 프로젝트펀드 조달 여건은 녹록지 않다. 에쿼티(지분) 모집이 지연되면서 거래 종결이 미뤄지거나 구조를 다시 짜는 사례가 잇따르고 있다.
당장 제조업 바이아웃(경영권 인수) 현장부터 속도 조절이 나타난다. 올 상반기 기업가치 약 5000억원에 변압기 기업 우협을 따낸 중견 PE도 펀딩이 길어지고 있다. 호황기 기준으로 상각전영업이익(EBITDA) 10배로 몸값을 매긴 게 부담으로 꼽힌다.
올해 북미 수주 조정과 관세 변수로 실적이 둔화하면서 체감되는 실질 인수 멀티플은 20배 수준으로 치솟았다. 단독 조달이 쉽지 않아지면서 해당 운용사는 블라인드펀드 자금을 가진 복수의 중견 PE에 공동투자(클럽딜)를 타진하는 것으로 전해진다.
현금흐름이 안정적인 인프라 딜이나 자산 유동화 현장도 마찬가지다. 약 2000억원 규모 발전 인프라 지분 49% 인수를 추진 중인 B 사모펀드 대표는 ‘금리의 역설’을 짚었다.
발전 인프라는 장기 계약 덕에 현금흐름이 일정한 대신 매각 차익 등 추가 수익(업사이드)을 기대하기 어렵다. 그런데도 인수금융과 프로젝트파이낸싱(PF) 선·중순위 조달금리는 연 6~9%대에 형성돼 있다.
선·중순위 대주단이 현금흐름을 이자로 먼저 가져가니 후순위 에쿼티 수익률은 눌릴 수밖에 없다. B 대표는 “기관들이 요구하는 최소 기준수익률(연 7%)을 맞추기 쉽지 않아 모집에 시간이 걸리고 있다”고 지적했다.
보유 부지 유동화나 차환(리파이낸싱)에 나선 곳들도 연 7~9%대 중순위 금리 부담에 추가 출자를 고심하고 있다. 지난해 PEF의 대출·메자닌 등 비경영참여형 투자가 4조4000억원으로 전년 대비 340% 급증한 것도 고금리 대출 쏠림을 보여준다.
여기에 정책펀드가 민간 출자를 밀어내는 ‘구축 효과’까지 더해졌다. 국내 출자자 저변은 연기금과 금융지주에 편중돼 있다. 당국이 국민성장펀드의 위험가중자산(RWA) 가중치를 400%에서 100%로 낮추자 금융권 자금이 한쪽으로 쏠렸다는 분석이 나온다.
산업은행 추산 올해 국민성장펀드 자펀드의 금융지주 출자 비중은 60%를 넘어 예년 정책펀드(약 30%)의 두 배로 뛰었다. 자본비율 관리가 급한 금융지주들이 정책펀드 위탁운용사(GP)에 출자 한도를 우선 배정하면서 프로젝트펀드 출자 여력이 줄어들게 됐다.
결국 시장은 정책 간판을 단 대형 블라인드펀드와 조달이 더딘 프로젝트펀드로 양극화하고 있다. 물론 실적 둔화(피크아웃) 변수를 충분히 반영하지 못하고 호황기 기준으로 몸값을 산정한 가치평가 관행도 돌아봐야 한다.
다만 프로젝트펀드가 신생·중견 하우스의 도약 사다리였던 만큼 민간 딜의 숨통은 트여야 한다. 정책펀드 외형 확장에 밀려 민간 출자 생태계가 위축되면 기업 구조조정도 지연될 수밖에 없다.
정책펀드의 외형적 성과 뒤에서 개별 딜 현장이 말라죽는 ‘구축 효과’를 해소하지 못한다면, 모험자본의 선순환이라는 본래의 취지도 빛이 바래기 십상이다. 시중 자금의 물길이 정책 간판을 넘어 실물 경제의 모세혈관인 민간 딜 현장까지 고루 스며들 대책이 시급하다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기