
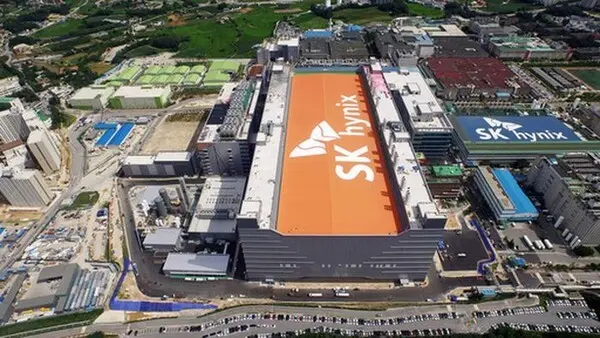
SK하이닉스가 인공지능(AI) 메모리 수요 급증에 대응해 생산능력을 확대하고 장기공급계약(LTA)을 통한 수익구조 안정화에 나선다. 2029년까지 D램과 고대역폭메모리(HBM) 생산 물량이 이미 완판 상태라며, AI 수요 대비 공급이 부족한 현상은 오는 2030년까지 지속될 것이라고 내다봤다. 이 같은 고객 수요를 기반으로 SK하이닉스는 중장기 투자 전략을 본격화하고 있다.
28일 SK하이닉스는 올해 3분기 실적 발표에서 연결 기준 매출 104조615억원, 영업이익 83조334억원을 기록하며 사상 최대 분기 실적을 달성했다고 밝혔다.
AI 서버용 메모리 수요가 HBM을 넘어 범용 D램과 낸드플래시로 확산되면서 메모리 가격 상승과 고부가 제품 판매 확대가 실적을 끌어올렸다.
D램 출하량(B/G 기준)은 전 분기 대비 약 10% 증가했고, 평균 판매가격은 전 분기 대비 약 20% 후반대 증가했다. 낸드 출하량(B/G 기준)은 전 분기 대비 소폭 감소했으나, ASP는 20% 중반 상승했다.
곽노정 SK하이닉스 사장은 3분기 컨퍼런스콜에서 "6개분기 연속 사상 최대 실적을 경신하고 있지만 우리가 더 주목하는 점은 이런 실적을 뒷받침하는 사업 환경이 달라지고 있다는 점"이라며 "기술 경쟁력으로 쌓아온 고객의 신뢰가 장기계약으로 이어지면서 중장기 수요에 대한 가시성이 높아지고 안정적인 수익성을 확보할 수 있는 여건도 마련되고 있다"고 강조했다.
◆ 2029년까지 D램·HBM 사실상 완판…장기계약으로 수익구조 안정화
SK하이닉스는 현재 14개 고객사와 LTA를 체결했다. 이를 통해 확정한 공급 물량은 2027년과 2028년 전체 생산능력의 50% 이상을 차지한다. 추가로 협의 중인 계약도 있다.
여기에 고객사가 제시한 구체적인 구매계획 등까지 고려하면, 2029년까지 D램과 HBM 생산량은 사실상 완판된 것과 다름없다는 게 SK하이닉스 측 설명이다.
SK하이닉스는 전체 생산능력(capa)의 50% 이상을 LTA로 묶어두고, 나머지는 시장 상황 등에 맞춰 공급한다. 이를 통해 가격 상승기에 추가 수익을 확보할 수 있는 기회까지 노린다.
LTA는 사이클에 따라 가격의 부침이 컸던 메모리 산업에 실적 안전장치 역할을 하고 있다. 고객사의 중장기 구매가 확정되면, SK하이닉스는 이를 기반으로 생산량과 설비투자 규모를 결정할 수 있다. 그만큼 실적 안정성과 투자 효율성을 동시에 높일 수 있다.
SK하이닉스 관계자는 "현재 LTA로 확보한 물량은 2027년과 2028년 전체 캐파의 50% 이상이며 중장기 LTA 비중도 이와 유사한 수준으로 운영할 계획"이라며 "안정적 수익 기반 확보하는 동시에 LTA에 해당하지 않는 생산능력은 시장 상황과 차세대 제품 수요에 대응함으로써 미래 경쟁력 확보에도 적극 활용할 계획"이라고 말했다.
◆ HBM 주문량 공급능력 2배 넘어…생산시설 확충 가속
SK하이닉스는 급증하는 HBM 수요에 대응하기 위해 생산시설 확충에도 속도를 낸다. 회사에 따르면 고객사가 요청한 HBM 물량은 현재 공급 가능한 물량의 2배를 웃도는 수준이다.
이에 맞춰 SK하이닉스는 용인 반도체 클러스터, 청주 M15X, 청주 M17 등을 완공해나가며, 생산능력을 점진 확대할 방침이다. 실제 생산량은 고객 수요와 수익성에 맞춰 단계적으로 조절한다.
이와 관련해 SK하이닉스는 "고객의 AI 투자가 실제 AI 서비스 활용 확대로 이어져 사업 성과로 나타나고 있고 투자 주체가 구조적으로 다변화되고 있다"며 "높아진 수요 가시성을 바탕으로 중장기 공급 기반을 차질 없이 준비하되 실제 생산능력은 수요와 수익성 등에 맞춰 리스크를 관리할 것"이라며 공급 과잉에 대한 세간의 우려도 일축했다.
이런 가운데 SK하이닉스는 기술력을 앞세워 첨단 제품인 HBM4의 수율도 계획 이상으로 높이는 데 성공했다. 이에 올 4분기부터 HBM4가 전체 HBM 출하량과 매출에서 차지하는 비중이 HBM3E를 넘어설 전망이다.
SK하이닉스 관계자는 "HBM4 양산이 차질 없이 진행되면서 계획 수율을 초과 달성하고 있어 HBM4 사업 성과를 통한 경쟁력을 다시 한번 확인할 수 있을 것"이라며 "내년 HBM4 비중 확대와 가격 상승에 더해 양산 수율과 원가 개선도 예상되는 만큼 내년 HBM 매출과 수익은 올해 대비 큰 폭으로 상승할 것"이라고 말했다.
◆ AI 호황 범용 메모리로 확산…2030년까지 공급 부족 전망
SK하이닉스는 AI 메모리 시장의 수급 불균형이 2030년까지 이어질 것으로 내다봤다. 글로벌 빅테크의 AI 데이터센터 투자 확대로 수요는 계속 증가하는 반면, 공급은 선단 공정의 기술적 난도와 신규 생산시설 구축 기간 등으로 제한적으로 늘기 때문이다.
SK하이닉스는 이에 맞춰 고부가가치 제품 생산 등에 박차를 가한다. 4분기부터 1cnm 기반 DDR5와 AI 서버용 LPDDR5, SOCAMM 공급을 확대할 방침이다. 낸드 역시 주력 공정인 321단 비중을 4분기 국내 생산능력의 50% 이상으로 높여 AI 추론 수요에 대응하는 고성능 메모리 제품 경쟁력을 강화할 계획이다.
SK하이닉스 관계자는 "현재 AI는 클라우드 사업자뿐 아니라 일반 기업까지 투자 기반이 빠르게 넓어지고 있어 투자 흐름에 특정 기업의 재무 여력과 투자 여력이 미치는 영향은 줄어들고 있다"며 "AI 투자와 수요 강도는 실제 사업 성과와 투자 주체의 다변화를 기반으로 충분히 견조할 것으로 보며 메모리 시장도 수급 불균형이 당분간 이어질 것"이라고 말했다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기