
“솔직히 논리적으로 설득하기는 쉽지 않아. 비상장 밸류에이션은 높지, 코스닥 시장은 침체지. 여기에 금리마저 올랐는데 여전히 7~8% 수익률을 허들로 들이미는 상품. 내가 출자자(LP)여도 선뜻 돈을 넣기 어려울 것 같아. 결국 그동안 쌓아온 크레딧(신뢰)이라도 파는 수밖에”.
최근 펀드레이징(자금모집)에 나선 벤처캐피탈 한 관계자의 말이다. 출자자를 설득해 자금을 받아야 하는 운용사(GP)가 정작 자신이라면 투자하기 쉽지 않다고 말하는 역설적인 상황. 그리고 그 타개책으로 ‘신뢰’까지 꺼내야 하는 상황이 현재의 펀드레이징 환경을 여실히 보여준다.
국내 벤처펀드의 통상적인 기준수익률(IRR)은 7~8%다. 초저금리 시기에는 제법 매력적인 숫자였다. 은행 예금이나 채권만으로 높은 수익을 내기 어려웠기 때문이다. 유동성을 포기하고 장기간 벤처펀드에 자금을 묻어둘 명분이 있었다. 세제 혜택도 쏠쏠했다.
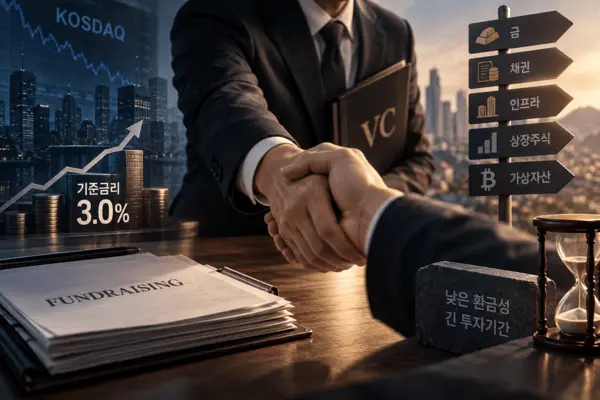
지금은 사정이 다르다. 금리가 오르고 상장 주식시장이 과열되면서 투자자가 선택할 수 있는 자산의 폭이 넓어졌다. 실제로 최근 한국은행 기준금리는 3%까지 높아졌다. 제2벤처붐 바람이 불던 2020년 당시(0.5%)와 비교하면 상당한 격차다.
대체투자 상품도 다양해졌다. 금, 채권, 인프라, 상장 주식은 물론 비트코인과 같은 가상자산과도 경쟁해야 한다. 더욱이 벤처펀드는 환금성이 낮다. 출자금은 수년간 묶이고, 투자한 기업이 성장해 회수에 이르기까지 시간이 걸린다. 기대수익률이 비슷하다면 유동성이 높은 자산으로 눈을 돌리는 게 출자자로서 자연스러운 판단이다.
펀드레이징에 뛰어든 운용사들은 진퇴양난이다. 이들 스스로 7~8%대 수익률만으로는 벤처펀드 출자를 설득하기 어렵다는 점을 잘 알고 있다. 그럼에도 출자자들의 자금을 십시일반 끌어와 펀드를 결성해야 하는 것이 그들의 책무다.
비교적 업력이 오래된 운용사들은 그나마 사정이 낫다. 오랜 기간 관계를 쌓아온 기관 출자자들과 과거 투자했던 기업 창업자들에 일말의 기대를 건다. 투자 논리만으로 부족한 설득력을 오래된 인연에 기대 메우는 다소 전근대적인 방식이지만, 때로는 가장 확실한 카드가 되기도 한다.
반면 아직 그런 기반을 갖추지 못한 신생 운용사들의 사정은 더 팍팍하다. 심사역 개인의 투자 경험이 있더라도 새 회사의 이름으로 쌓은 운용·투자 이력과 출자자 기반은 부족할 수밖에 없다. 성과를 내야 신뢰가 쌓이는데, 성과를 낼 자금부터 구하기 어려운 셈이다. 지금과 같은 시장 환경은 그 신뢰를 쌓을 기회가 적었던 신생사에 더욱 가혹하다.
수익률의 자리를 '관계'와 '신뢰'가 대체한 시장. 비슷한 숫자라면 조금 더 오래 알고, 조금 더 친분 있는 운용사 쪽으로 팔이 굽는 환경이 됐다. 신뢰를 쌓을 시간이 부족했다면, 더욱 압도적인 투자 실력으로 증명해야 하는 시대가 도래했다.


댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기