
한때 11조원대 기업가치를 인정받으며 '데카콘' 왕관을 가졌던 카카오엔터테인먼트(이하 '카카오엔터')의 몸값이 3조6000억원대로 대폭 낮아졌다. 실적 둔화와 기업공개(IPO) 지연이 맞물린 결과라는 평가다. 당장 3년 전, 1조원 넘는 대규모 자금을 투입한 사우디아라비아 국부펀드(PIF)와 싱가포르투자청(GIC) 등 재무적투자자(FI)들의 투자금 회수에 관심이 쏠린다.
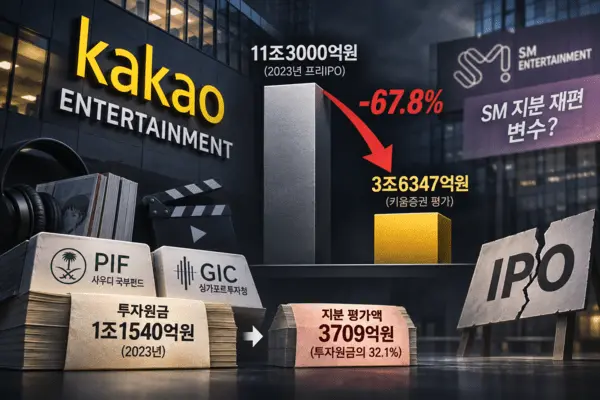
9일 투자은행(IB) 업계에 따르면 키움증권은 지난 8월 발간한 카카오 기업분석 보고서에서 카카오엔터의 기업가치를 3조6347억원으로 낮췄다. 2023년 프리IPO(상장 전 지분투자) 당시 인정받았던 약 11조3000억원과 비교하면 67.8% 낮은 수준이다. 당시 투자한 국부펀드의 보유지분에 해당 평가액을 적용하면 투자원금의 약 3분의 1 수준으로 산출된다.
◆ 1조1540억 베팅한 국부펀드...현재 지분 평가액 3709억
카카오엔터는 2023년 1월, PIF와 GIC가 운용하는 투자기구를 대상으로 1조1540억원 규모의 제3자배정 유상증자를 추진했다. 양측은 각각 보통주 226만1677주를 주당 25만5116원에 인수했다. 당시 신주 발행가격과 증자 후 발행주식 수를 기준으로 산출한 기업가치는 약 11조3000억원이다. 카카오엔터가 실제 투자유치를 통해 인정받은 최고 수준의 몸값이다.
지난해 말 연결감사보고서에 따르면 PIF와 GIC가 운용하는 투자기구인 'PWARP INVESTMENT'는 각각 5.1%의 카카오엔터 지분을 보유하고 있다. 키움증권 평가액을 전체 발행주식 수에 적용하면 양측 보유지분의 합산 가치는 약 3709억원으로 계산된다. 최초 투자원금의 32.1% 수준이다
카카오엔터의 외부 투자자 가운데 가장 오랜 기간 자금을 묶어둔 곳은 홍콩계 사모펀드 운용사 앵커에쿼티파트너스(앵커PE)다. 앵커PE는 2016년 GIC와 구성한 컨소시엄을 통해 카카오페이지의 전신인 포도트리에 1250억원을 투자했다. 2020년에는 카카오M에 약 2100억원을 추가 투입했다. 이후 두 회사가 합병하면서 카카오엔터의 주요 FI로 자리 잡았다.
당시 포도트리와 카카오M이 인정받은 기업가치는 각각 5000억원대와 1조7000억원 수준이었다. 다만 두 회사는 합병 전 별도 법인인 만큼 현재 카카오엔터의 기업가치와 단순 비교할 수 없다. 앵커PE는 최초 투자 이후 약 10년이 흘렀지만 회수를 마무리하지 못한 상황이다.
◆ 뮤직·스토리 동반 역성장...연결 흑자에도 별도 적자
기업가치 평가 하향의 배경에는 성장세 둔화가 자리하고 있다. 카카오엔터의 지난해 연결 매출액은 1조7384억원으로 전년 1조8128억원 대비 4.1% 감소했다. 영업이익은 806억원에서 620억원으로 23.1% 줄었다. 영업이익률도 4.44%에서 3.56%로 낮아졌다. 2023년 대규모 투자유치 이후 외형 성장과 수익성 개선 모두 기대에 미치지 못하는 모습이다.
사업부별로는 뮤직과 스토리의 부진이 두드러졌다. 지난해 뮤직 매출은 8884억원으로 전년 대비 11.3% 감소했고, 스토리 매출도 4402억원으로 11.5% 줄었다. 반면 미디어 매출은 4098억원으로 30.3% 증가했다. 미디어 부문의 성장에도 전체 매출의 절반가량을 차지하는 뮤직 사업의 감소분을 상쇄하기에는 역부족이었다.
수익성에서도 연결과 별도 실적의 온도 차가 확인된다. 지난해 연결 순이익은 96억원으로 흑자 전환했지만, 별도 기준으로는 635억원의 순손실을 기록했다. 연결 순이익에는 SM엔터테인먼트에서 발생한 지분법이익 약 562억원이 기여했다. 별도 기준 이자비용도 약 500억원으로 영업이익 412억원을 웃돌아 차입금 부담이 수익성에 영향을 미쳤다.
올해 들어서도 실적 개선은 제한적이다. 카카오 반기보고서상 카카오엔터 영업부문의 상반기 매출은 약 8147억원으로 전년 동기 대비 4.2% 감소했다. 부문 순이익은 933억원에서 38억원으로 95.9% 급감했다. 카카오가 전날 발표한 3분기 그룹 콘텐츠 매출 역시 전년 대비 6% 감소했다. 다만 해당 실적에는 SM엔터테인먼트와 카카오픽코마 등이 포함돼 카카오엔터 단독 실적과는 구분된다.
◆ 앵커PE 차환 장기화...SM 지분 재편이 새 변수
IPO 지연은 기존 FI들의 투자금 회수에도 영향을 미치고 있다. 앵커PE는 카카오엔터 보유지분을 담보로 조달한 약 3100억원 규모의 인수금융 만기를 연장해 왔다. 지난 8월 대주단 동의를 받아 만기를 11월 초로 늦춘 데 이어 최근 추가 연장을 요청한 것으로 전해졌다. 보유지분 매각도 추진하고 있지만 원매자 확보에 난항을 겪고 있다.
과거 투자계약에 따른 현금 지출도 발생했다. 카카오엔터는 지난해 스타쉽엔터테인먼트 외부주주의 풋옵션 행사에 따라 473억원을 투입해 지분 7.99%포인트를 추가 취득했다. 이에 따라 스타쉽 보유지분은 66.2%로 확대됐다. 외부 FI의 투자금 회수가 지연되는 상황과 별개로 자회사 투자계약에 따른 자금 지출이 발생한 사례다.
카카오엔터의 기업가치를 바꿀 변수로는 SM엔터테인먼트 지분 재편이 꼽힌다. 카카오는 직접 보유한 SM엔터테인먼트 지분 21.61%를 카카오엔터에 현물출자하는 방안을 검토하고 있다. 거래가 성사되면 카카오엔터의 직접 보유지분은 41.50%로 확대된다. 실질 지배력이 인정될 경우 SM엔터테인먼트의 연결 편입도 가능해진다.
회사가 SM엔터테인먼트를 연결 자회사로 편입하면 매출과 영업이익이 크게 늘어나는 효과가 기대된다. 다만 현물출자 대가로 카카오엔터 신주가 발행되면 기존 FI들의 지분율은 희석된다. 여기에 8월부터 강화된 중복상장 심사기준도 IPO 추진의 부담이다. 결국 SM엔터테인먼트 지분 재편이 투자금 회수로 이어지려면 적정한 거래가격 산정과 상장 여건 개선이 뒷받침돼야 한다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기