
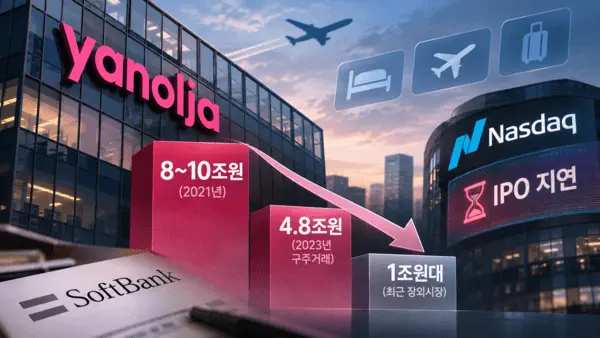
글로벌 B2B 사업 확장에도 불구하고 수익성 개선 지연과 미국 나스닥 상장 장기화로 야놀자의 기업가치가 타격을 입고 있다. 기관투자자 간 구주 거래에서 밸류에이션이 4조원대 이하로 낮아진 데 이어 장외시장 추정 시총마저 1조원대로 내려앉았다. 손정의 대표가 이끄는 소프트뱅크 등으로부터 대규모 투자 유치 성공으로 치솟았던 몸값이 잇따라 재평가되면서 고점 대비 하락 폭도 갈수록 확대되고 있다. 실적과 재무구조 변화, 투자자 회수 불확실성이 과거 높은 기업가치를 정당화할 수 있는지 시험대에 올랐다.
◆ 소프트뱅크 고점서 2兆 투자...구주거래서 4.8조 하향
11일 뉴스톱이 조사한 바에 따르면 2023년 7월 국내 기관투자자가 야놀자 구주를 인수하는 과정에서 적용한 기업가치는 약 4조8000억원으로 확인됐다. 2021년 소프트뱅크 비전펀드Ⅱ 투자 당시 인정받은 8조원과 비교하면 불과 2년 만에 몸값이 40% 낮아진 셈이다.
야놀자는 2017년 스카이레이크인베스트먼트에서 600억원을 유치한 데 이어 2019년 싱가포르투자청(GIC)과 부킹홀딩스에서 1억8000만달러를 조달했다. 당시 기업가치가 1조원 안팎으로 평가되며 유니콘 반열에 올랐고 이후 글로벌 투자자들의 관심을 받았다.
몸값이 정점을 찍은 대규모 기관투자 거래는 2021년 7월이다. 소프트뱅크 비전펀드Ⅱ는 약 2조원을 투입해 야놀자 지분 약 25%를 확보했다. 이 가운데 구주 인수에 약 9000억원, 신주 인수에 약 1조1000억원이 투입됐다. 당시 기업가치는 8~10조원 수준으로 거론됐다.
소프트뱅크의 2023년 보유지분율 약 25%를 적용하면 지분 환산 평가액은 약 1조2000억원으로, 2021년 투자원금 약 2조원의 60% 수준이다. 최근 장외시장에서의 야놀자의 기업가치는 더 낮은 것으로 확인된다. 시장에 따르면 9일 야놀자의 추정 시가총액은 1조2283억원이다. 소프트뱅크 지분율 24.81%를 적용한 지분가치는 약 3047억원으로, 2023년 대비 약 75% 줄어든 수준이다.
◆ 외형 성장에도 수익성 뒷걸음...주력사업 흑자에도 연결 적자
기업가치 재평가의 배경에는 외형 성장과 수익성 간 괴리가 자리하고 있다. 야놀자는 2025년 연결 매출 1조292억원을 기록하며 처음으로 1조원을 넘어섰지만 영업이익은 전년 492억원에서 156억원으로 약 68% 감소했다. 글로벌 사업 확장에도 이익 증가세는 둔화됐다.
다만 올해 반기보고서에서는 데이블 등 중단사업을 반영해 지난해 비교 매출을 9744억원, 영업이익을 174억원으로 재작성했다. 이는 중단영업을 분리해 계속영업 실적을 비교하기 위한 회계상 조정이다. 따라서 단순 매출 감소가 아닌 사업구조 변경에 따른 차이로 해석해야 한다.
올해 상반기 매출은 5023억원으로 전년 동기보다 14% 증가했지만 영업손익은 35억원 흑자에서 152억원 적자로 돌아섰다. 순손실도 330억원에 달했다. 조정 EBITDA는 약 285억원으로 전년 동기 대비 49.4% 감소했다. 매출 확대에도 전반적인 수익성은 악화된 모습이다.
사업부문별 실적에서는 명암이 엇갈렸다. 상반기 엔터프라이즈 솔루션은 159억원, 컨슈머 플랫폼은 35억원의 영업이익을 기록했다. 반면 지주 부문에서 144억원, 연구개발 부문에서 63억원의 손실이 발생했다. 연결조정 손익도 마이너스 139억원을 나타냈다.
글로벌 B2B 사업은 야놀자의 핵심 성장 동력이다. 상반기 전체 통합거래액 21조4000억원 가운데 B2B 거래액이 18조7000억원으로 약 87%를 차지했다. 다만 기업용 솔루션 매출은 1489억원으로 연결 매출의 약 30% 수준이다. 거래 규모 확대가 그룹 전체의 이익 개선으로 연결되는지가 관건이다.
◆ 나스닥행 장기화에 FI 회수 부담...M&A 비용도 가치평가 변수
미국 나스닥 상장 지연도 기업가치 재평가의 주요 변수다. 야놀자는 2024년 골드만삭스와 모건스탠리 등을 주관사로 선정해 미국 상장을 추진한 것으로 알려졌다. 당시 시장에서는 70억~90억달러 수준의 기업가치가 거론됐지만 상장은 성사되지 않았다. 지난해에는 시장에서 13조~15조원의 희망 기업가치로 알려지며 시장 평가와의 괴리가 부각됐다.
인수합병 과정에서 발생한 손실 역시 부담으로 남아 있다. 야놀자는 인터파크와 글로벌 숙박 유통기업 등을 인수하며 사업을 확장했지만 2024년 인터파크커머스 매각 미수금 관련 대규모 손상처리와 약 984억원의 영업권 손상을 인식했다. 2024년 순손실은 2664억원, 지난해에도 299억원의 순손실이 발생했다. 외형 확대를 위해 추진한 인수합병이 가치평가에 부담으로 돌아온 셈이다.
올해 상반기 말 야놀자의 연결 기준 차입금은 약 5475억원으로 지난해 말보다 1572억원 늘었다. 지난 3월에는 차입금 상환 등을 위해 500억원 규모의 사모채도 발행했다.
야놀자는 2027년 MST트래블 잔여 지분 20%를 인수하기로 했으며 관련 금융부채 443억원을 반영했다. 여기에 그래디언트(구 인터파크인 운영사)의 지분 회수도 변수로 떠올랐다. 그래디언트는 2022년 인터파크 사업을 야놀자에 매각하면서 적격 IPO 조건부 풋옵션을 행사했다. 그래디언트는 지난 4월 보유 중인 놀유니버스 지분 전량을 야놀자에 약 960억원에 매각하기로 결정했다.
다만 유동성 위기로 단정하기는 어렵다. 상반기 말 현금및현금성자산은 5636억원이고 영업활동현금흐름도 904억원 유입됐다. 결국 기업가치 회복의 핵심은 글로벌 B2B 성장세를 안정적인 이익과 현금 창출로 연결하는 데 있다. 나스닥 상장 일정과 FI 회수 경로가 구체화되는지도 관건으로 꼽힌다.

댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기